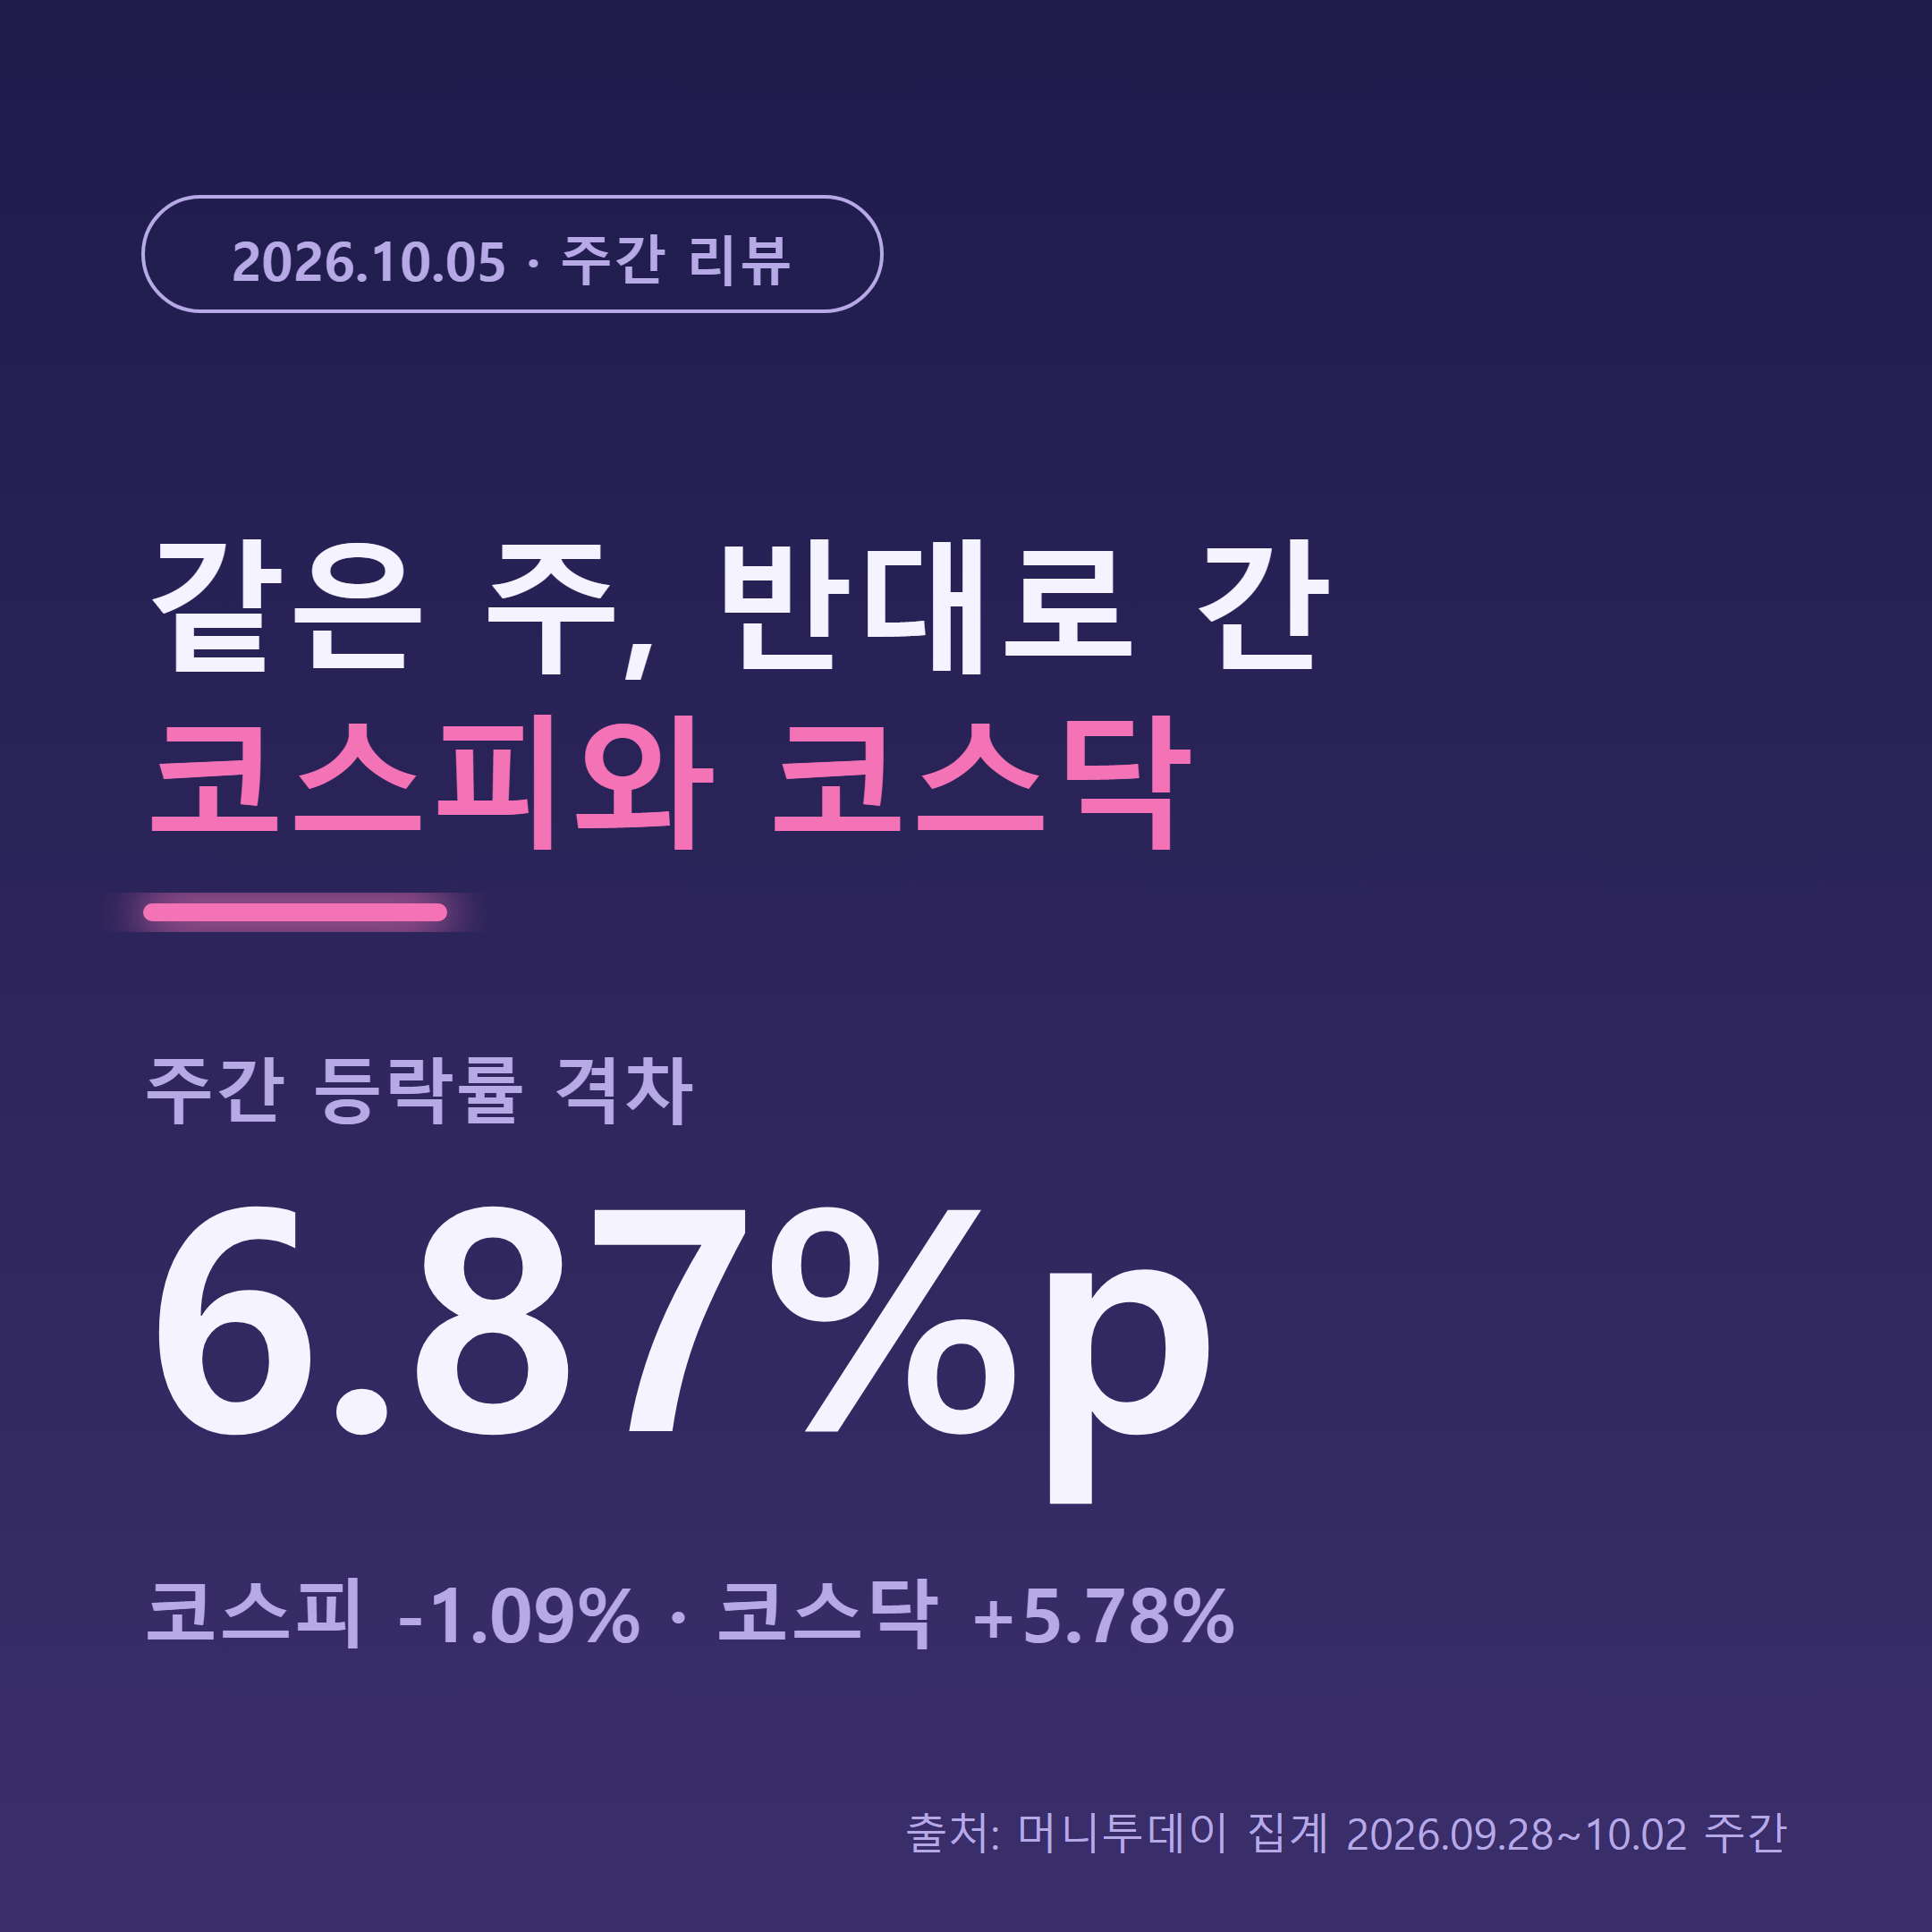
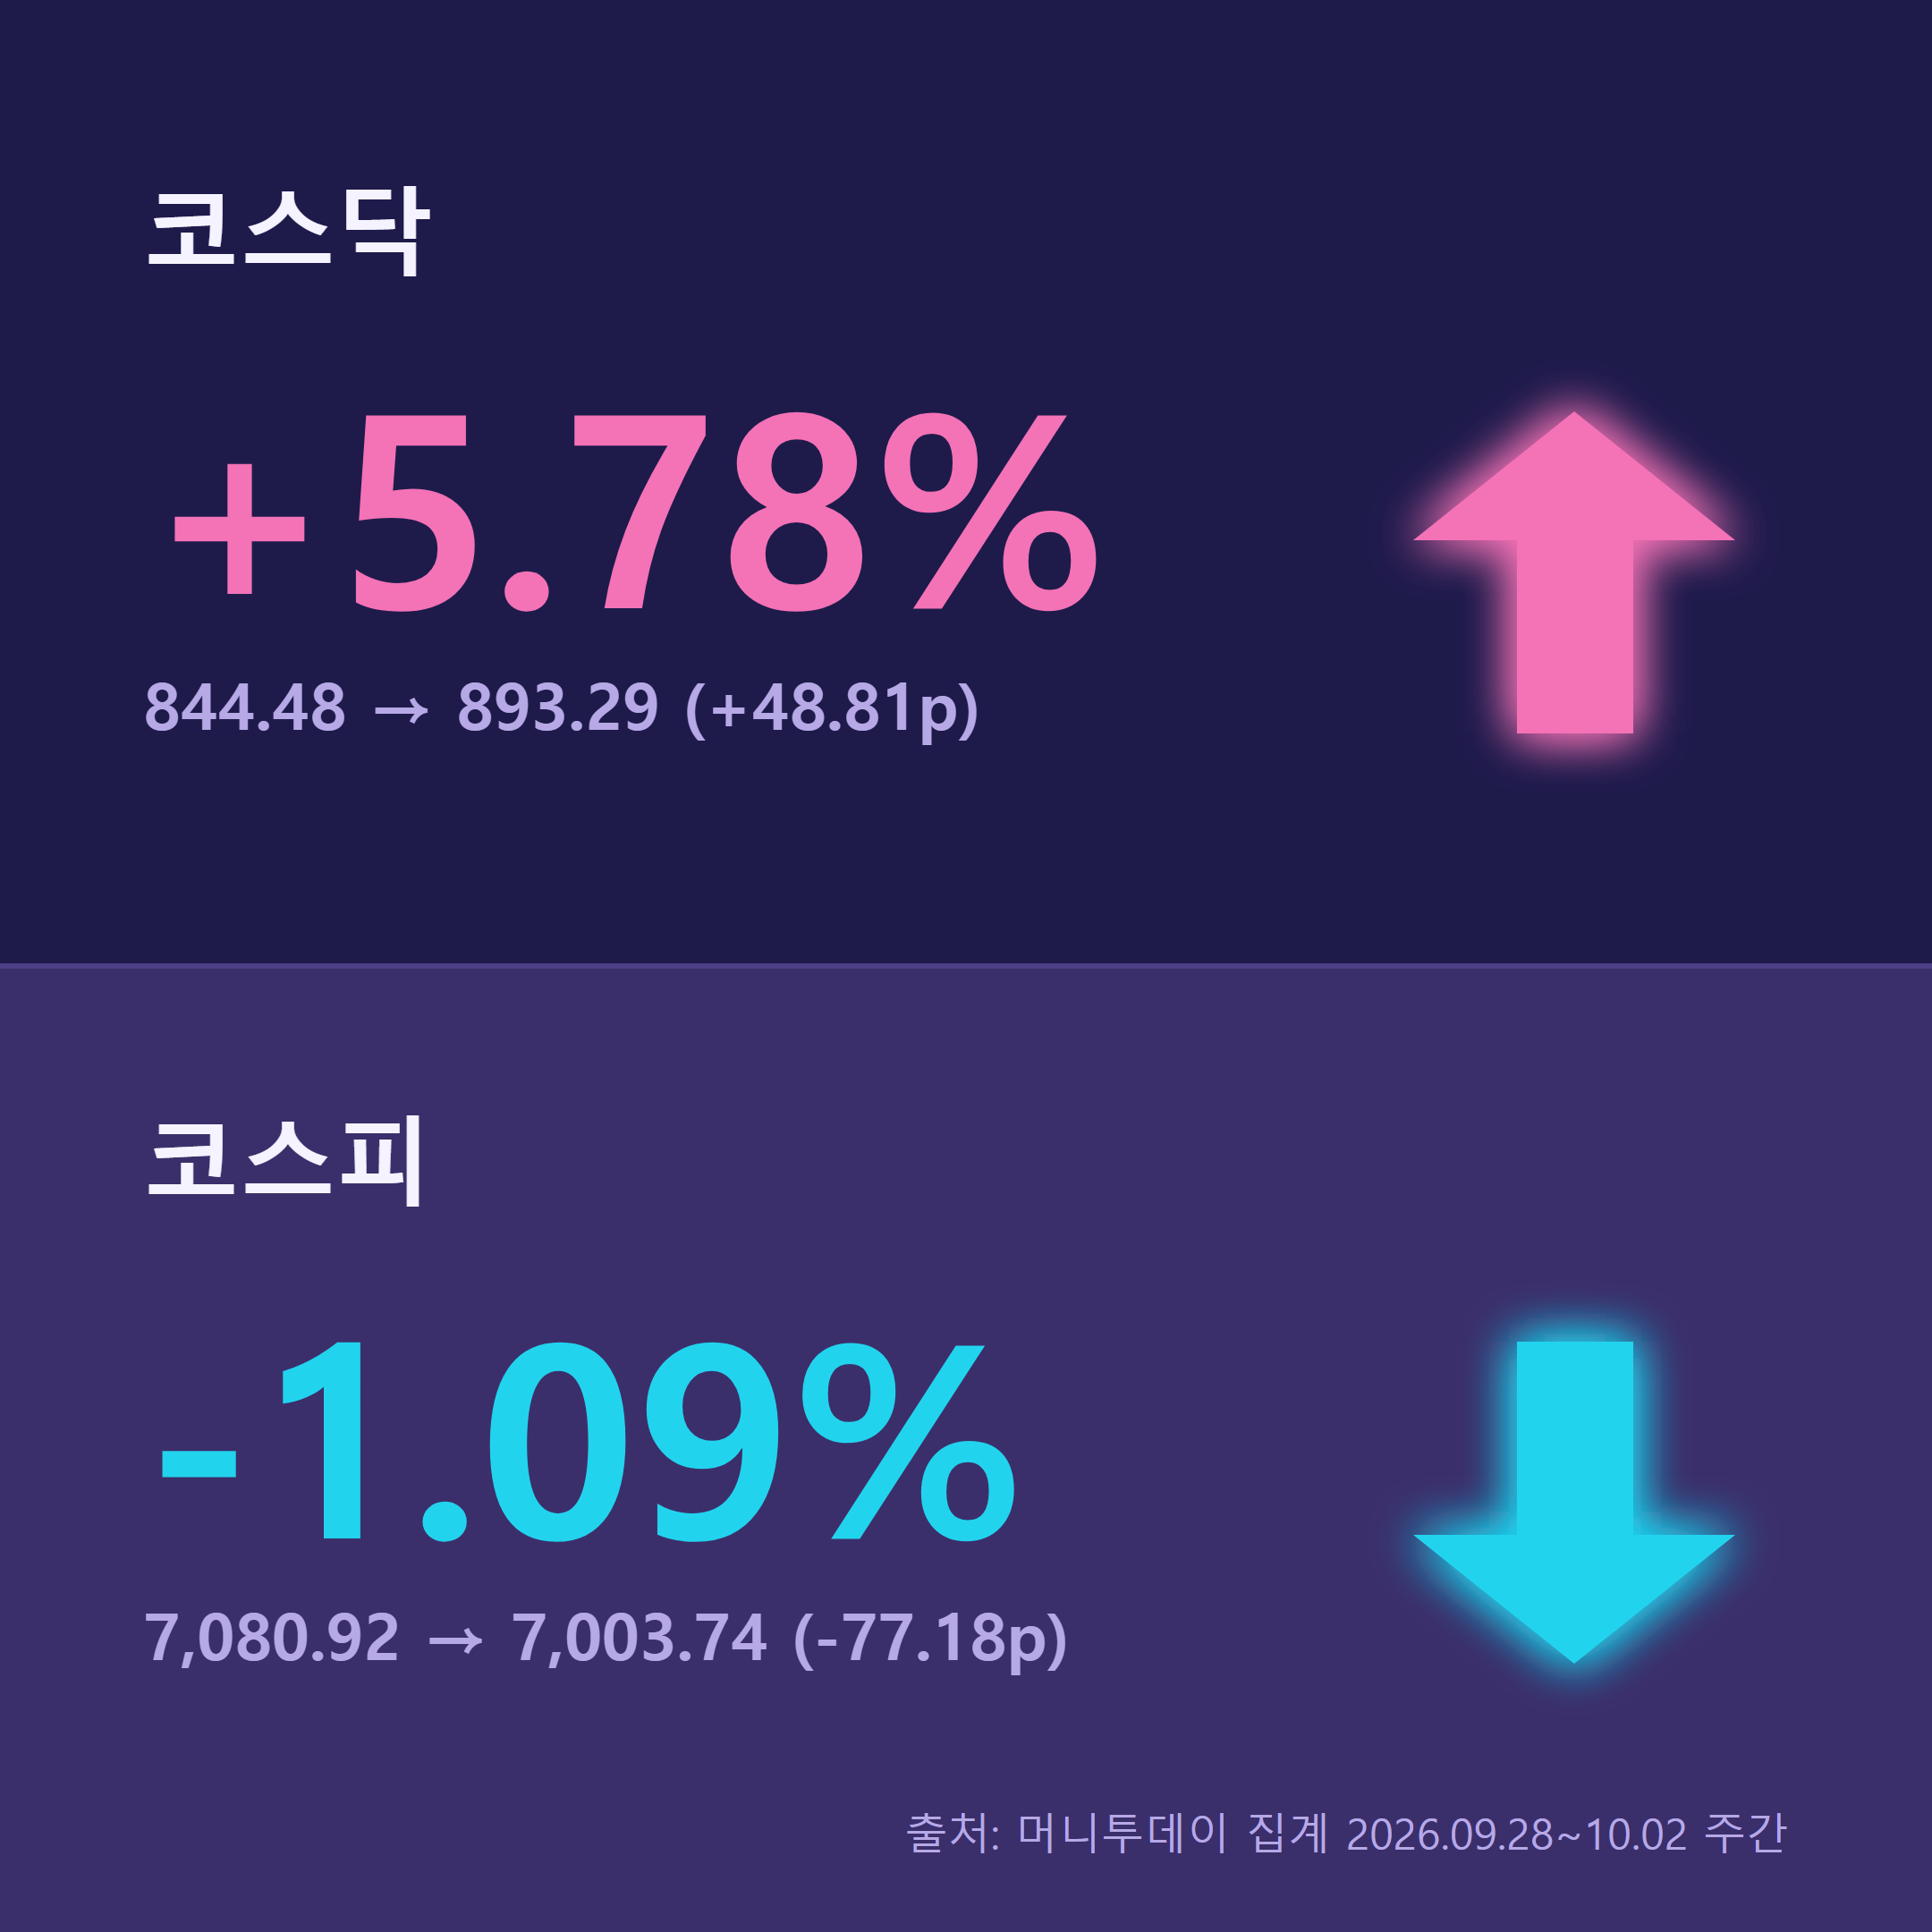
같은 나라, 같은 한 주였는데 두 지수가 정반대로 움직였습니다. 9월 28일부터 10월 2일까지 코스피는 1.09% 내렸고 코스닥은 5.78% 올랐습니다. 격차가 6.87%포인트입니다. 보통 코스피가 빠지면 코스닥은 더 빠지는 게 익숙한 그림인데, 이번 주는 그 공식이 통하지 않았습니다. 10월 3일 개천절과 5일 대체공휴일로 국내 증시가 사흘 쉬는 동안, 이 격차가 무엇을 말하는지 수치로 차근차근 따라가 보겠습니다.
한 주 동안 두 지수가 정반대로 갔습니다
머니투데이가 집계한 주간 마감 수치를 그대로 옮기면 이렇습니다. 코스피는 직전 주 종가 7,080.92에서 7,003.74로 77.18포인트(-1.09%) 내렸습니다. 같은 기간 코스닥은 844.48에서 893.29로 48.81포인트(+5.78%) 올랐습니다. 코스피는 7,000선을 간신히 지켜낸 반면, 코스닥은 900선을 눈앞에 두고 주를 마쳤습니다.
숫자를 조금 다르게 보면 체감이 더 분명해집니다. 코스닥 지수가 844에서 893으로 올라가는 동안 코스피는 7,080에서 7,003으로 내려갔습니다. 두 지수를 같은 출발선에 놓고 보면 한 주 만에 6.87%포인트가 벌어진 셈입니다. 분기도 아니고 한 주 성적표라는 점에서 흔한 폭은 아닙니다.
코스피 -1.09% vs 코스닥 +5.78%. 같은 주, 같은 시장인데 방향이 갈렸습니다. 지수를 끌어내린 힘과 끌어올린 힘이 서로 다른 곳에 있었다는 뜻입니다.
이런 디커플링은 보통 두 가지 중 하나입니다. 대형주에만 작용하는 악재가 있거나, 중소형주에만 작용하는 호재가 있거나. 이번 주는 둘 다 동시에 있었습니다. 하나씩 떼어 보겠습니다.
코스피를 누른 두 개의 숫자 — 유가와 금리
먼저 코스피 쪽입니다. 지수를 눌러앉힌 건 국내 기업 실적이 아니라 바깥에서 들어온 두 개의 숫자였습니다. 국제유가와 미국 국채금리입니다.
브렌트유 102달러대, WTI도 100달러 위
인베스팅닷컴의 브렌트유 선물 기준으로 10월 2일 브렌트유는 102.47달러에 출발해 102.25달러로 마감했고, 장중 고가는 103.04달러였습니다. WTI 역시 100달러 선을 넘어선 상태가 이어졌습니다. 유가 100달러는 단순히 기름값 뉴스로 끝나지 않습니다. 코스피 시가총액 상위에는 정유·화학·운송·항공처럼 유가를 원가로 쓰는 업종과, 수출 단가에 에너지 비용이 얹히는 제조업이 촘촘히 들어 있기 때문입니다.
실제로 아세안+3 거시경제조사기구(AMRO)는 10월 5일 발표에서 한국의 올해 물가상승률 전망을 2.6%에서 2.7%로 올려 잡았습니다. 성장률은 올리면서 물가도 같이 올린 겁니다. AMRO는 “에너지 가격 상승에 따른 내수 감소”를 명시적으로 리스크로 짚었습니다. 유가가 소비와 물가 양쪽을 동시에 건드린다는 얘기입니다.
미국 10년물 5.24%
두 번째 숫자는 금리입니다. 10월 2일 기준 미국 10년물 국채금리는 5.24%였습니다. 9월 하순에 19년 만의 5.1%대를 찍고도 내려오지 않고 오히려 더 올라간 수준입니다. 장기금리가 5%를 넘겨 머무르면 주식의 밸류에이션 계산식에서 할인율이 통째로 올라갑니다. 먼 미래 이익을 당겨와 값을 매기는 성장주일수록 타격이 큽니다.
그런데 여기서 이번 주의 역설이 시작됩니다. 금리에 가장 취약해야 할 코스닥 성장주가 오히려 5.78% 올랐습니다. 교과서대로라면 반대여야 합니다. 그 이유는 코스닥 안에서 벌어진 일을 봐야 보입니다.
코스닥을 끌어올린 건 사실상 한 업종이었습니다
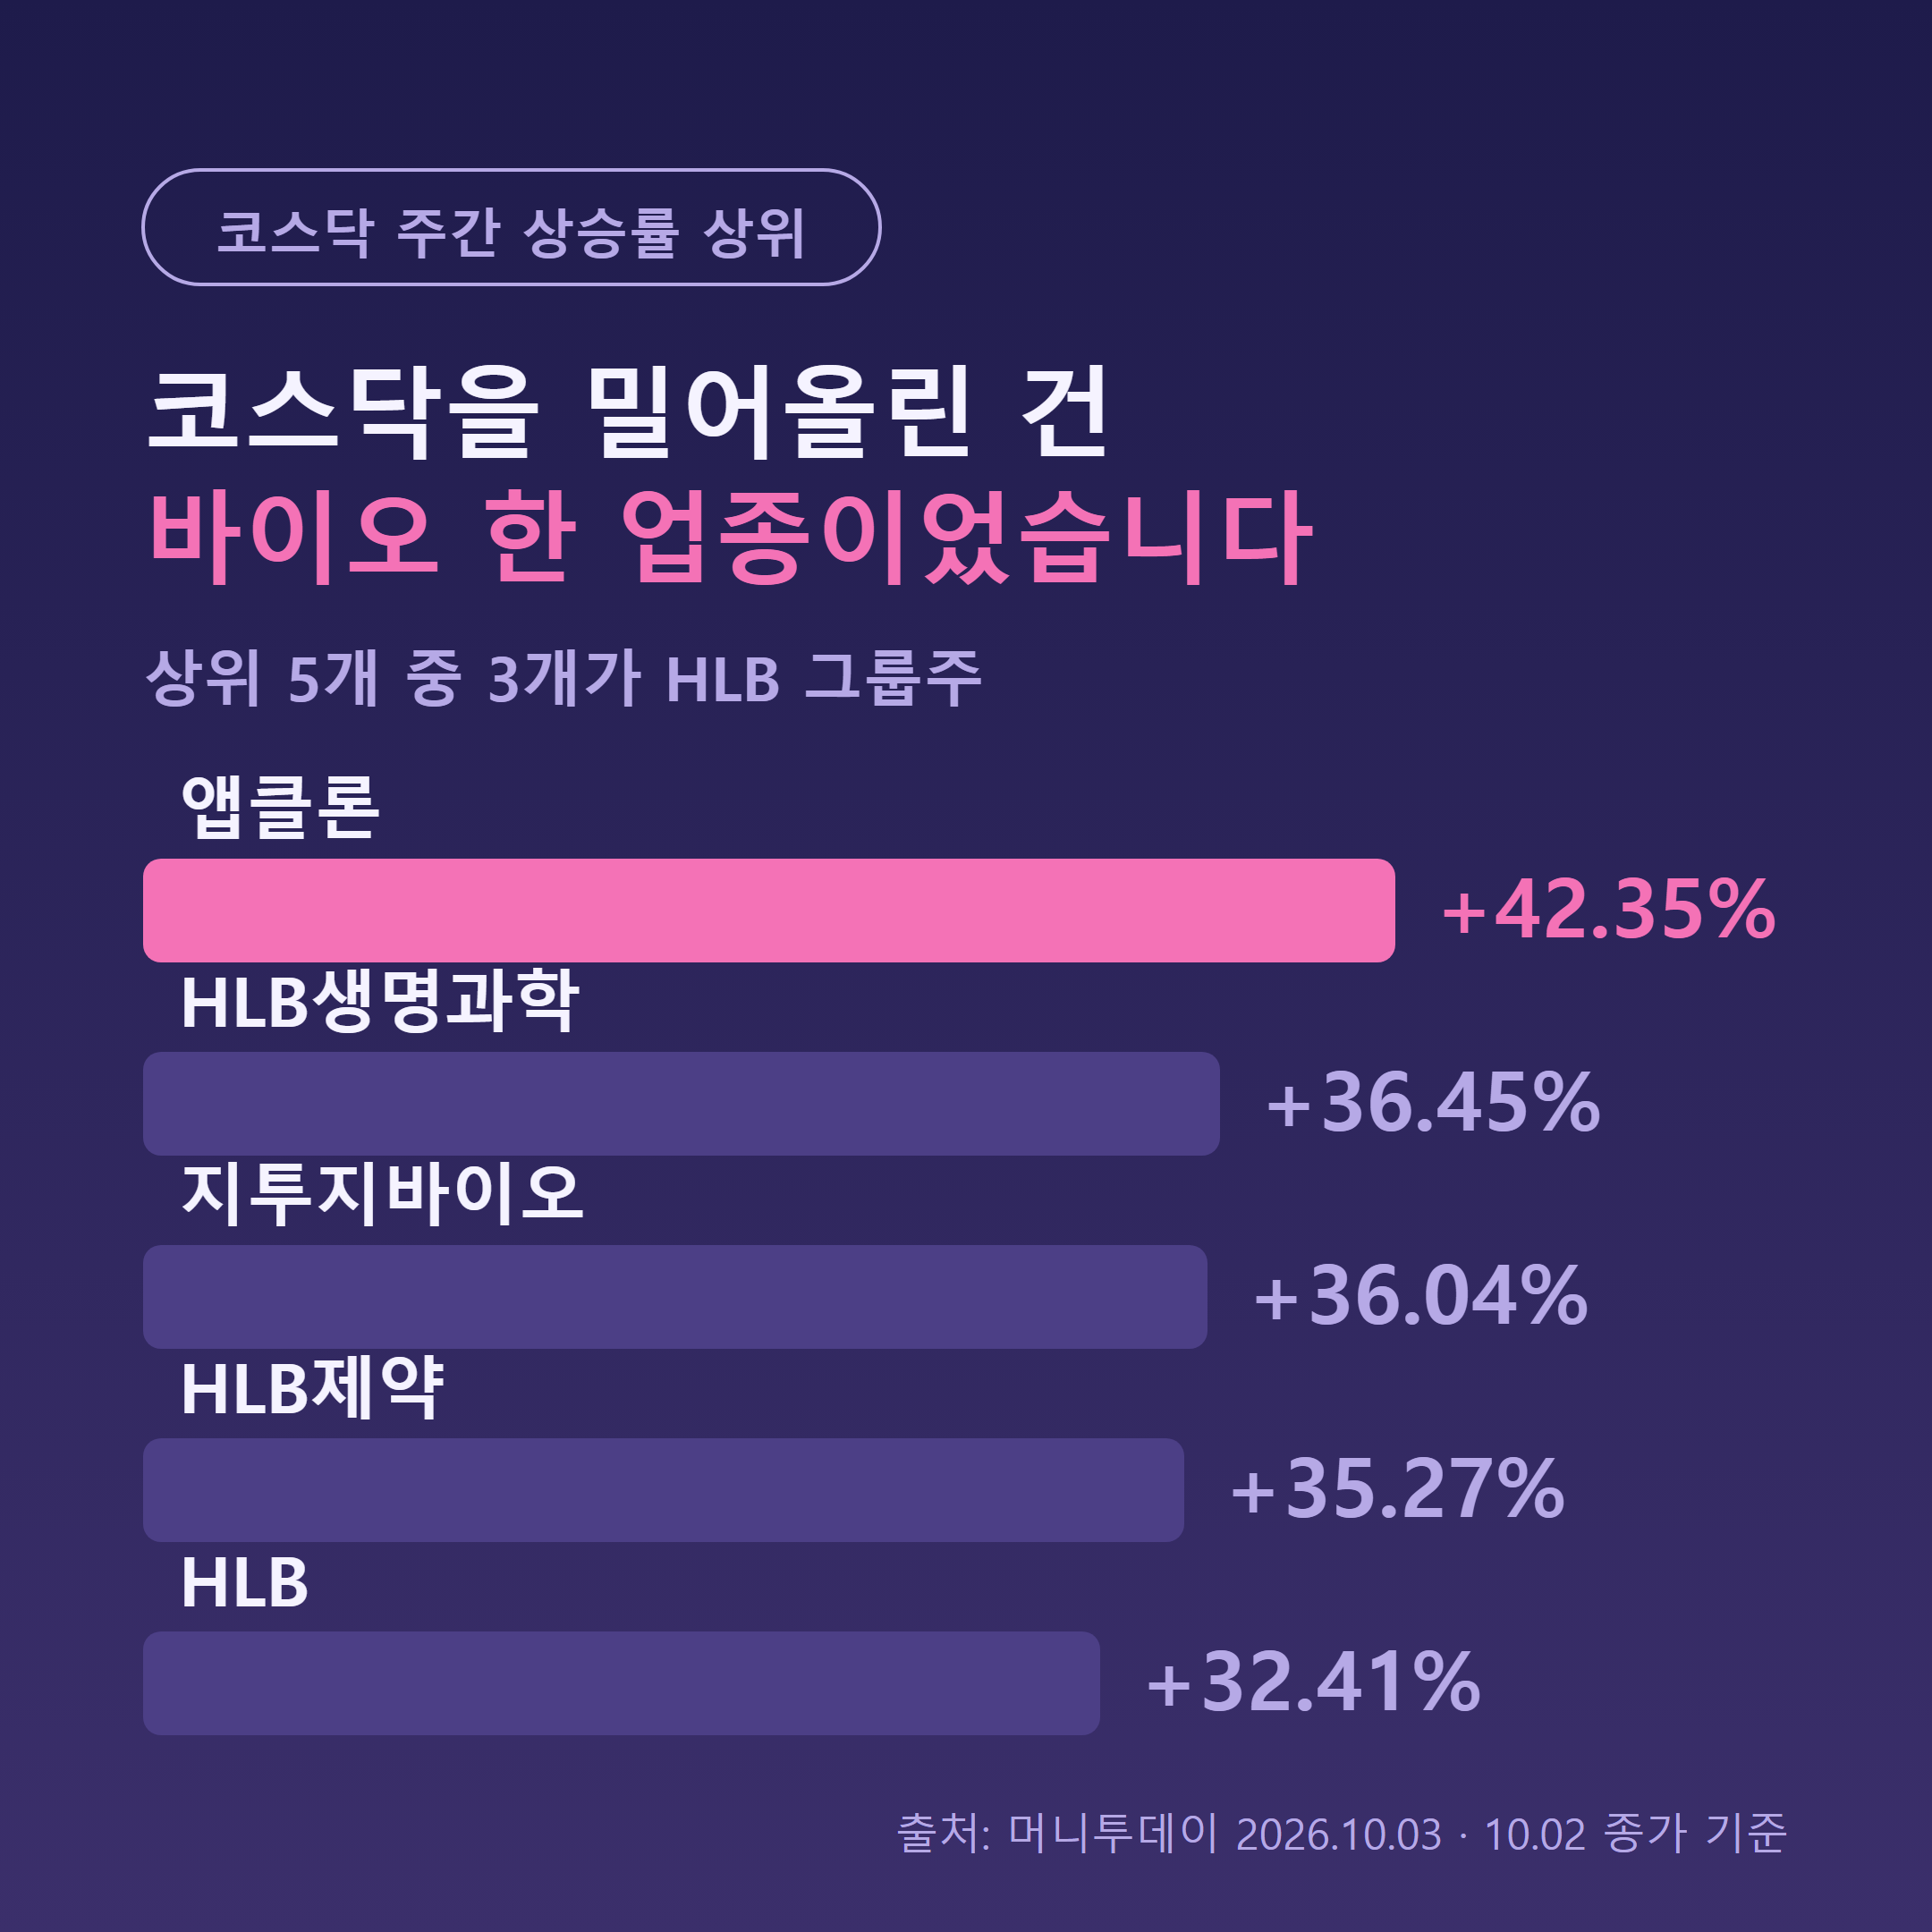
머니투데이 집계 기준, 시가총액 3,000억원·거래대금 100억원 이상 코스닥 종목 중 주간 상승률 상위는 거의 전부 바이오였습니다.
| 종목 | 주간 등락률 | 10월 2일 종가 |
|---|---|---|
| 앱클론 | +42.35% | 27,900원 |
| HLB생명과학 | +36.45% | 3,575원 |
| 지투지바이오 | +36.04% | 43,600원 |
| HLB제약 | +35.27% | 10,010원 |
| HLB | +32.41% | 40,450원 |
상위 5개 중 3개가 HLB 그룹주입니다. 방아쇠는 HLB의 담관암 치료제 리픽투가 미국 FDA로부터 2차 치료제 승인을 받은 것이었습니다. 신약 승인 한 건이 그룹주 전체와 바이오 섹터 심리를 들어올렸고, 코스닥 지수가 이를 받아 올라갔습니다.
여기서 분명히 해 둘 게 있습니다. 코스닥 +5.78%는 코스닥 전반이 좋았다는 뜻이 아닙니다. 특정 업종, 더 좁히면 특정 그룹주에서 터진 이벤트가 지수를 끌어올린 구조에 가깝습니다. 실제로 10월 2일 하루만 보면 코스닥은 0.11% 하락 마감했습니다. 주간 상승분의 대부분이 주 초중반 며칠에 몰려 있었다는 의미입니다.
코스피 안에서도 돈은 분명히 움직였습니다
코스피가 1.09% 내렸다고 해서 모든 종목이 내린 건 아닙니다. 오히려 코스피 안에서도 두 자릿수 상승 종목이 줄줄이 나왔습니다. 시가총액 1조원·거래대금 1,000억원 이상 기준 주간 상승률 상위는 이렇습니다.
- 이수스페셜티케미컬 +27.12% (81,100원) — 전고체 배터리 핵심 원료인 황화리튬 생산 계획
- 코리아써키트 +26.57% (82,400원)
- 대덕전자 +23.79% (147,800원)
- 한화솔루션 +23.63% (36,100원)
- SKC +19.13% (106,500원)
- OCI홀딩스 +14.81% (236,500원)
기판주 쪽 불씨는 삼성전기의 패키지기판 증설 발표였습니다. 세종사업장 4조 2,700억원, 베트남 생산법인 2조 5,100억원 규모의 투자 계획이 공개되면서 코리아써키트·대덕전자 같은 기판 밸류체인이 한꺼번에 반응했습니다. 정작 삼성전기 본주는 같은 기간 4.91% 오르는 데 그쳤습니다. 증설의 수혜를 누가 더 크게 본다고 시장이 판단했는지가 드러나는 대목입니다.
한화솔루션과 OCI홀딩스의 태양광 랠리까지 더하면, 코스피는 오를 종목은 올랐는데 지수를 떠받치는 초대형주가 빠진 장이었습니다. 실제로 10월 2일 외국인 순매도 1위는 SK하이닉스였습니다. 지수 기여도가 큰 종목에서 매물이 나오면, 중소형 테마가 아무리 뜨거워도 지수는 내려갑니다. 이번 주 코스피 -1.09%의 정체가 바로 이것입니다.
10월 2일 하루만 떼어 보면 또 다릅니다
흥미롭게도 주간 마지막 거래일인 10월 2일에는 두 지수의 방향이 다시 뒤집혔습니다. 뉴스1 보도 기준 코스피는 32.39포인트(+0.46%) 오른 7,003.74로 7,000선을 되찾았고, 코스닥은 1.00포인트(-0.11%) 내린 893.29로 마감했습니다.
그날 수급은 이랬습니다. 애프터마켓을 반영한 집계 기준으로 코스피에서 기관은 4,155억원을 순매수한 반면, 개인은 1조 7,897억원을 순매도했고 외국인도 1,011억원을 팔았습니다. 코스닥에서는 개인이 844억원을 순매수하고 외국인이 1,780억원을 순매도했습니다.
종목별로는 외국인의 코스피 순매수 1위가 삼성전기, 순매도 1위가 SK하이닉스였습니다. 기관은 삼성전자와 SK하이닉스를 순매수 상위에 올렸습니다. 같은 종목을 두고 외국인과 기관이 정반대로 움직였다는 뜻입니다. 반도체 대형주를 둘러싼 시각이 갈려 있다는 신호로 읽힙니다.
개인이 1조 8천억원 가까이 팔아낸 것도 짚어볼 만합니다. 지수가 오른 날 개인이 대규모 순매도를 했다는 건, 상당수가 반등을 차익 실현 기회로 썼다는 해석이 가능합니다. 연휴를 앞두고 포지션을 줄이는 움직임이 섞였을 수도 있습니다.
거래일이 사흘뿐인 주간이 시작됩니다
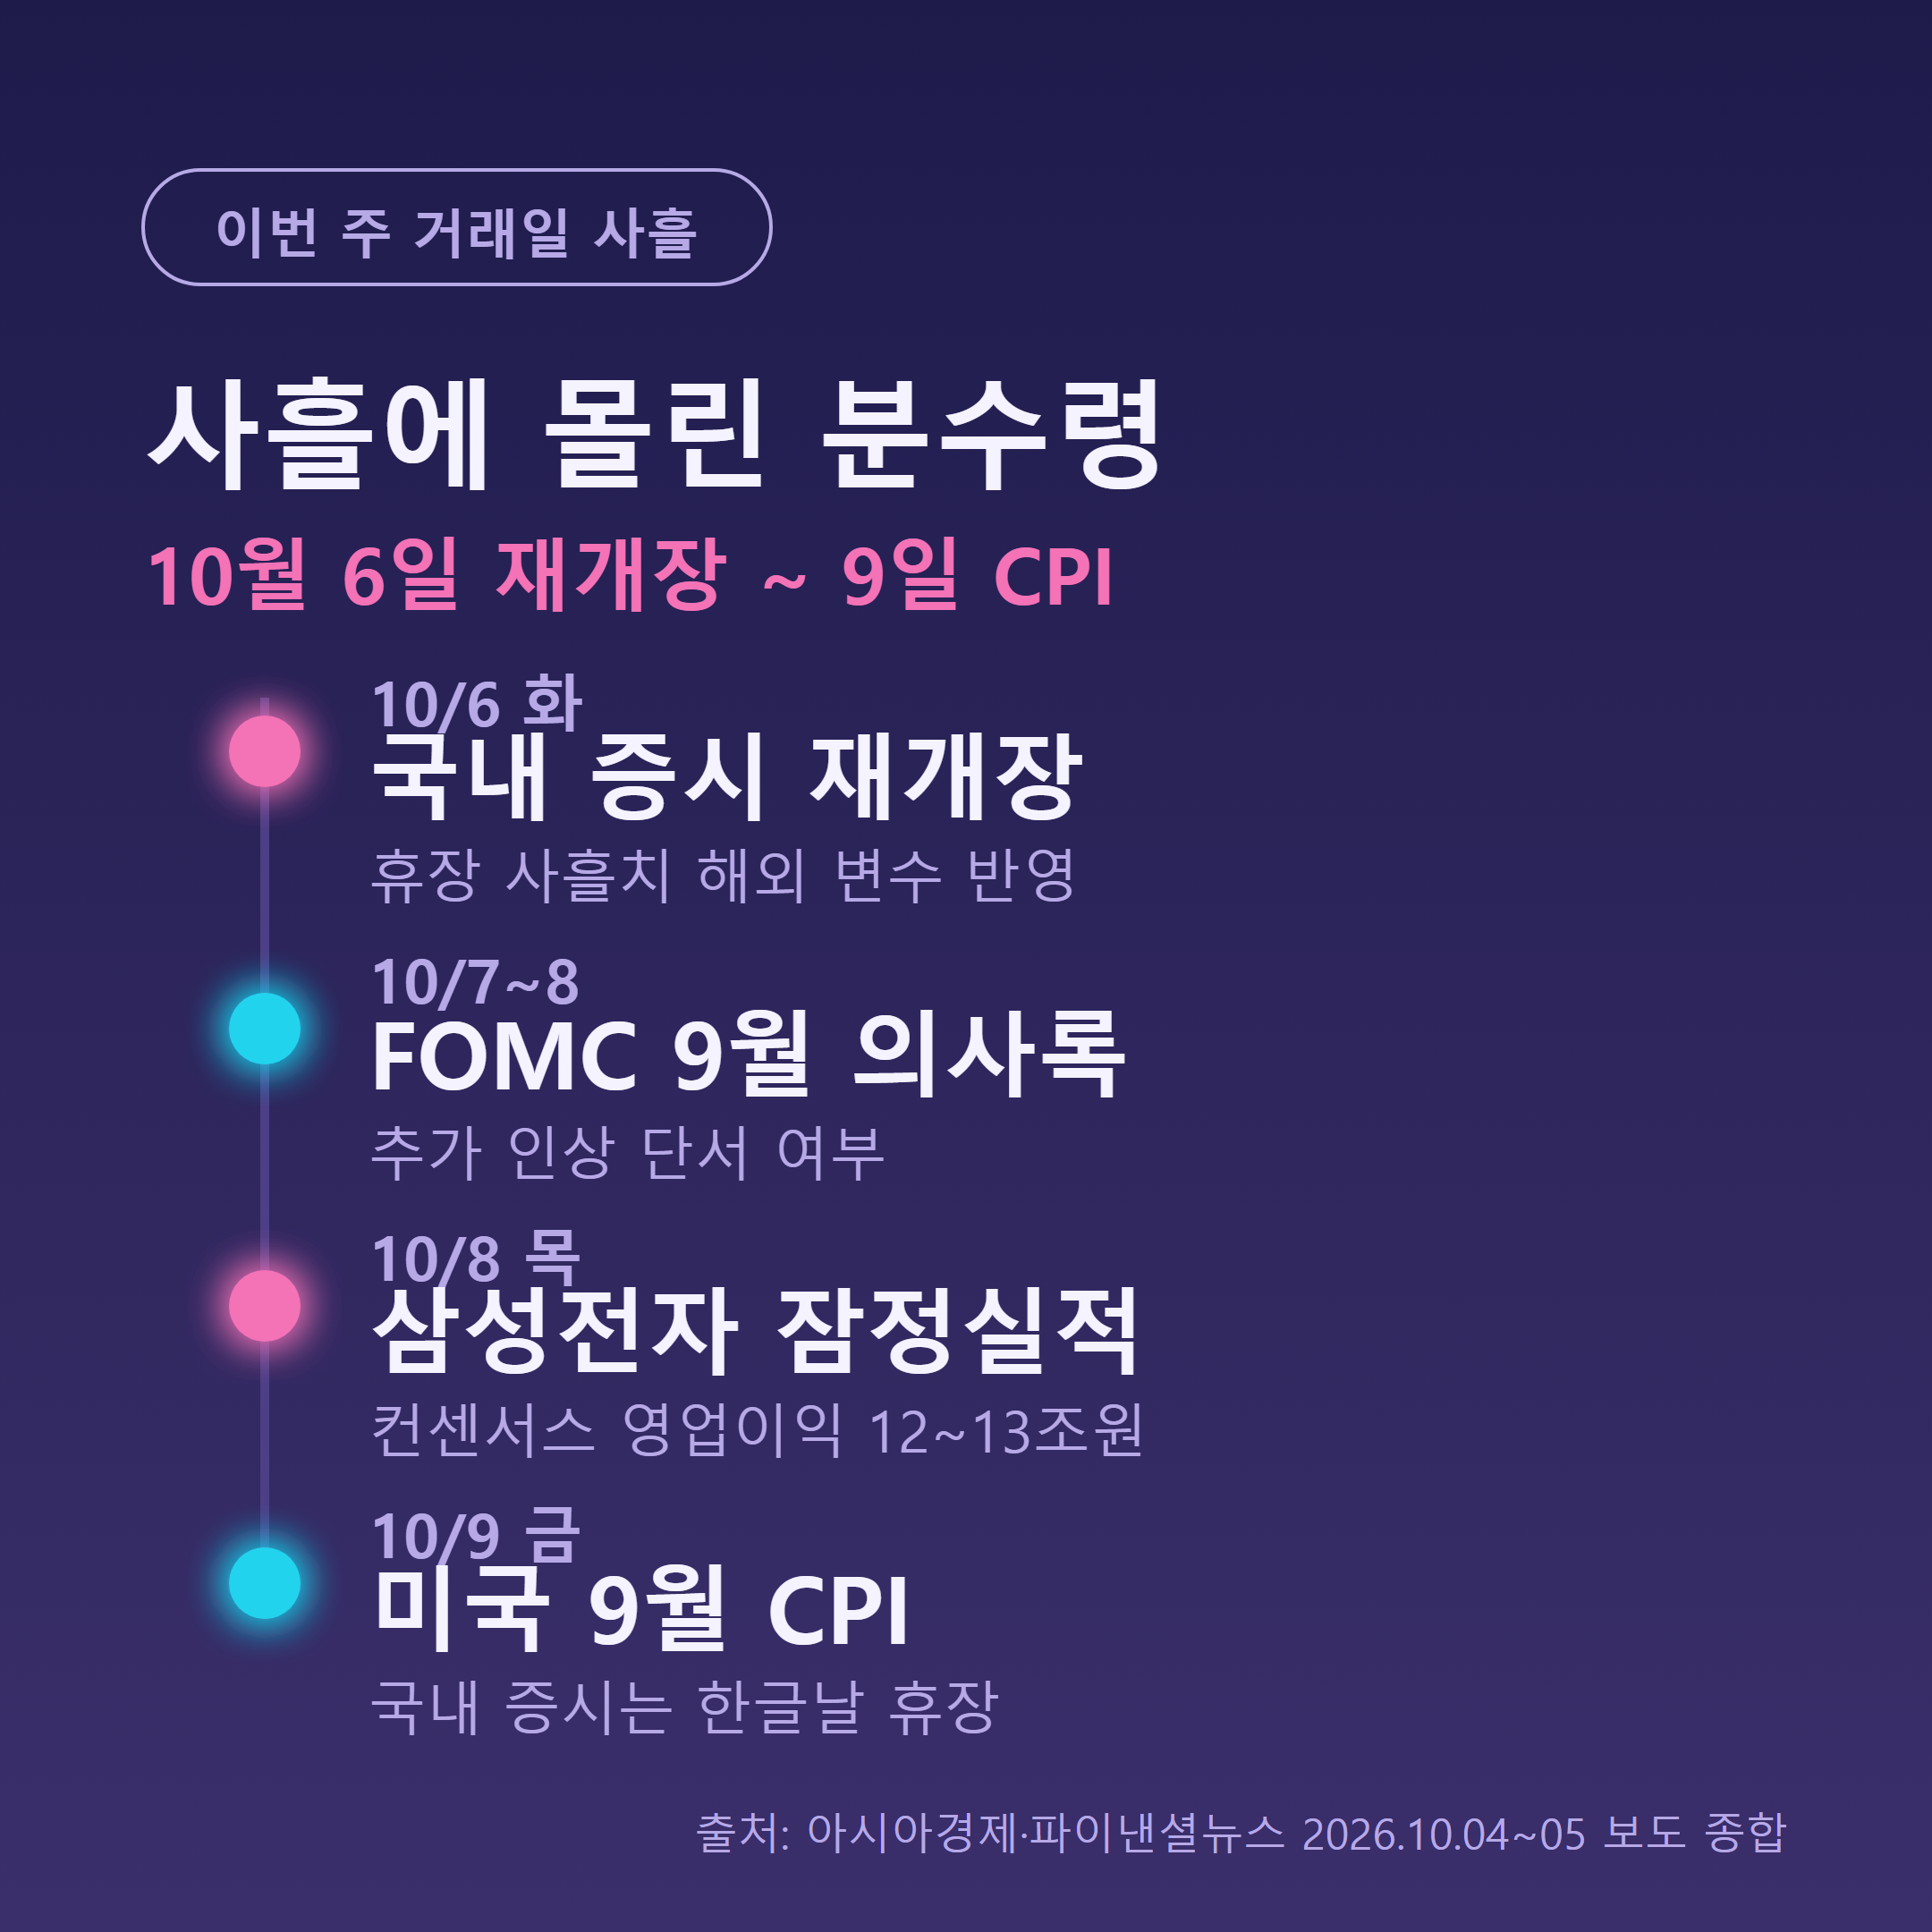
이번 주 국내 증시는 달력부터 특이합니다. 10월 3일 개천절이 토요일과 겹치면서 10월 5일 월요일이 대체공휴일로 지정돼 휴장했고, 10월 9일 한글날도 휴장입니다. 결국 거래일은 10월 6일(화)·7일(수)·8일(목) 사흘뿐입니다.
문제는 그 사흘에 굵직한 이벤트가 몰려 있다는 점입니다.
| 일정 | 내용 | 관전 포인트 |
|---|---|---|
| 10월 6일(화) | 국내 증시 재개장 | 휴장 사흘간 쌓인 해외 변수 일괄 반영 |
| 10월 7~8일 | FOMC 9월 의사록 공개 | 추가 인상 단서 여부 |
| 10월 8일(목) | 삼성전자 3분기 잠정실적 | DS부문 흑자 규모·HBM 수율 |
| 10월 8일 | 중국 본토 증시 재개장 | 국경절(10/1~7) 이후 중화권 자금 복귀 |
| 10월 9일(금) | 미국 9월 CPI (국내 휴장) | 유가발 물가 재가속 여부 |
삼성전자 3분기 잠정실적 컨센서스는 영업이익 12조~13조원 수준으로 모이고 있습니다. 아시아경제 보도에 따르면 증권가의 삼성전자 연간 전망치는 최근 하향 조정 흐름을 보였습니다. 눈높이가 낮아진 상태에서 발표가 나오는 만큼, 숫자 자체보다 반도체(DS) 부문의 흑자 폭과 HBM 수율 개선 속도가 주가 방향을 가를 가능성이 큽니다.
NH투자증권은 이번 주 코스피 예상 밴드로 6,500~7,500을 제시했습니다. 현재 지수가 7,003이니 위아래로 각각 7% 안팎을 열어둔 셈입니다. 밴드를 이렇게 넓게 잡았다는 것 자체가 증권가도 방향을 단정하지 못하고 있다는 뜻으로 보입니다.
이 격차를 어떻게 읽을까
여기서부터는 제 해석입니다. 이번 6.87%포인트 격차를 코스닥이 좋고 코스피가 나쁘다는 식으로 요약하는 건 과한 단순화라고 봅니다.
코스닥 상승의 동력은 HLB의 FDA 승인이라는 단일 이벤트였습니다. 이벤트 드리븐 랠리는 성질상 재현되기 어렵습니다. 승인 뉴스가 한 번 반영되고 나면 다음 상승에는 또 다른 재료가 필요합니다. 반면 코스피를 누른 유가 100달러와 미국 10년물 5.24%는 며칠 만에 사라지는 성격의 변수가 아닙니다. 그런 의미에서 저는 이번 디커플링을 추세의 전환이라기보다 성격이 다른 두 힘이 같은 주에 겹친 결과로 보는 쪽에 무게를 둡니다.
다만 제 판단이 틀릴 수 있는 조건도 분명합니다. AMRO는 10월 5일 한국의 올해 성장률 전망을 3.1%에서 3.3%로, 내년은 2.2%에서 2.7%로 올려 잡았습니다. 7월에 이은 두 번째 상향입니다. 근거로는 “AI 관련 수출·투자 수요 증가가 에너지가격 상승에 따른 내수 감소 영향을 일부 상쇄할 것”이라는 진단을 내놨습니다. 즉 유가가 올라도 AI 사이클이 그걸 상쇄할 만큼 강하다면, 코스피의 약세는 길게 가지 않을 수 있습니다.
AI 수요의 지속성을 뒷받침하는 신호도 같은 날 나왔습니다. JP모건은 10월 전략 보고에서 대규모 전력망 연결 지연을 이유로 데이터센터발 전력 적자가 2030년까지 이어질 것으로 전망하며 에너지·바이오를 10월 추천 섹터로 제시했습니다. 국내에서 HD현대일렉트릭·효성중공업·LS일렉트릭 같은 전력기기 업체가 꾸준히 거론되는 배경이기도 합니다. 다만 JP모건은 초고압 설비 중심에서 중저압 배전반 수요로 축이 옮겨가는 변화가 이들에게 시험대가 될 것이라고 함께 짚었습니다. 수혜가 자동으로 주어지는 구조는 아니라는 얘기입니다.
진짜 쟁점은 따로 있다고 봅니다. AMRO는 성장률과 물가를 동시에 올렸습니다. 성장은 좋은데 물가도 같이 오르는 조합에서는 금리를 낮출 명분이 약해집니다. 미국 10년물이 5%대에 머무는 이유도 결국 여기에 닿아 있습니다. 그렇다면 시장이 봐야 할 건 코스피냐 코스닥이냐가 아니라 높은 금리를 감당할 만큼 실적이 나오는가입니다. 10월 8일 삼성전자 잠정실적이 그 첫 번째 답안지인 셈입니다.
한 가지 더 덧붙이면, 휴장 사흘은 그 자체로 변수입니다. 국내 시장이 닫혀 있는 동안 미국과 유럽은 정상 거래를 이어갔습니다. 그 사이의 가격 변화가 10월 6일 개장 직후 한꺼번에 반영되기 때문에, 재개장 첫날의 변동 폭은 평소보다 커질 수 있습니다. 이 점은 방향과 무관하게 염두에 둘 필요가 있어 보입니다.
앞으로 확인할 지표와 일정
- 10월 6일 재개장 첫 1시간 수급 — 외국인이 SK하이닉스를 계속 파는지, 아니면 방향을 바꾸는지가 지수 향방의 1차 단서입니다.
- 10월 8일 삼성전자 잠정실적 — 컨센서스 12조~13조원 대비 상회·하회 폭, 특히 DS부문 흑자 규모.
- FOMC 9월 의사록 — 추가 인상 논의가 실제로 어느 정도 비중으로 다뤄졌는지.
- 브렌트유 100달러 선 — 이 선이 깨져 내려오는지, 아니면 고착되는지에 따라 10월 9일 미국 CPI의 결과가 달라집니다.
- 미국 10년물 5.24% — 5% 아래로 내려오면 코스피 대형주의 할인율 부담이 완화됩니다.
- 코스닥 900선 — 바이오 랠리가 식은 뒤에도 893선을 지키는지가 이번 상승의 성격을 판별하는 기준이 될 수 있습니다.
- 중국 본토 증시 재개장 — 국경절 연휴 이후 중화권 자금 흐름이 한국으로 돌아오는지 여부.
자주 묻는 질문
코스피와 코스닥이 반대로 움직이는 게 흔한 일인가요?
드물지는 않지만 한 주 만에 6.87%포인트가 벌어지는 건 흔치 않습니다. 보통 두 지수는 같은 방향으로 움직이되 코스닥의 변동 폭이 더 큽니다. 이번처럼 방향 자체가 갈리는 건 대형주에 작용하는 악재와 중소형주에 작용하는 호재가 동시에 존재할 때 나타납니다.
코스닥 +5.78%는 코스닥 전체가 좋았다는 뜻인가요?
그렇게 보기는 어렵습니다. 주간 상승률 상위 종목이 바이오에 몰려 있었고, 그중 3개가 HLB 그룹주였습니다. 또 10월 2일 하루만 보면 코스닥은 0.11% 하락 마감했습니다. 특정 이벤트가 만든 상승에 가깝다고 보는 편이 사실에 부합합니다.
유가 100달러가 왜 코스피에 나쁜가요?
코스피 시가총액 상위에는 에너지를 원가로 쓰는 제조·운송·화학 기업이 많기 때문입니다. 원가가 오르면 마진이 줄고, 동시에 국내 물가를 밀어올려 소비 여력을 깎습니다. AMRO가 10월 5일 한국 물가 전망을 2.6%에서 2.7%로 올린 것도 에너지 가격을 반영한 결과입니다.
이번 주 거래일이 사흘뿐이면 어떤 점을 주의해야 하나요?
휴장 기간 해외 시장의 가격 변화가 재개장 첫날 한꺼번에 반영되기 때문에 변동 폭이 평소보다 커질 수 있습니다. 또 거래일이 짧은 만큼 같은 뉴스에도 지수 반응이 과장돼 나타날 수 있습니다.
삼성전자 잠정실적에서 무엇을 봐야 하나요?
영업이익 총액보다 반도체(DS) 부문의 흑자 규모와 HBM 수율 개선 속도가 핵심 관전 포인트로 꼽힙니다. 증권가 눈높이가 이미 낮아진 상태라, 숫자 자체보다 세부 구성이 주가 방향을 가를 가능성이 큽니다.
참고 자료
- 머니투데이 코스피 지지부진 박스피 갇혔는데…27% 뛰었다 이 종목 급등 [김근희의 증시 랩업] (2026.10.03)
- 뉴스1 코스피, 0.46% 상승한 7003.74 마감…코스닥 0.11%↓ (2026.10.02)
- 아시아경제 [마켓 ING] 7000선 안착 시도 코스피, 삼성전자 실적 주목 (2026.10.05)
- 이투데이 AMRO, 韓 성장률 3.1→3.3% 상향…내년 2.2→2.7% (2026.10.05)
- 글로벌이코노믹 빅테크 전력난 2030년까지 이어진다…JP모건, 10월 카드로 에너지·바이오 낙점 (2026.10.05)
- 파이낸셜뉴스 [주간증시전망] 코스피, 7000선 안착할까…삼성전자 실적·美 금리 분수령 (2026.10.04)
#코스닥 #코스피 #증시분석 #제약바이오 #반도체 #삼성전자 #국제유가 #미국국채금리 #HLB #기판주
본문 도표는 위 참고 자료에서 확인한 수치로 직접 제작했습니다. 지수·등락률·수급 수치는 각 기사의 집계 기준을 따랐으며, 집계 시점과 기준에 따라 수치가 달라질 수 있습니다.
투자 유의 안내 — 이 글은 공개된 자료를 정리하고 해석한 개인 의견이며, 투자 자문이나 특정 종목의 매수·매도 권유가 아닙니다. 본문의 전망과 해석은 작성 시점의 정보에 기반한 것으로 이후 상황에 따라 달라질 수 있으며, 틀릴 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으며, 작성자는 이 글을 근거로 한 투자 결과에 어떠한 법적 책임도 지지 않습니다. 주식 투자에는 원금 손실의 위험이 있습니다.
조회수: 2
작성자 소개