지난 9월 14일 월요일 저녁, 국내 증시에는 처음 있는 일이 벌어졌습니다. 오후 3시 30분에 정규장이 끝난 뒤에도 주식 창이 꺼지지 않았습니다. 한국거래소(KRX)가 오후 4시부터 8시까지 실시간 체결이 가능한 ‘애프터마켓’을 열었기 때문입니다. 퇴근길 지하철에서 주식을 사고파는 풍경이 제도적으로 가능해진 첫날이었습니다.
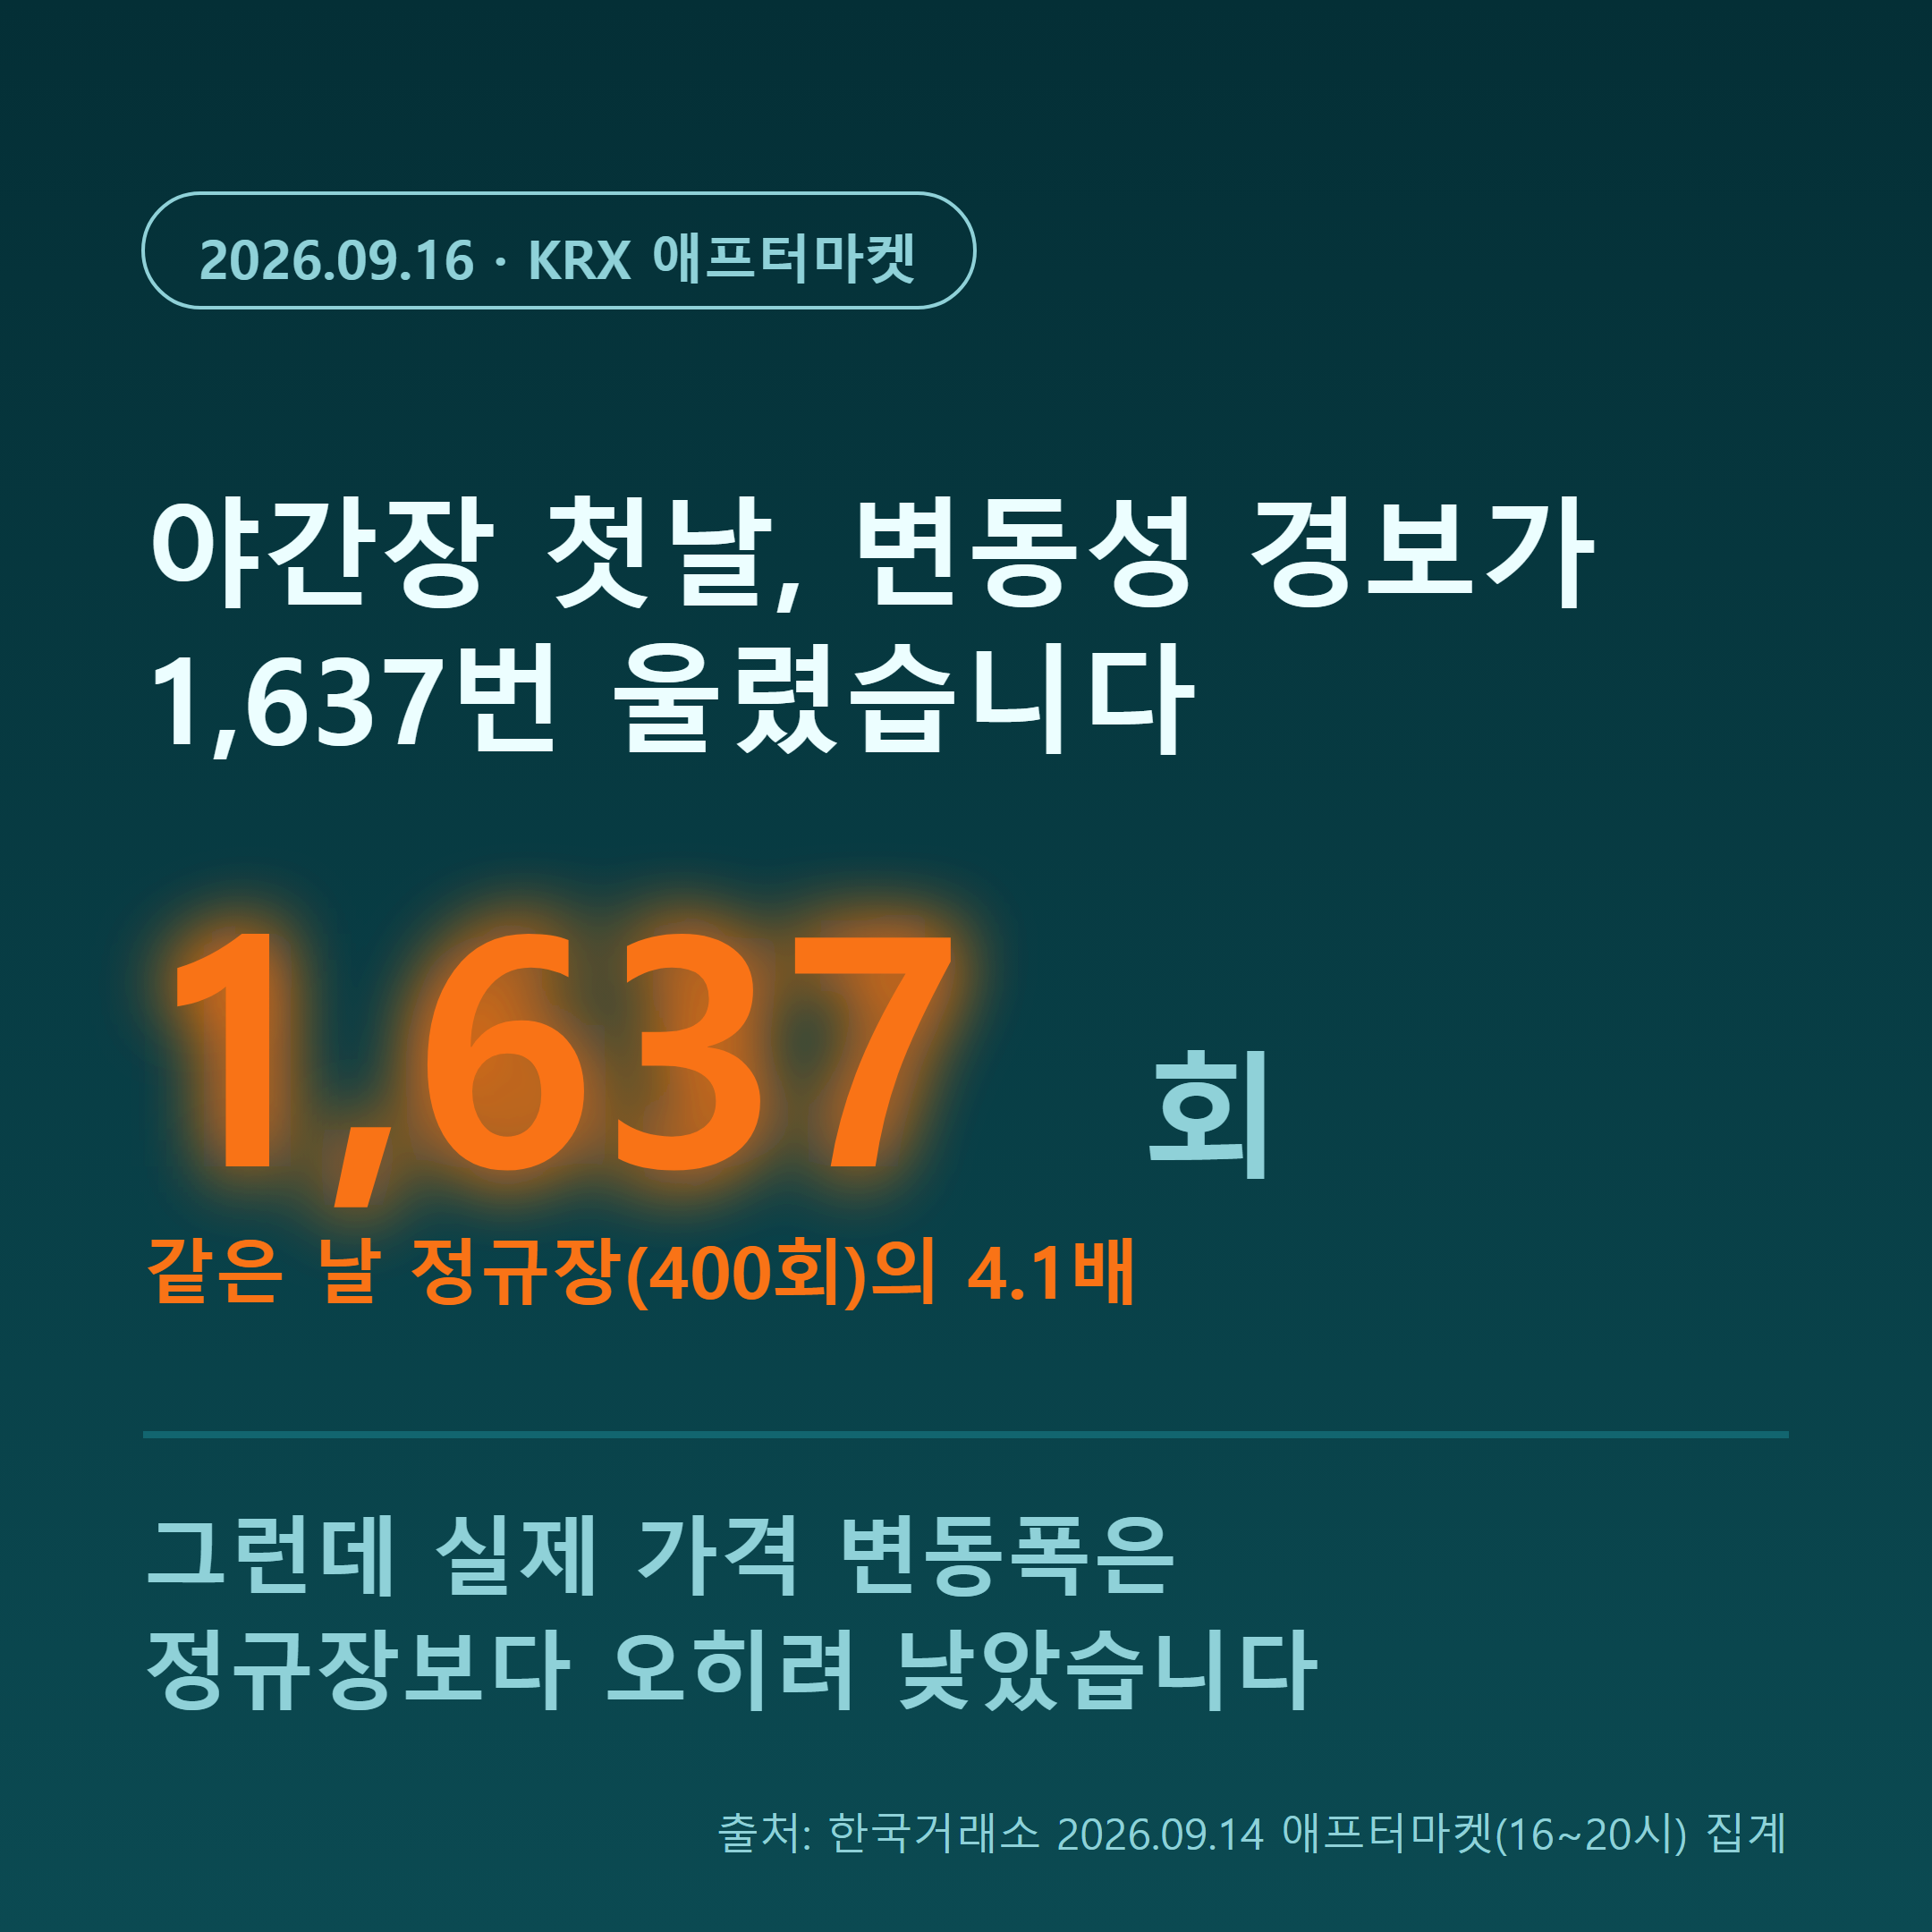
그런데 개장 이틀이 지난 9월 16일 현재, 이 첫날을 두고 시장의 평가가 정반대로 갈리고 있습니다. 한쪽에서는 “브레이크가 1,637번이나 걸린 롤러코스터였다”고 하고, 한국거래소는 “실제 가격 변동폭은 정규장보다 오히려 낮았다”고 반박합니다. 두 이야기 모두 같은 하루, 같은 시장을 두고 하는 말입니다. 오늘은 이 두 숫자가 왜 동시에 맞을 수 있는지, 그리고 그 사이에서 진짜 놓치면 안 되는 지점이 어디인지를 뜯어보겠습니다.
개장 첫날 밤, 브레이크가 1,637번 걸렸습니다
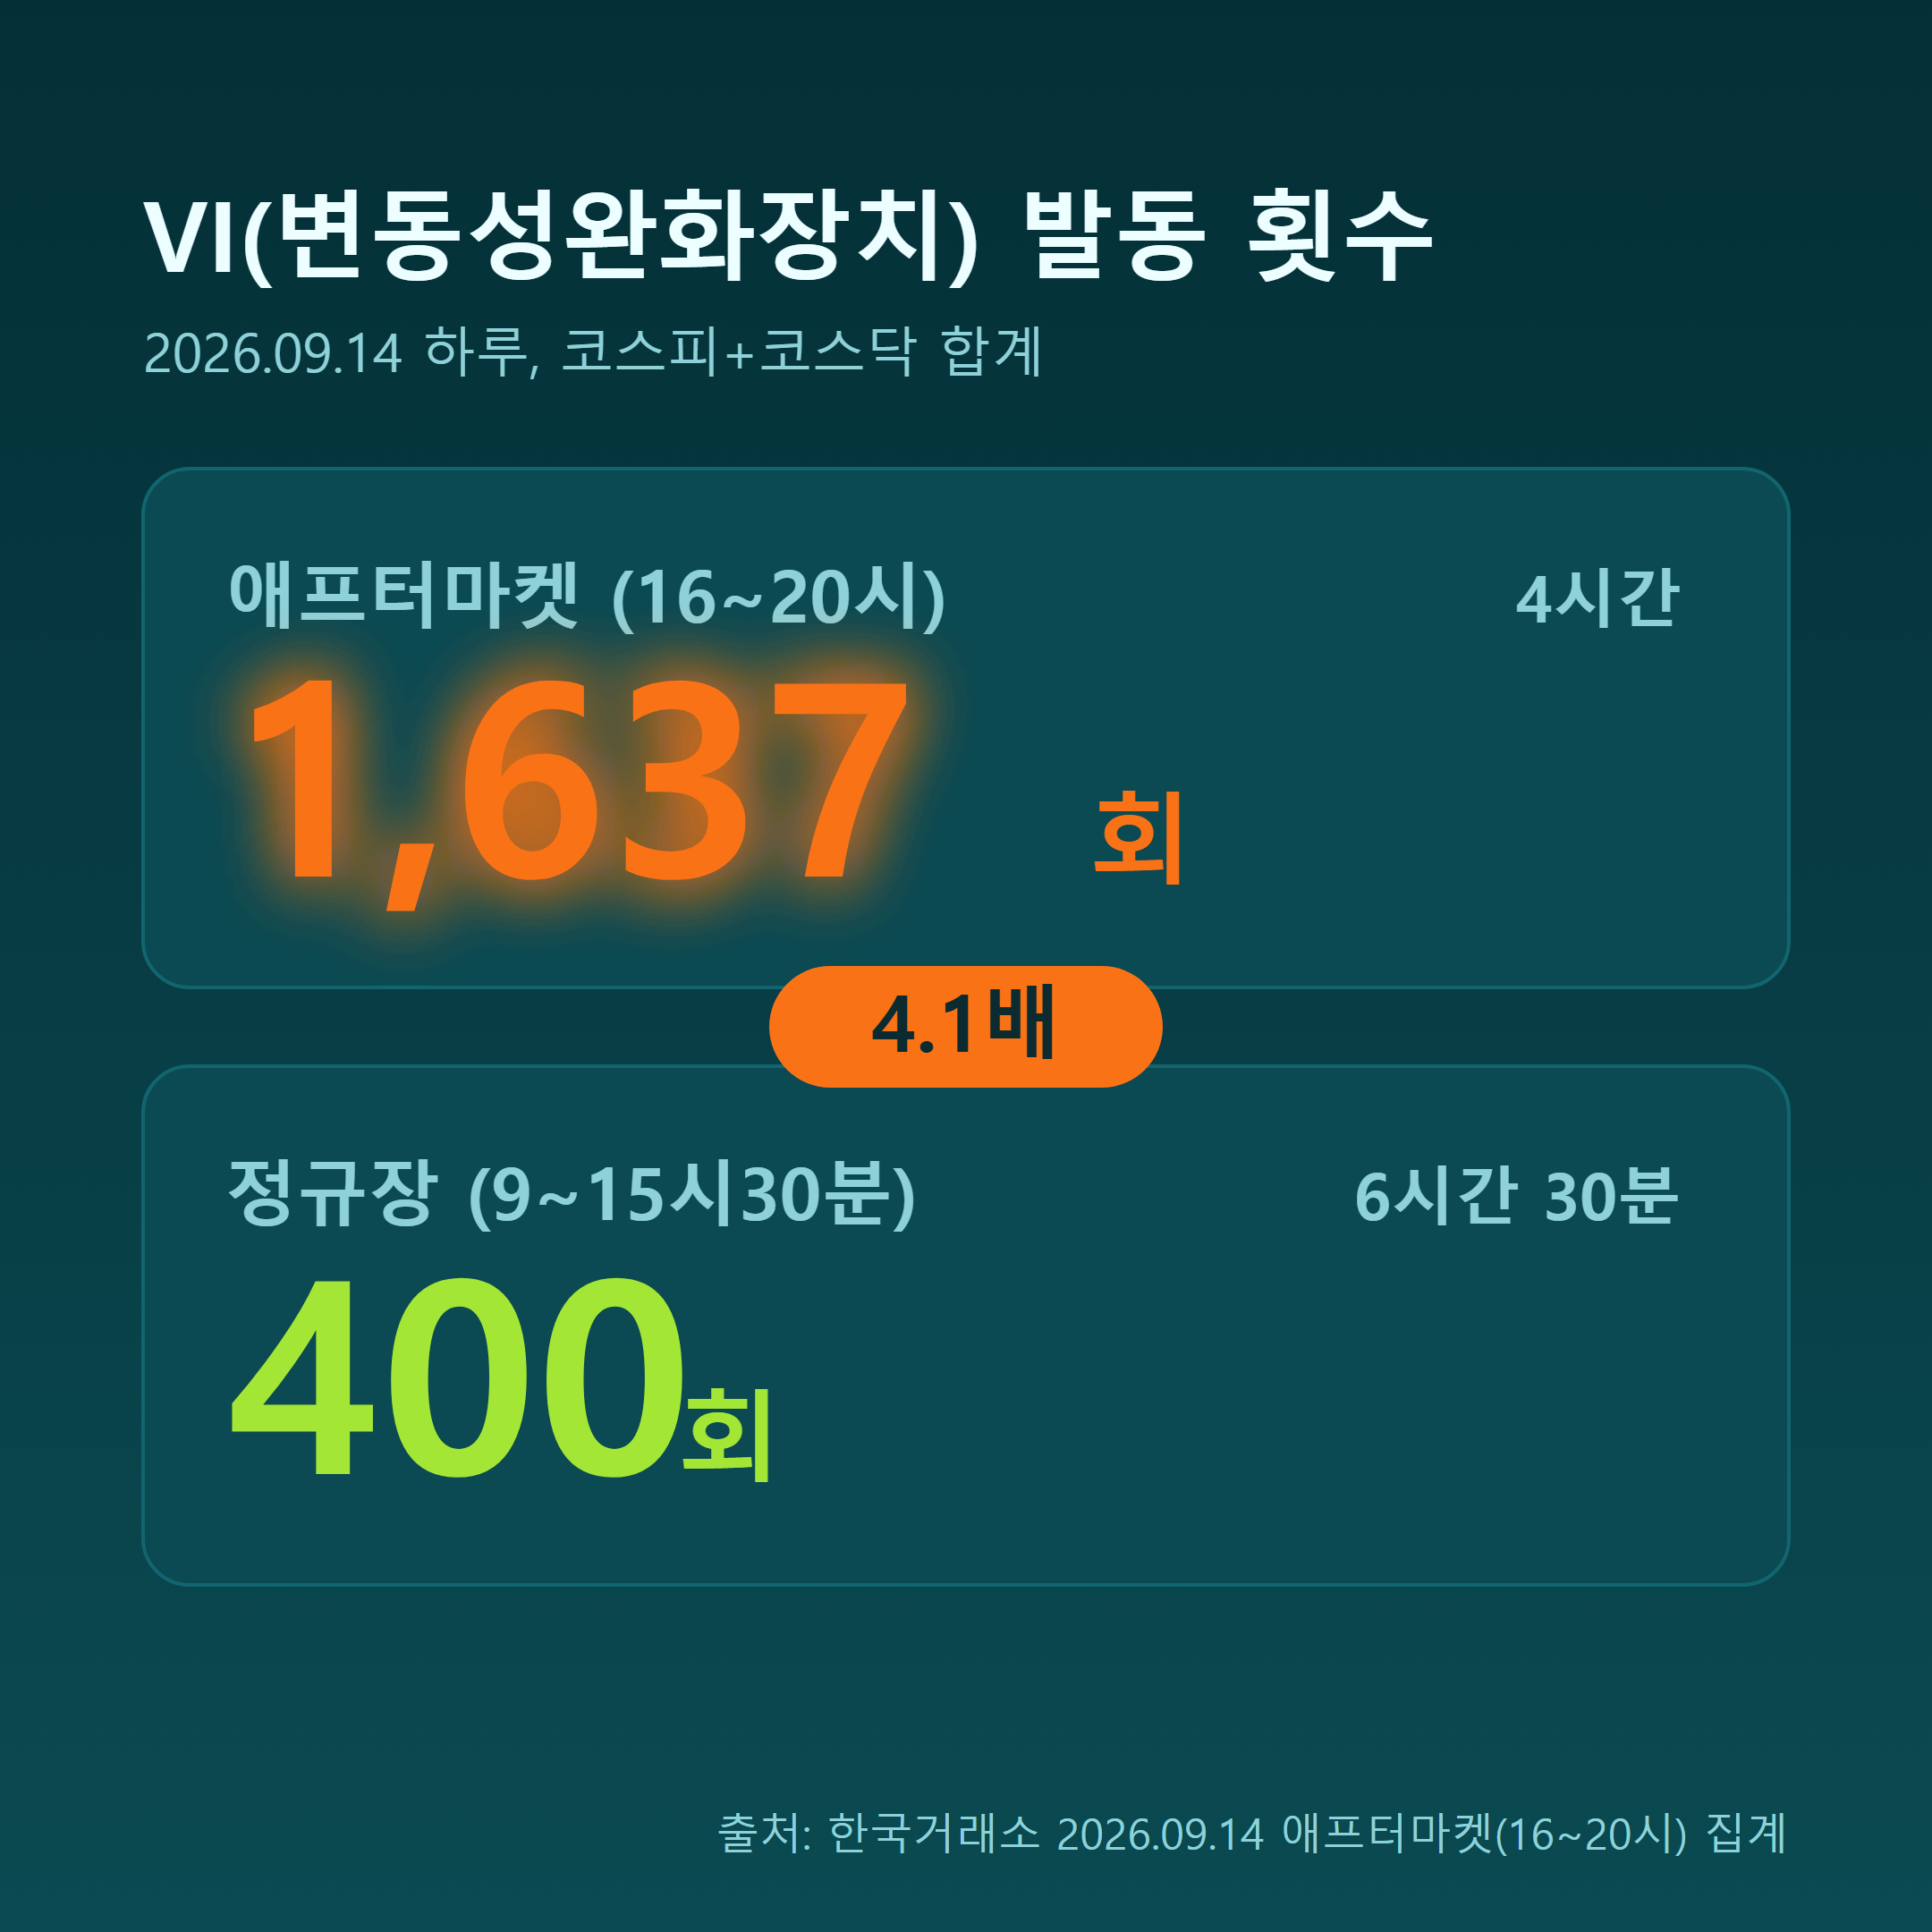
한국거래소 집계를 인용한 보도에 따르면 애프터마켓 첫 거래일인 9월 14일 오후 4시부터 8시까지 코스피와 코스닥에서 정적·동적 변동성완화장치(VI)가 총 1,637회 발동됐습니다. 같은 날 정규장(오전 9시~오후 3시 30분)의 400회와 비교하면 4.1배입니다.
거래 시간을 감안하면 격차는 더 벌어집니다. 정규장은 6시간 30분, 애프터마켓은 4시간입니다. 시간당 발동 횟수로 환산하면 정규장이 약 62회, 애프터마켓이 약 409회로 6.6배 차이가 납니다. 거래 규모는 훨씬 작은데 경보만 훨씬 많이 울린 셈입니다.
세부 내역을 보면 동적 VI가 1,065회로 전체의 65%, 정적 VI가 572회로 35%를 차지했습니다. 발동된 종목 수는 515개였습니다. 첫날 거래가 성립한 종목이 2,413개였으니, 다섯 종목 중 한 종목꼴로 최소 한 번은 거래가 멈췄다는 뜻입니다.
VI가 무엇이고, 왜 이렇게 자주 걸렸을까요
VI는 Volatility Interruption의 약자로, 우리말로는 변동성완화장치입니다. 주가가 기준가격 대비 일정 폭 이상 급하게 움직이면 약 2분간 매매를 단일가로 전환해 흥분을 식히는 장치입니다. 서킷브레이커가 시장 전체를 세우는 큰 차단기라면, VI는 종목 하나하나에 붙어 있는 작은 두꺼비집에 가깝습니다.
정적 VI와 동적 VI는 기준이 다릅니다
정적 VI는 그날 시가나 직전 단일가 같은 ‘고정된 기준가’에서 일정 폭(통상 10%) 이상 벌어질 때 걸립니다. 하루 동안 얼마나 움직였는지를 보는 장치입니다. 반면 동적 VI는 직전 체결가를 기준으로 삼습니다. 바로 앞 거래 대비 일정 폭 이상 튀면 즉시 걸립니다.
첫날 발동의 65%가 동적 VI였다는 사실이 여기서 중요해집니다. 동적 VI는 ‘직전 체결가 대비’를 재기 때문에, 거래가 드문드문 이뤄지는 시장에서 구조적으로 더 자주 걸립니다. 정규장이라면 호가 사이사이가 촘촘히 메워져 주가가 계단을 밟고 올라가지만, 유동성이 얇은 야간장에서는 같은 폭을 한 번에 건너뛰게 됩니다. 결과적으로 하루 전체 등락폭은 같아도 동적 VI는 훨씬 많이 발동합니다.
VI 발동 횟수는 ‘가격이 얼마나 많이 움직였나’가 아니라 ‘한 번에 얼마나 크게 건너뛰었나’를 재는 지표에 가깝습니다. 이 구분이 오늘 이야기의 핵심입니다.
경보의 80%가 오후 4시 한 시간에 몰렸습니다
시간대별 분포를 보면 그림이 더 선명해집니다. 첫날 VI 1,637회 중 1,312회, 즉 80.1%가 오후 4시대에 집중됐습니다. 오후 5시부터 8시까지 세 시간 동안 발동된 건 325회, 19.9%에 불과했습니다.
흥미로운 건 거래대금 분포가 이와 정반대라는 점입니다. 시간대별 거래대금 비중은 오후 4~5시가 19.6%로 가장 낮았고, 5~6시 25.5%, 6~7시 24.2%, 7~8시가 30.7%로 가장 높았습니다. 돈은 저녁 늦게 몰렸는데, 경보는 초저녁에 몰린 것입니다.
정규장이 3시 30분에 끝나고 30분의 공백을 거친 뒤 오후 4시에 애프터마켓이 열립니다. 이 공백 동안 쌓인 주문이 개장 직후 한꺼번에 쏟아지면서 첫 체결 가격이 크게 벌어졌고, 그 시점에 동적 VI가 무더기로 걸렸다고 보는 것이 자연스럽습니다. 시간이 지나 호가가 채워지면서 발동 빈도는 빠르게 잦아들었습니다.
걸린 종목은 거의 다 코스닥 중소형주였습니다
시장별로 나눠 보면 코스닥이 1,298회로 79.3%, 코스피가 339회로 20.7%였습니다. 코스닥에 경보가 네 배 가까이 쏠린 셈입니다.
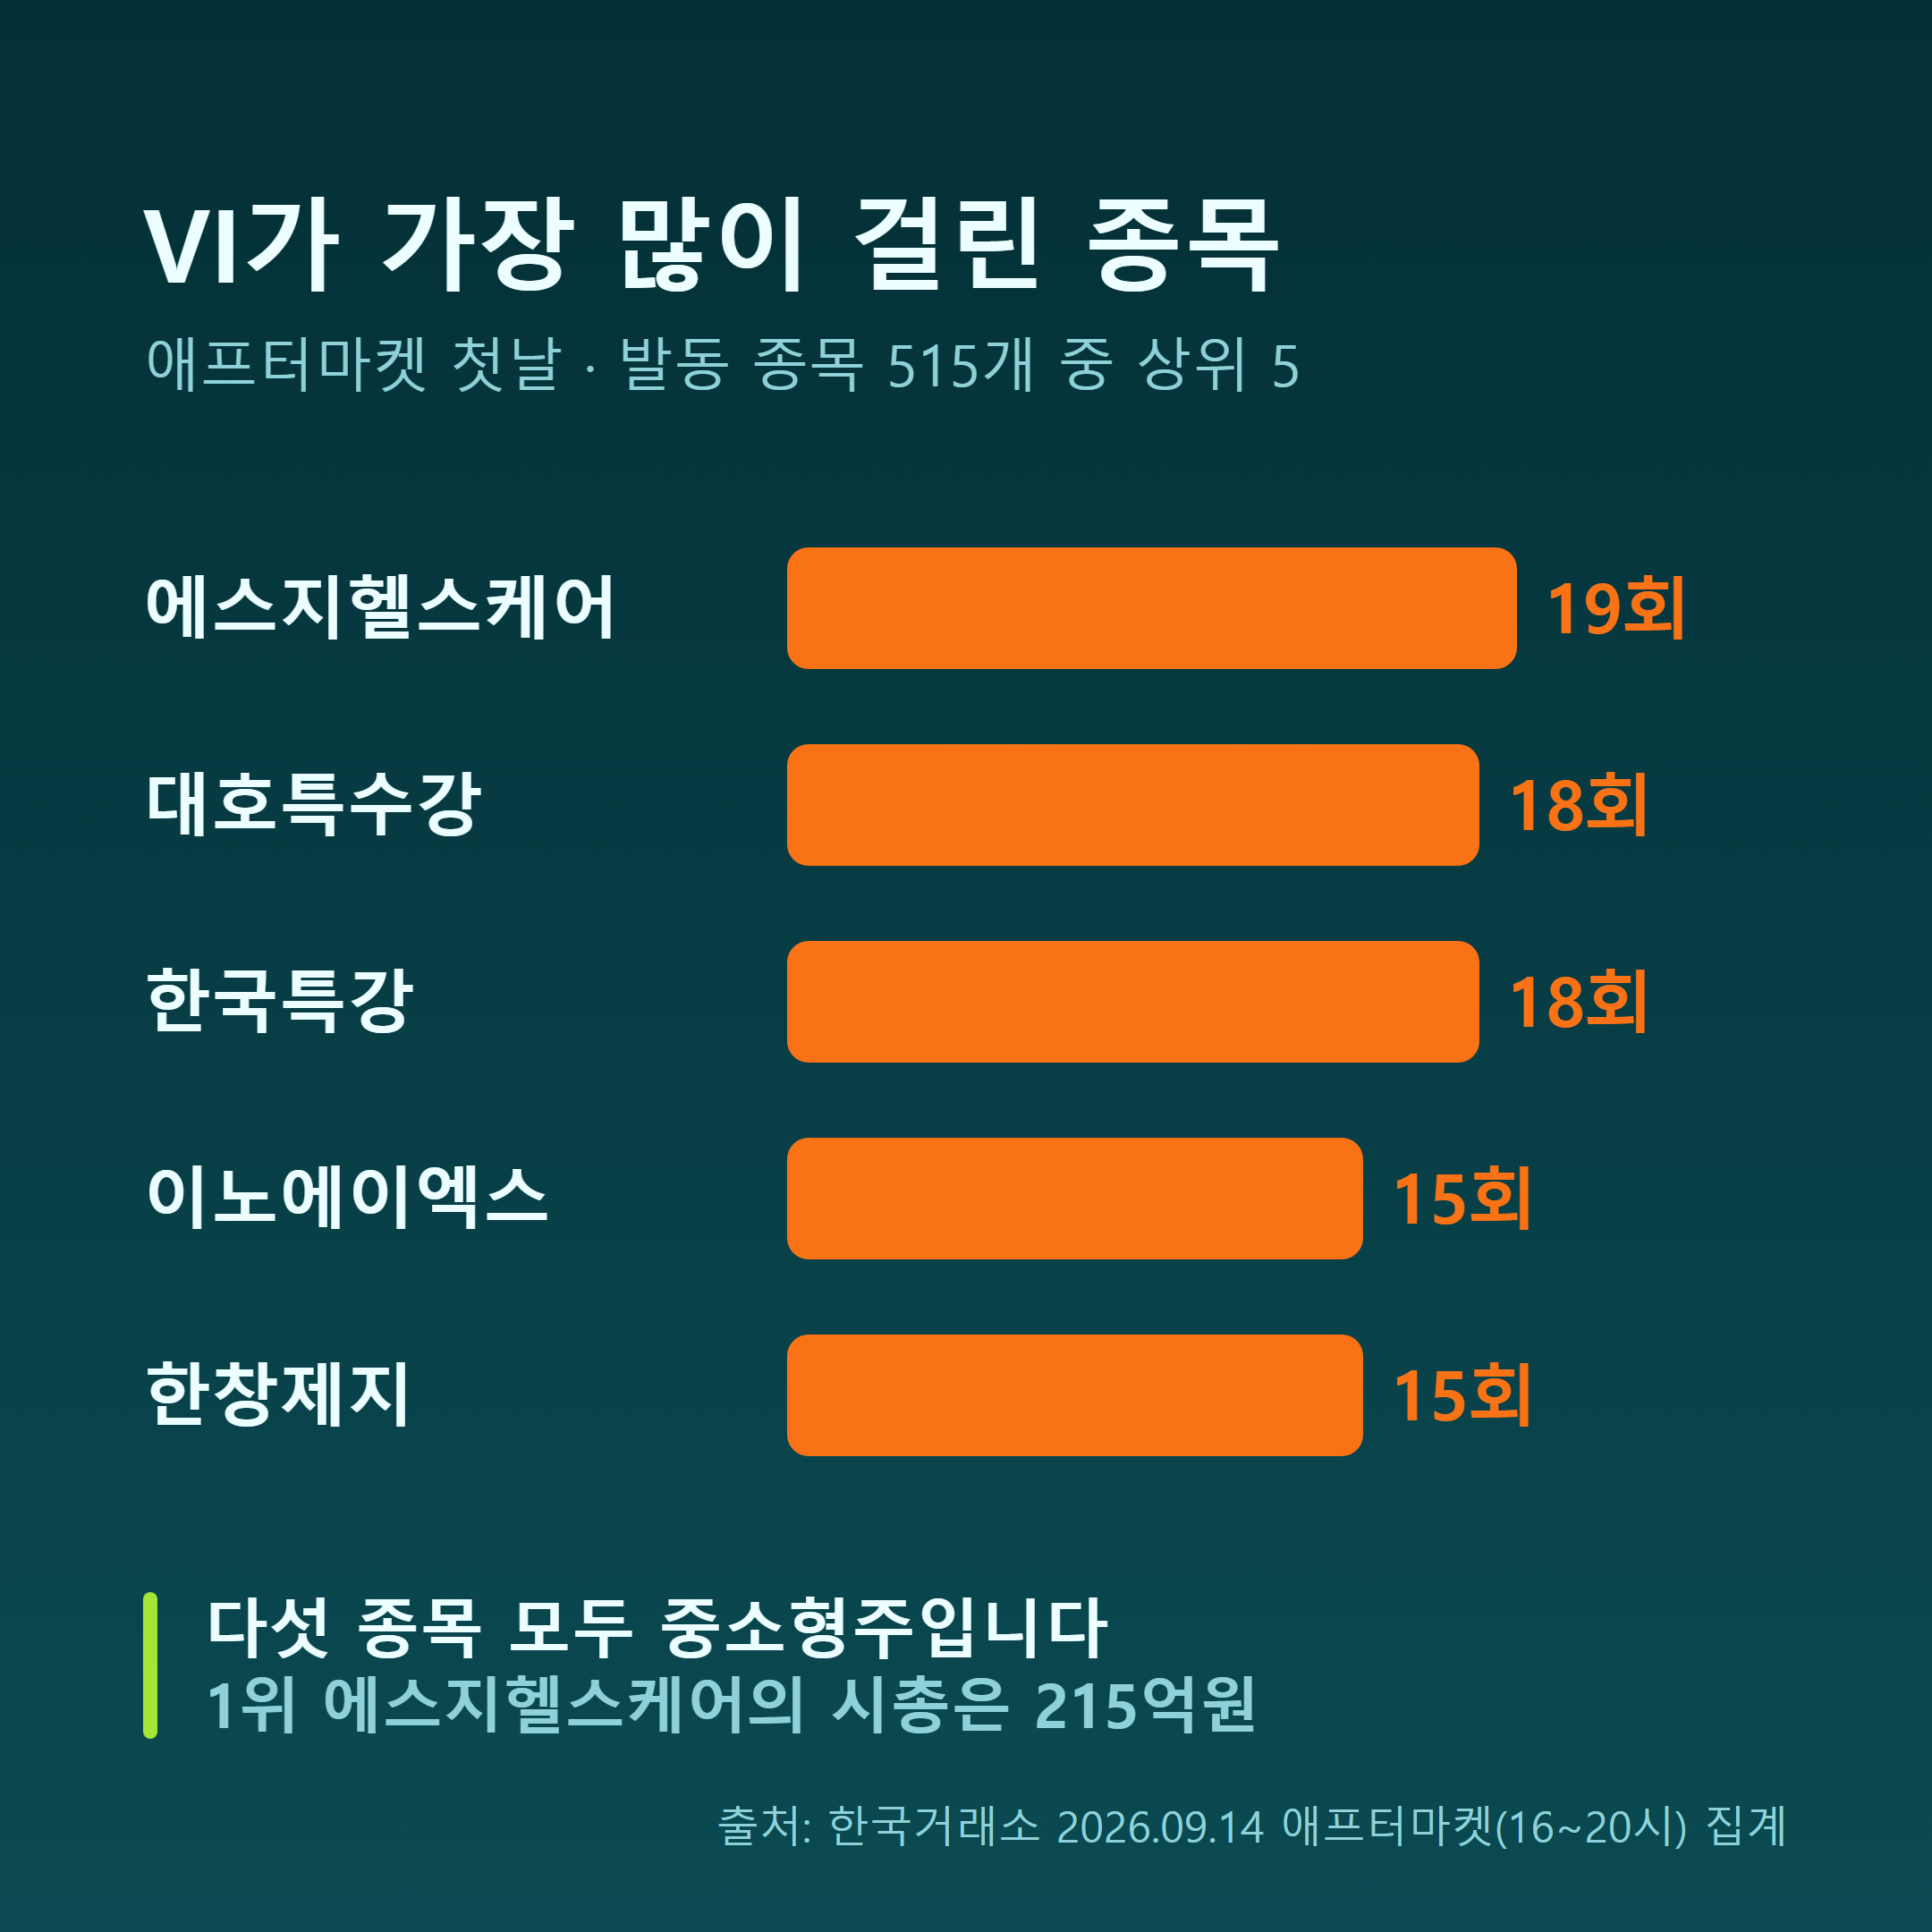
개별 종목을 보면 더 분명합니다. VI가 가장 많이 걸린 종목은 에스지헬스케어로 하루에만 19회 발동됐습니다. 이 종목의 시가총액은 215억원입니다. 정규장에서 1,787원으로 마감한 주가가 애프터마켓 개장 직후인 오후 4시 20분경 2,080원까지 올랐습니다. 16.85% 상승입니다. 뒤를 이은 대호특수강과 한국특강이 각 18회, 이노에이엑스와 한창제지가 각 15회였습니다. 다섯 종목 모두 중소형주입니다.
가장 극적인 사례는 포니링크였습니다. 정규장 종가 2,400원에서 3,150원까지 올라 29.9%, 사실상 상한가를 찍었습니다. 그런데 이 가격을 만든 거래량은 1,417주였습니다. 주당 3,000원 안팎이니 금액으로는 400만원대입니다. 자동차 한 대 값도 안 되는 주문이 시가총액을 30% 움직인 셈입니다.
| 종목 | VI 발동 | 정규장 종가 | 애프터마켓 고가 |
|---|---|---|---|
| 에스지헬스케어 | 19회 | 1,787원 | 2,080원 (+16.85%) |
| 포니링크 | — | 2,400원 | 3,150원 (+29.9%) |
| 대호특수강 | 18회 | — | — |
| 한국특강 | 18회 | — | — |
| 이노에이엑스 | 15회 | — | — |
| 한창제지 | 15회 | — | — |
※ 한국거래소 2026년 9월 14일 애프터마켓 집계. ‘—’는 공개 자료에서 확인되지 않은 항목입니다.
거래소의 반박: “체감과 실제는 다릅니다”
이 수치들만 보면 야간장이 아수라장이었던 것처럼 읽힙니다. 그런데 한국거래소가 내놓은 설명은 결이 다릅니다. 거래소는 9월 15일 자료에서 애프터마켓 첫날 VI 발동이 1,112건으로 정규장 391건 대비 2.8배였다고 밝히면서, 실제 종목별 고저변동성은 정규장보다 낮았다고 강조했습니다.
거래소가 제시한 수치를 보면 코스피는 정규장 4.1%에서 애프터마켓 2.9%로, 코스닥은 5.8%에서 4.6%로 낮아졌습니다. 두 시장 모두 1.2%포인트씩 줄었습니다. 고저변동성은 그 시간대 안에서 고가와 저가가 얼마나 벌어졌는지를 재는 지표입니다. 즉 ‘하루에 얼마나 출렁였나’로 보면 야간장이 정규장보다 잔잔했다는 뜻입니다.
| 구분 | 정규장 | 애프터마켓 | 차이 |
|---|---|---|---|
| 코스피 고저변동성 | 4.1% | 2.9% | -1.2%p |
| 코스닥 고저변동성 | 5.8% | 4.6% | -1.2%p |
| VI 발동(거래소 집계) | 391건 | 1,112건 | 2.8배 |
| VI 발동(정적+동적 합산) | 400회 | 1,637회 | 4.1배 |
※ 한국거래소 2026년 9월 14일 기준. VI 집계치가 두 갈래인 이유는 아래에서 설명합니다.
숫자가 두 개인 이유부터 짚고 갑니다
같은 하루인데 VI 횟수가 1,637회와 1,112회로 두 가지가 돌아다닙니다. 1,637회는 코스닥 1,298회와 코스피 339회의 합이고, 1,112회는 코스닥 884회와 코스피 228회의 합입니다. 두 숫자 모두 시장별 내역이 각각 맞아떨어지므로 어느 한쪽이 오보라고 보기는 어렵습니다. 집계 시점이나 포함 범위가 달랐을 가능성이 큽니다. 다만 어느 쪽을 쓰더라도 결론은 같습니다. 정규장보다 최소 2.8배, 많게는 4.1배 자주 걸렸다는 사실은 변하지 않습니다. 참고로 거래소 기준 둘째 날(9월 15일) 발동은 1,249건으로 첫날보다 오히려 늘었습니다.
야간장 거래대금의 93%는 개인이었습니다
첫날 애프터마켓 거래대금은 1조8,177억원이었습니다. 같은 날 정규장 거래대금 25조7,000억원의 약 7%, KRX 전체 거래대금 27조6,000억원의 6.6% 수준입니다. 참여 증권사는 38곳, 거래량은 7,224만주였습니다. 거래 대상 2,501개 종목 중 96%인 2,413개에서 거래가 성립했습니다.
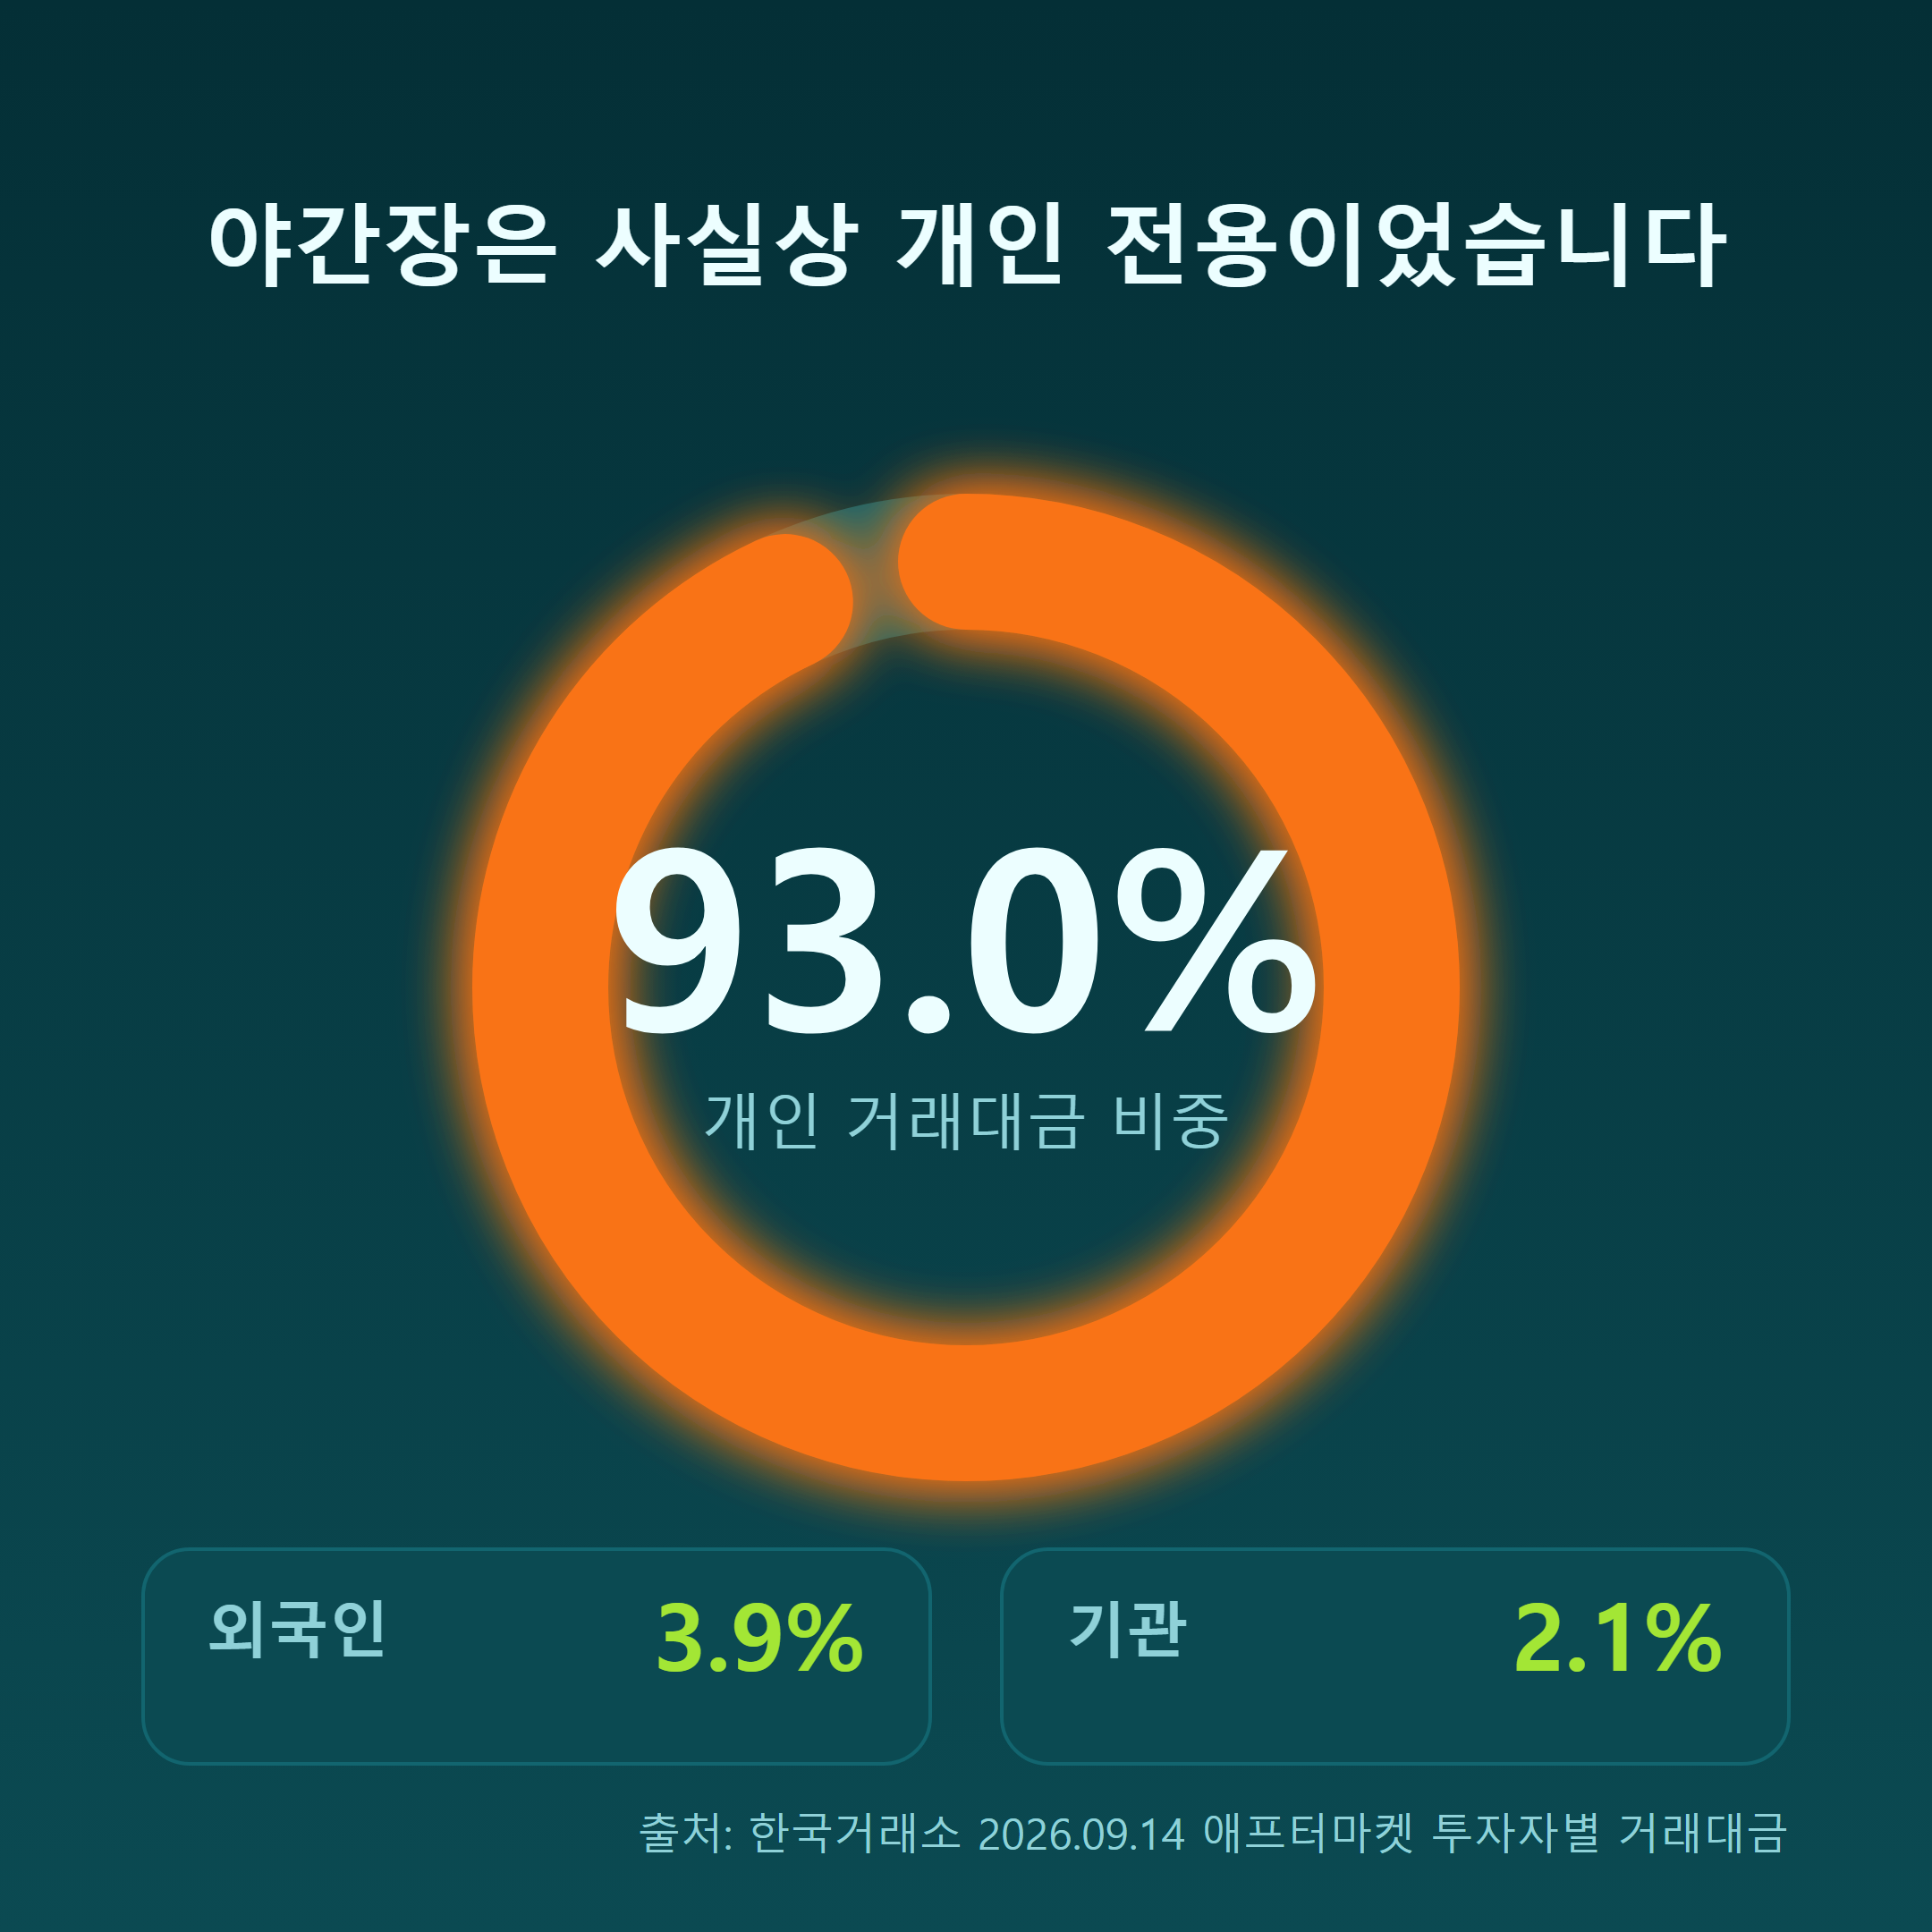
이 거래대금을 투자자별로 쪼개면 야간장의 성격이 드러납니다. 개인이 93.0%, 외국인이 3.9%, 기관이 2.1%였습니다. 순매매로 보면 개인이 537억원을 순매수한 반면 외국인은 480억원, 기관은 63억원을 순매도했습니다. 주문 매체는 모바일(MTS)이 73%, HTS가 21%였습니다.
종목 쏠림도 뚜렷했습니다. 삼성전자와 SK하이닉스 두 종목의 애프터마켓 거래대금이 7,279억5,900만원으로, 코스피 애프터마켓 전체의 54.9%, KRX 애프터마켓 전체의 약 40%를 차지했습니다. 대형주 두 종목에 돈이 몰리고, 그 바깥의 중소형주에서는 얇은 호가가 흔들린 하루였던 셈입니다.
이틀 만에 44.6% 증발한 거래대금
둘째 날인 9월 15일 KRX 애프터마켓 거래대금은 1조73억9,000만원으로 첫날 대비 44.6% 줄었습니다. 코스피가 5,963억1,600만원, 코스닥이 4,110억7,500만원이었습니다. 거래량은 6,110만9,000주로 15.4% 감소에 그쳤습니다. 거래량보다 거래대금이 훨씬 크게 빠졌다는 것은 첫날 몰렸던 고가 대형주 거래가 빠르게 식었다는 뜻입니다.
경쟁 구도도 하루 만에 뒤집혔습니다. 첫날에는 KRX가 1조8,177억원으로 넥스트레이드(NXT)의 1조7,896억원을 281억원 차이로 근소하게 앞섰습니다. 그런데 둘째 날에는 NXT가 1조1,987억원, KRX가 1조74억원을 기록해 NXT가 1,913억원 앞섰습니다.
같은 야간장인데 왜 결과가 갈렸을까요
두 시장은 취급 종목 구성이 다릅니다. NXT는 유동성이 높은 604개 종목만 거래하는 반면, KRX 애프터마켓은 저유동성 종목까지 포함해 2,472개를 다룹니다. 약 4.1배 넓습니다. 종목 수가 넓다는 건 선택권이 많다는 뜻이지만, 동시에 호가가 얇은 종목이 대거 포함된다는 뜻이기도 합니다. VI가 코스닥 중소형주에 집중된 것도, 첫날 이후 거래대금이 빠르게 빠진 것도 이 구조와 무관하지 않아 보입니다.
한편 증권사들은 야간 거래 고객을 잡기 위해 이벤트 경쟁에 들어갔습니다. 한국투자증권은 누적 거래 10억원 이상 고객을 대상으로 100만원 상당 스마트워치를 추첨하고, 신한투자증권은 주간 거래액 100억원 이상 고객 5명에게 200만원을 지급하는 식입니다. 대신증권도 누적 5,000만원 이상 거래 고객에게 상품권을 추첨합니다. 거래량이 곧 수수료인 구조에서 나온 자연스러운 움직임입니다.
두 숫자가 동시에 맞는 이유
여기까지가 사실이고, 이제부터가 제 해석입니다.
“VI 4배”와 “변동성은 더 낮음”은 서로 모순되는 이야기처럼 들리지만, 실은 서로 다른 것을 재고 있습니다. 고저변동성은 그 시간대의 최고가와 최저가 사이의 폭을 봅니다. 거래가 적으면 가격이 멀리 가지 못하니 이 폭은 오히려 좁아집니다. 반면 동적 VI는 체결과 체결 사이의 점프 크기를 봅니다. 거래가 적으면 중간 호가가 비어 있어 한 번에 크게 건너뛰게 되고, 이 숫자는 커집니다. 유동성이 얇아지면 앞의 지표는 내려가고 뒤의 지표는 올라갑니다. 두 숫자가 반대 방향으로 움직이는 게 오히려 정상이라는 뜻입니다.
그래서 거래소의 “변동성이 낮았다”는 설명은 통계적으로 틀린 말이 아니라고 봅니다. 다만 그 지표가 투자자가 실제로 겪는 위험을 대변하느냐는 다른 문제로 보입니다. 시장 전체의 평균 변동폭이 작아도, 개인이 실제로 돈을 잃는 건 평균에서가 아니라 포니링크처럼 1,417주에 30% 튄 개별 종목에서입니다. 평균을 근거로 안심시키는 설명과 개별 종목에서 벌어진 일 사이의 간극이, 이번 논쟁의 진짜 쟁점이라고 생각합니다.
진짜 위험은 변동성이 아니라 비대칭이라고 봅니다
개인이 93.0%, 기관과 외국인을 합쳐 6.0%라는 숫자를 저는 이렇게 읽습니다. 정규장에서 개인이 손해를 보더라도, 최소한 반대편에는 같은 정보와 같은 도구를 쓰는 기관이 있습니다. 호가를 깔아주는 시장조성자도 있습니다. 그런데 야간장에서는 그 반대편이 거의 비어 있습니다. 개인이 개인을 상대로, 그것도 호가가 얇은 중소형주에서 거래하는 구조입니다. 이런 환경은 시세조종이나 단순한 착오 주문 하나가 가격을 크게 흔들기 쉽습니다.
거래소가 첫날 VI 기준을 그대로 유지하기로 한 것도 이 맥락에서 이해됩니다. 기준을 느슨하게 풀면 경보 횟수는 줄겠지만, 정작 막아야 할 개별 종목의 급등락은 그대로 통과합니다. 반대로 기준을 조이면 거래가 자꾸 끊겨 야간장을 여는 의미가 옅어집니다. 어느 쪽도 깔끔한 답이 아닙니다. 개인적으로는 VI 기준을 손대는 것보다 야간장에 유동성을 공급할 주체를 어떻게 만들 것인가가 먼저 풀려야 할 문제에 무게를 둡니다.
이 판단이 틀릴 수 있는 조건
물론 제 판단이 틀릴 수 있습니다. 아직 거래일이 이틀뿐입니다. 첫날의 VI 폭증이 새 제도에 적응하는 과정의 일시적 현상이라면, 호가가 채워지면서 몇 주 안에 자연스럽게 잦아들 수 있습니다. 실제로 첫날 오후 4시대에 80%가 몰렸다가 이후 세 시간 동안 급감한 패턴은 그런 해석을 뒷받침합니다. 또 기관이 야간 운용 체계를 갖추는 데 시간이 걸릴 뿐이라면, 개인 93%라는 비중도 몇 달 뒤에는 달라져 있을 수 있습니다. 반대로 둘째 날 거래소 집계 VI가 1,249건으로 오히려 늘어난 점은 적응 과정만으로는 설명되지 않는 부분입니다. 이 숫자가 앞으로 어느 쪽으로 가느냐가 판단을 가를 것으로 봅니다.
앞으로 확인할 지표와 일정
제가 앞으로 몇 주간 지켜보려는 지표는 네 가지입니다.
- 일별 VI 발동 추이 — 첫날 1,112건, 둘째 날 1,249건(거래소 기준)에서 다음 주에 어느 방향으로 가는지가 핵심입니다. 계속 늘거나 횡보하면 구조적 문제, 감소하면 적응 과정으로 볼 여지가 커집니다.
- 기관·외국인 비중 — 현재 합산 6.0%입니다. 이 숫자가 두 자릿수로 올라오는지가 야간장이 ‘진짜 시장’이 되느냐를 가릅니다.
- KRX와 NXT의 거래대금 점유율 — 둘째 날 NXT가 1,913억원 앞섰습니다. 격차가 벌어지면 종목 수 확대 전략이 역효과였다는 신호일 수 있습니다.
- 거래대금의 안착 수준 — 첫날 1조8,177억원에서 둘째 날 1조74억원으로 내려왔습니다. 어느 선에서 바닥을 잡는지가 제도의 실수요를 보여줍니다.
제도 일정도 있습니다. 거래소는 내년 오전 시간대 확대(프리마켓 방향)를 예고한 상태여서, 야간장에서 나온 문제들이 정리되지 않으면 그대로 오전으로 옮겨 갑니다. 그리고 단기적으로는 한국시간 9월 17일 새벽에 나오는 FOMC 결과가 변수입니다. 정규장이 닫힌 밤에 해외 재료가 터졌을 때 야간장이 이를 어떻게 소화하는지가, 애프터마켓이 실제로 무엇을 위한 시장인지 보여주는 첫 시험대가 될 것으로 보입니다.
자주 묻는 질문 (FAQ)
VI가 걸리면 내 주문은 어떻게 되나요?
VI가 발동하면 약 2분간 해당 종목이 단일가 매매로 전환됩니다. 그 시간 동안에도 주문 접수, 정정, 취소는 가능하며 체결만 2분 뒤 한 번에 이뤄집니다. 거래소는 이 시간을 투자자가 주문을 다시 판단할 기회로 설명합니다.
애프터마켓과 기존 시간외 단일가 매매는 어떻게 다른가요?
기존 시간외 단일가는 일정 시간 단위로 모아 한 번에 체결했고 가격 변동폭도 제한적이었습니다. 애프터마켓은 매수·매도 호가가 맞으면 즉시 체결되는 실시간 거래라는 점이 가장 큰 차이입니다.
애프터마켓에서는 서킷브레이커가 없나요?
현재 야간 시간대에는 시장 전체를 멈추는 서킷브레이커가 적용되지 않으며, 종목별 VI가 주된 안전장치입니다. 이 점이 첫날 이후 지적된 보완 과제 중 하나입니다.
KRX 애프터마켓과 NXT는 무엇이 다른가요?
NXT는 유동성이 높은 604개 종목을 거래하고 오후 3시 40분부터 열립니다. KRX 애프터마켓은 저유동성 종목을 포함한 2,472개를 오후 4시부터 8시까지 거래합니다. 거래 시작 시간과 종목 범위가 다릅니다.
ETF도 애프터마켓에서 거래할 수 있나요?
ETF는 현재 애프터마켓 거래 대상에서 제외돼 있습니다. 증권사 거래대금 순위를 비교할 때 이 점을 감안해야 한다는 지적이 업계에서 나왔습니다.
정리하면
KRX 애프터마켓 첫날의 성적표는 한 줄로 요약되지 않습니다. 거래대금 1조8,177억원은 첫날치고 나쁘지 않은 숫자였고, 2,413개 종목에서 거래가 성립했다는 건 제도가 기술적으로는 작동했다는 뜻입니다. 동시에 VI 1,637회, 개인 비중 93.0%, 둘째 날 거래대금 44.6% 감소라는 숫자는 이 시장이 아직 한쪽 다리로 서 있다는 사실을 보여줍니다.
거래소 말대로 평균 변동성은 정규장보다 낮았습니다. 그러나 평균이 낮다는 것과 개별 종목이 안전하다는 것은 다른 이야기입니다. 1,417주로 30%가 움직이는 시장에서 필요한 건 경보의 개수 조절이 아니라 호가를 채워줄 참여자라고 생각합니다. 앞으로 몇 주간의 VI 추이와 기관·외국인 비중이 그 답을 보여줄 것입니다.
#애프터마켓 #KRX야간거래 #변동성완화장치 #코스닥중소형주 #한국거래소 #증시분석 #넥스트레이드
참고 자료
- 폴리뉴스 KRX 애프터마켓 첫날 ‘롤러코스터’…VI 1637회 발동·정규장의 4배 (2026.09.16)
- 여성경제신문 [분석] 애프터마켓 첫날 주가 급변 1637번···80% 오후 4시 몰린 이유는 (2026.09.15)
- EBN 거래대금은 정규장의 7%, VI는 2.8배…엇갈린 KRX 애프터마켓 지표 (2026.09.15)
- 브릿지경제 애프터마켓 VI 1000건 쏟아졌지만…”변동성은 정규장보다 낮았다” (2026.09.16)
- EBN KRX 애프터마켓 이틀째…하루 만에 NXT 거래대금 역전 (2026.09.15)
- 뉴시안 KRX 애프터마켓 이틀째 거래대금 45%↓…중소형주 급등락 과제 (2026.09.16)
※ 본문 도표는 위 참고 자료에서 확인한 수치로 직접 제작했습니다. 인용한 모든 수치는 한국거래소 및 언론 보도 기준이며, 집계 시점에 따라 달라질 수 있습니다.
※ 이 글은 정보 제공을 목적으로 작성된 것이며, 투자 자문이나 특정 종목의 매매 권유가 아닙니다. 글에 담긴 해석은 작성자의 개인적 관점이며 사실과 다를 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으며, 작성자는 이에 대해 어떠한 법적 책임도 지지 않습니다. 주식 투자는 원금 손실의 위험이 있습니다.
조회수: 2
작성자 소개