10월 14일은 반도체를 두고 정반대 신호가 같은 날 나온 하루였습니다. 낮에는 세계 유일의 EUV 노광장비 회사 ASML이 분기 사상 최대 매출을 발표하면서 “2027년과 2028년 공급 계획만으로는 고객 수요를 다 채울 수 없다”고 밝혔습니다. 그리고 그 소식을 받아 든 한국 증시는, 올랐다가 다시 내렸습니다.
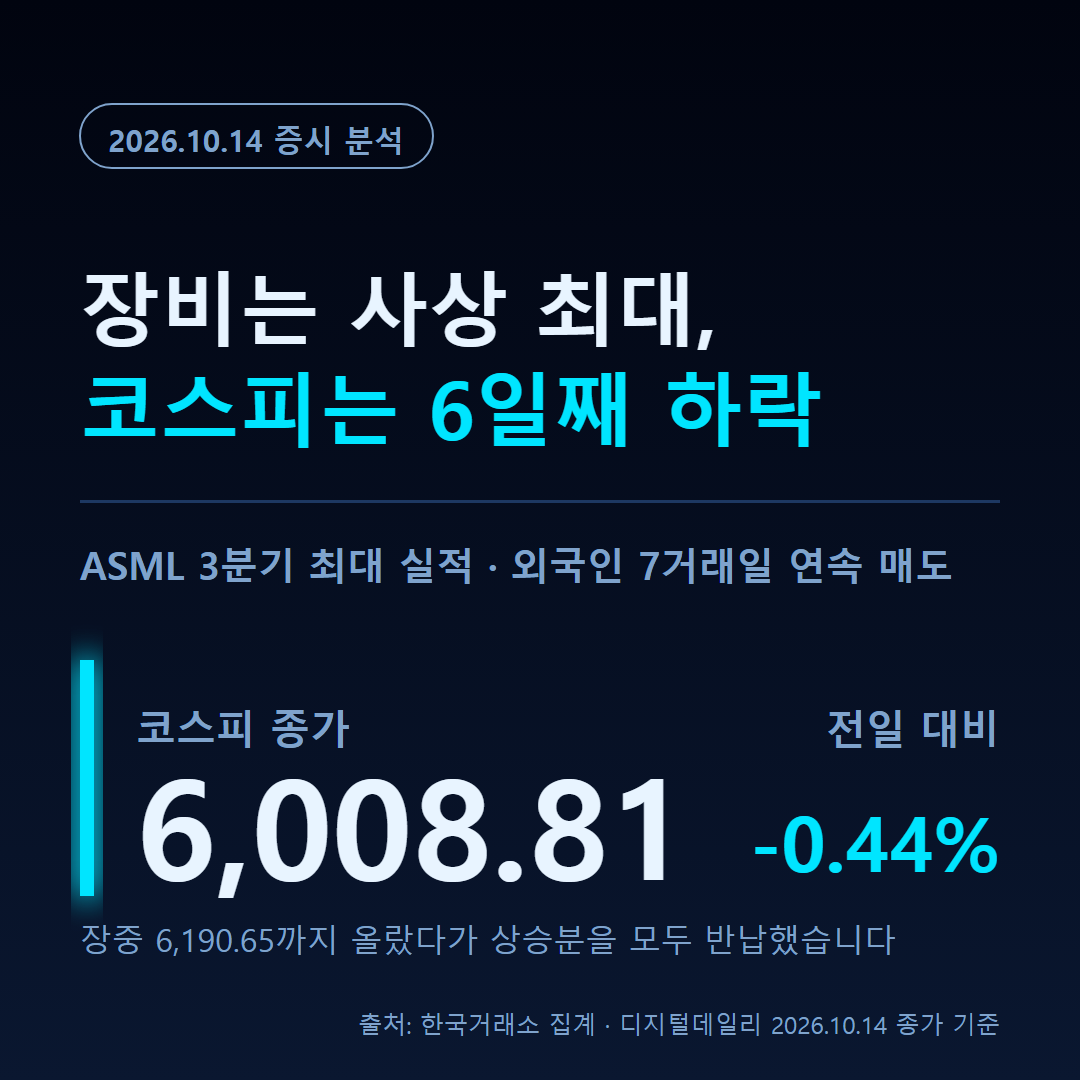
코스피는 전 거래일보다 26.54포인트, 0.44% 내린 6,008.81로 마감했습니다. 6거래일 연속 하락입니다. 장중에는 6,190.65까지 올라 2.57% 상승했지만 그 상승분을 전부 반납했습니다. 코스닥은 13.15포인트, 1.57% 내린 823.88로 5거래일째 밀렸습니다. 한국거래소 집계를 인용한 디지털데일리·헤럴드경제 보도 기준입니다.
어제 아침에 다룬 이야기는 빚으로 산 물량, 즉 신용융자 34조원과 반대매매였습니다. 그건 국내 수급의 문제였습니다. 오늘 밤에 짚으려는 것은 조금 다른 질문입니다. 반도체 수요 자체가 꺾인 게 맞는가, 그리고 그렇지 않다면 왜 국내 반도체주만 이렇게 맞고 있는가입니다. ASML의 실적표가 그 질문에 꽤 선명한 답을 줍니다.
ASML이 내놓은 숫자는 역대 최대였습니다
ASML이 14일(현지시간) 발표한 2026년 3분기 실적은 회사 역사상 가장 좋은 분기였습니다. 디지털데일리와 한국경제가 전한 공시 내용을 정리하면 이렇습니다.
| 항목 | 2026년 3분기 | 비고 |
|---|---|---|
| 총매출 | 116억 6,000만 유로 | 분기 사상 최대, 전분기 대비 약 25% 증가 |
| 순이익 | 49억 6,000만 유로 | 시장 예상치 41억 유로를 약 21% 상회 |
| 매출총이익률 | 57.5% | 가이던스 상회 |
| 영업이익률 | 44.4% | 한국경제 집계 기준 |
| 신규 장비 판매 | 113대 | 전분기 86대에서 27대 증가 |
| 설치기반 관리 매출 | 32억 8,900만 유로 | 유지보수·업그레이드 매출 |
| 4분기 가이던스 | 142억~152억 유로 | 매출총이익률 약 57% |
| 2026년 연간 전망 | 440억~450억 유로 | 기존 하단 430억 유로에서 상향 |
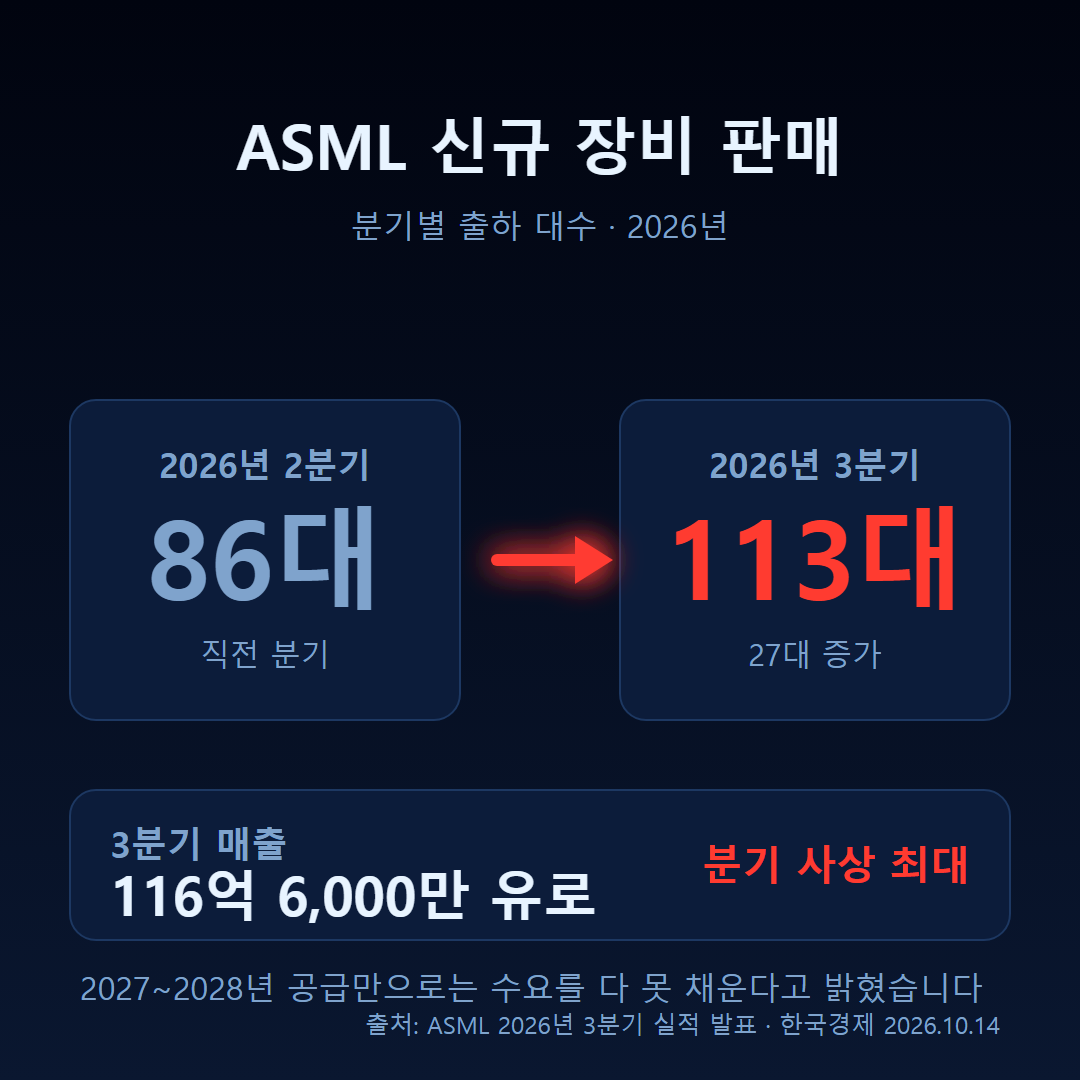
숫자보다 더 눈에 띄는 것은 회사가 덧붙인 설명이었습니다. ASML은 “2027년과 2028년의 현재 공급 계획만으로는 고객 수요를 온전히 충족하기 어렵다”며, 두 해에 각각 30%씩 생산능력을 늘리겠다던 기존 계획보다 증산 규모를 더 키우는 방안을 검토 중이라고 밝혔습니다. 크리스토프 푸케 최고경영자는 “일부 고객은 2029년뿐 아니라 2030년 물량까지 문의하고 있다”고 말했습니다.
장비를 만드는 쪽에서 4년 뒤 물량 문의가 들어온다는 것은, 적어도 고객사들이 그때까지 투자를 이어갈 생각이라는 뜻입니다. 수요 사이클이 당장 꺾였다는 신호와는 거리가 멉니다.
국내 기업과의 연결고리도 있습니다. 한국경제 보도에 따르면 삼성전자와 TSMC는 3분기에 ASML의 차세대 노광장비인 High NA EUV 도입을 확약했습니다. 장비 투자를 줄이는 회사의 행동은 아닙니다.
그런데 코스피는 6거래일째 내렸습니다
같은 날 국내 증시의 흐름은 정반대였습니다. 지수는 전날의 5%대 폭락에 따른 반발 매수로 2% 넘게 오르며 출발했지만, 시간이 갈수록 힘이 빠졌습니다. 장중 고점 6,190.65와 저점 5,944.65 사이의 폭은 246포인트에 달했습니다. 하루 안에서 4%가 넘는 진폭이 나온 셈입니다.
지수를 끌어내린 쪽은 분명했습니다. 외국인이 유가증권시장에서 1조 1,814억원을 순매도했습니다. 7거래일 연속 매도 우위입니다. 토큰포스트가 전한 집계에 따르면 10월 들어 외국인의 순매도 규모는 60억 달러를 넘어섰습니다. 기관이 8,085억원을 사들이며 받아냈지만 지수를 플러스로 되돌리기에는 모자랐고, 개인은 코스피에서 3,143억원을 팔았습니다.
| 구분 | 10월 14일 수치 | 비고 |
|---|---|---|
| 코스피 종가 | 6,008.81 (-0.44%) | 26.54포인트 하락, 6거래일 연속 |
| 코스피 장중 고점·저점 | 6,190.65 / 5,944.65 | 고점 +2.57%, 저점 -1.50% |
| 코스닥 종가 | 823.88 (-1.57%) | 13.15포인트 하락, 5거래일 연속 |
| 외국인(코스피) | -1조 1,814억원 | 7거래일 연속 순매도 |
| 기관(코스피) | +8,085억원 | 2거래일 연속 순매수 |
| 개인(코스피) | -3,143억원 | 코스닥에서는 3,853억원 순매수 |
| 삼성전자 | 232,000원 (보합) | 전날 -7.39% |
| SK하이닉스 | 1,419,000원 (-1.66%) | 전날 -10.09% |
| 원/달러 환율 | 1,338.3원 (-6.8원) | 주간 종가 기준 |
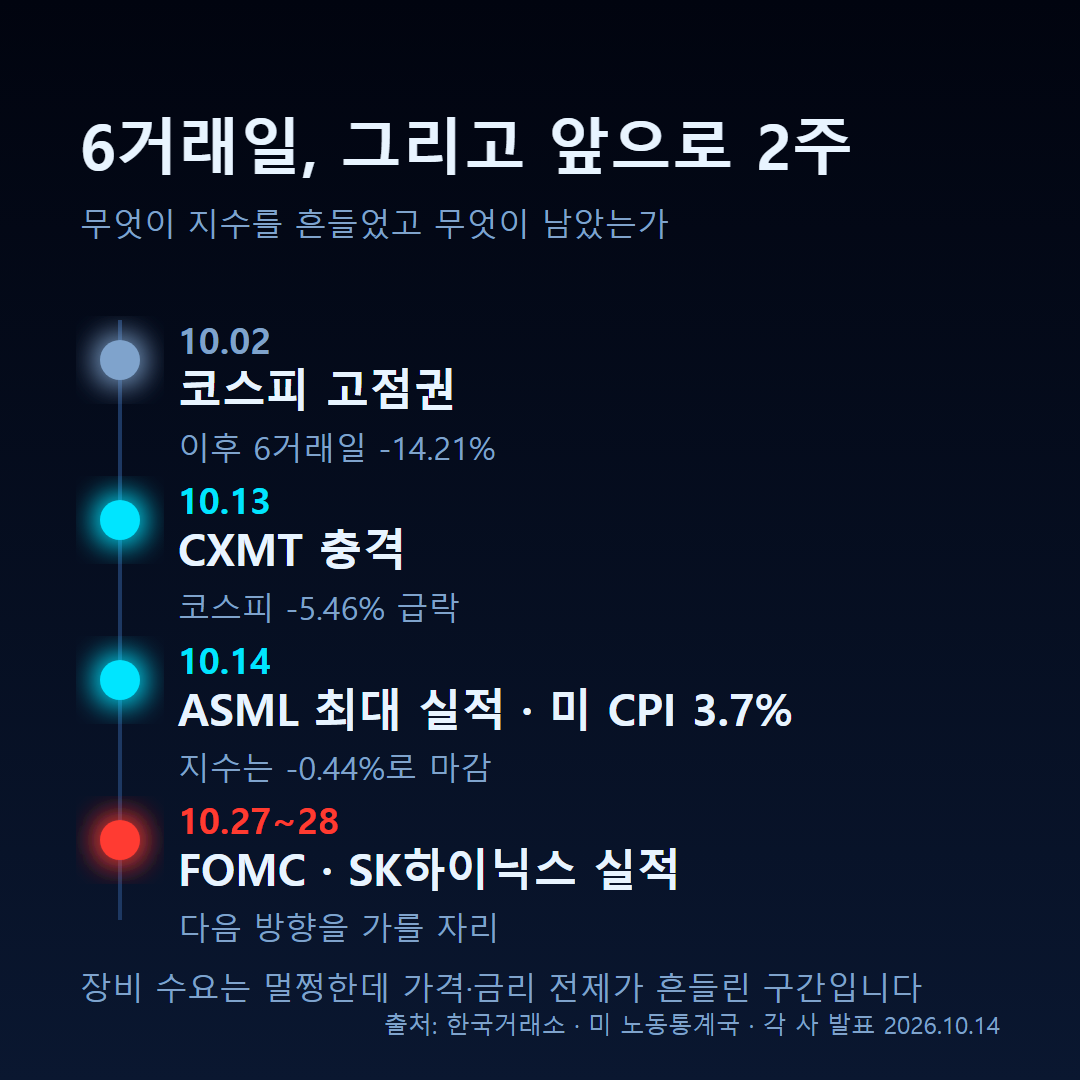
최근 6거래일을 묶어 보면 낙폭이 더 뚜렷합니다. 헤럴드경제와 디지털데일리 집계에 따르면 코스피는 이 기간 994.93포인트, 14.21% 내렸습니다. 코스닥도 5거래일 동안 10.44% 빠졌습니다. 외국인이 7거래일 연속 판 것은 2024년 9월 3일부터 11일까지의 연속 매도 이후 가장 긴 흐름입니다.
업종별로는 반도체만 따로 맞았습니다
흥미로운 대목은 10월 14일의 하락이 전면적이지 않았다는 점입니다. 인포스탁데일리 마감 집계를 보면 오른 업종과 내린 업종이 선명하게 갈렸습니다.
| 구분 | 업종·종목 | 등락률 |
|---|---|---|
| 상승 업종 | 운송·창고 | +3.60% |
| 상승 업종 | 화학 | +2.00% |
| 상승 업종 | IT 서비스 | +1.29% |
| 하락 업종 | 보험 | -4.41% |
| 하락 업종 | 의료·정밀기기 | -3.26% |
| 하락 업종 | 금융 | -2.06% |
| 개별 강세 | 팬오션 | +10.53% |
| 개별 강세 | 삼성SDI | +5.54% |
| 개별 강세 | 포스코퓨처엠 | +4.63% |
| 개별 강세 | LG에너지솔루션 | +2.93% |
| 개별 약세 | 이수페타시스 | -5.12% |
| 개별 약세 | 한미반도체 | -5.02% |
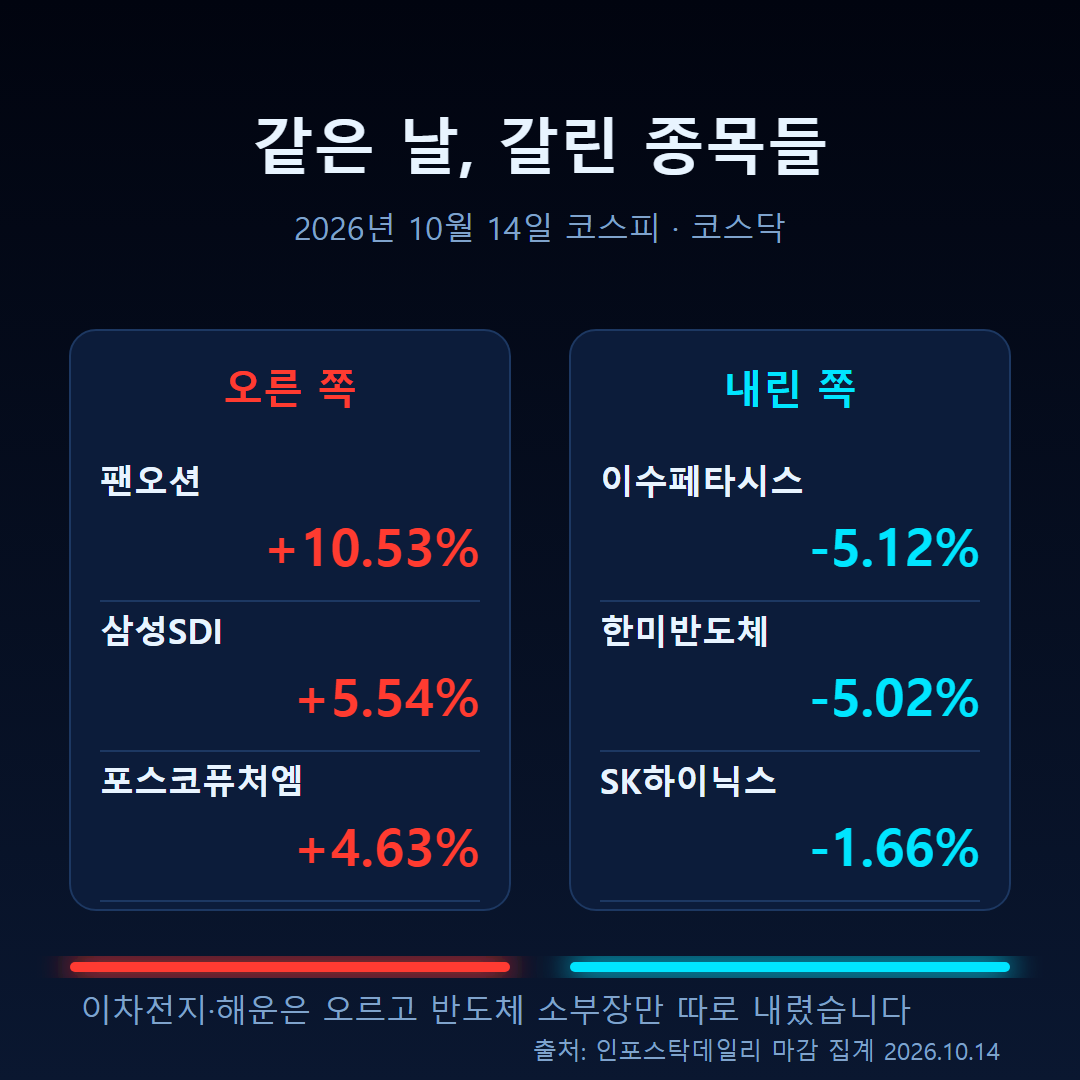
이차전지와 조선·해운이 올랐습니다. 유럽 전기차 수요 회복과 북미 에너지저장장치 확대 기대가 이유로 꼽혔습니다. 반면 반도체 소재·부품·장비주는 하루 종일 매물에 눌렸습니다. ASML의 호실적이 가장 먼저 반영돼야 할 업종이 가장 많이 내린 셈입니다. 한미반도체와 이수페타시스가 5% 넘게 빠진 것이 그 모습을 잘 보여줍니다.
이것은 “주식시장 전체가 무너졌다”는 설명으로는 풀리지 않습니다. 돈은 시장 안에 남아 있었고, 다만 반도체에서 빠져나와 다른 업종으로 옮겨갔습니다.
장비 호황과 국내 반도체주가 갈라지는 지점
ASML이 좋은데 삼성전자·SK하이닉스가 눌리는 구조는 사실 설명이 가능합니다. 세 가지를 나눠 보겠습니다.
첫째, 파는 물건이 다릅니다
ASML이 파는 것은 장비이고, 국내 두 회사가 파는 것은 메모리입니다. 장비 주문은 고객사가 2~3년 뒤를 보고 미리 넣는 선행 지표에 가깝고, 메모리 실적은 그때그때의 가격과 재고에 따라 움직입니다. 고객사가 장비를 더 많이 사들인다는 소식은 길게 보면 호재지만, 짧게 보면 공급이 늘어난다는 뜻이기도 합니다. 2030년 물량까지 예약된다는 말은 그만큼 경쟁사들도 생산능력을 키운다는 의미로 읽힐 수 있습니다.
둘째, 어제의 악재가 아직 살아 있습니다
전날인 10월 13일 코스피가 5%대로 무너진 직접적 계기는 중국 메모리 업체 창신메모리(CXMT)가 D램 기술에서 진전을 이뤘고 연내 차세대 서버용 제품을 내놓겠다고 알려진 일이었습니다. 이 소식은 “한국 메모리의 가격 결정력”을 건드립니다. ASML의 장비 호황은 이 걱정을 덜어주지 않습니다. 오히려 중국 업체도 장비를 사고 있다는 쪽으로 읽히면 걱정이 커집니다.
셋째, 수급이 실적을 이겼습니다
KB증권은 삼성전자와 SK하이닉스의 최근 급락에 대해 반도체 업황이나 실적 자체의 문제라기보다 외국인의 대규모 순매도와 매크로 변수에 따른 투자심리 위축의 영향이 컸다고 분석했습니다. 임정은 연구원은 “ASML 3분기 실적이 시장 기대를 웃돌았지만 반도체주 차익실현이 업종 전반의 상승 탄력을 제한했다”고 설명했습니다. 외국인이 7거래일 연속, 10월에만 60억 달러 넘게 파는 국면에서는 좋은 실적도 매도의 명분이 되기 쉽습니다.
밤 9시 30분, 미국 물가가 한 번 더 흔들었습니다
장이 끝난 뒤 변수가 하나 더 추가됐습니다. 한국시간 14일 밤 미국 노동통계국이 발표한 9월 소비자물가지수(CPI)입니다.
| 지표 | 9월 실적치 | 시장 예상 | 8월 |
|---|---|---|---|
| 헤드라인 CPI(전년 대비) | 3.7% | 3.6% | 3.4% |
| 헤드라인 CPI(전월 대비) | 0.6% | 0.6% | – |
| 근원 CPI(전월 대비) | 0.3% | 0.2% | – |
머니투데이가 전한 블룸버그 집계에 따르면 경제학자 73명 가운데 근원 물가의 전월 대비 0.3% 상승을 맞힌 사람은 11명뿐이었습니다. 예상을 벗어난 결과였다는 뜻입니다. 이란 전쟁에 따른 에너지 가격 급등이 헤드라인을 밀어 올렸고, 에너지와 식품을 뺀 근원 물가까지 예상보다 높게 나왔습니다.
여기서 중요한 것은 연준이 이미 긴축 쪽으로 방향을 틀어 둔 상태라는 점입니다. 연준은 9월 기준금리를 0.25%포인트 올려 연 3.75~4.00%로 조정했습니다. 2023년 7월 이후 첫 인상이었습니다. 이번 물가 지표를 두고 뱅크오브아메리카와 RBC의 이코노미스트들은 10월 FOMC에서 추가 인상 기대가 되살아날 수 있다는 견해를 내놓았습니다.
외국인이 왜 7거래일 연속 한국 주식을 팔았는지에 대한 설명 하나가 여기에 있습니다. 미국 금리가 다시 올라갈 수 있다는 그림에서는 신흥국 주식의 매력이 떨어집니다. 원/달러 환율이 14일 6.8원 내린 1,338.3원으로 마감해 원화가 오히려 강세를 보였다는 점은 이 설명과 어긋나는 대목인데, 이 어긋남 자체가 지금 시장이 한 가지 이유로만 움직이고 있지 않다는 증거이기도 합니다.
이 숫자 조합을 어떻게 볼까
개인적으로는 지금의 하락을 ‘업황이 꺾였다’보다 ‘기대가 과했다’에 가깝다고 보고 있습니다. 근거는 본문의 숫자들입니다. 장비 수요는 2030년 물량 문의가 들어올 만큼 멀쩡하고, 삼성전자는 High NA EUV 도입을 확약했으며, ASML은 증산 계획을 더 키우는 것을 검토하고 있습니다. 수요가 무너진 국면에서 나올 수 있는 조합이 아닙니다.
그보다는 6거래일 동안 14.21%가 빠지기 전에 지수가 어디까지 올라 있었는지를 함께 봐야 한다고 생각합니다. 10월 초 코스피는 7,000선을 바라보던 자리에 있었습니다. 그 가격에는 AI 투자가 끊기지 않고, 메모리 가격이 계속 오르고, 중국 경쟁사가 따라오지 못한다는 전제가 모두 들어가 있었습니다. CXMT 소식은 세 번째 전제를, 미국 물가는 첫 번째 전제의 자금 조달 환경을 건드렸습니다. 사실이 나빠졌다기보다 전제의 여유가 사라진 것으로 보입니다.
다만 이 판단이 틀릴 수 있는 조건도 분명합니다. 첫째, CXMT의 서버용 D램이 실제로 연내 출시되고 성능과 수율이 기대 이상이라면 이것은 심리가 아니라 가격의 문제가 됩니다. 그때는 “기대가 과했다”가 아니라 “업황이 꺾였다”가 맞는 설명이 됩니다. 둘째, 10월 FOMC에서 추가 인상이 실제로 단행되고 점도표가 더 올라간다면, 외국인 매도는 일시적 수급 현상이 아니라 구조적 자금 이동이 됩니다. 이 두 가지는 관점의 영역이 아니라 확인의 영역입니다.
또 하나 짚어 둘 것은 변동성의 성격입니다. 14일 하루 안에서 지수가 고점 대비 4% 넘게 흔들렸습니다. 이런 장에서는 방향을 맞히는 것보다 버틸 수 있는 크기로 들고 있는지가 더 중요해집니다. 어제 다룬 신용융자 34조원이라는 숫자가 여전히 마음에 걸리는 이유도 그것입니다. 빌린 돈은 변동성을 견디기 어렵습니다.
앞으로 2주, 확인할 일정과 지표
다음 방향을 가를 재료가 비교적 가까운 시점에 몰려 있습니다.
- 10월 27~28일 FOMC — 9월 인상(연 3.75~4.00%)에 이어 추가 인상이 나오는지, 성명서에서 에너지발 물가를 일시적으로 보는지가 핵심입니다.
- 10월 28일 전후 SK하이닉스 3분기 실적 — 뉴스1 보도에 따르면 영업이익률 80% 돌파 여부가 관심사입니다. 실적 자체보다 4분기 가이던스와 D램 가격 코멘트가 더 중요합니다.
- 외국인 순매도 중단 여부 — 7거래일 연속, 10월 누적 60억 달러라는 흐름이 끊기는 날이 분기점이 될 수 있습니다.
- CXMT 서버용 D램의 실제 출시 일정 — 연내 출시 공언이 지켜지는지, 고객사 인증을 통과하는지를 봐야 합니다.
- 국제 유가 — 이란 전쟁발 에너지 가격이 CPI를 밀어 올린 만큼, 유가가 진정되면 물가 경계감도 함께 풀릴 여지가 있습니다.
지수 레벨로는 6,000선이 심리적 기준선 역할을 하고 있습니다. 14일 장중 저점이 5,944.65로 이미 한 번 아래를 찍었다가 종가에서 회복했다는 점은 기억해 둘 만합니다.
자주 묻는 질문
ASML 실적이 좋으면 국내 반도체주도 따라 올라야 하는 것 아닌가요?
길게 보면 같은 방향이지만 시점이 다릅니다. ASML의 장비 주문은 고객사가 2~3년 뒤를 보고 넣는 선행 지표이고, 삼성전자·SK하이닉스의 주가는 당장의 메모리 가격과 수급에 더 민감하게 반응합니다. 14일에도 ASML 호실적보다 외국인 1조 1,814억원 순매도가 더 크게 작용했습니다.
코스피가 6거래일 동안 14% 넘게 빠진 것은 흔한 일인가요?
자주 있는 일은 아닙니다. 외국인의 7거래일 연속 순매도만 놓고 봐도 2024년 9월 초 이후 가장 긴 흐름입니다. 다만 직전까지의 상승 폭도 컸다는 점을 함께 봐야 합니다.
미국 9월 CPI 3.7%는 어느 정도로 나쁜 숫자인가요?
시장 예상치 3.6%를 0.1%포인트 웃돌았고 8월 3.4%보다 0.3%포인트 높아졌습니다. 더 중요한 것은 근원 물가의 전월 대비 0.3%로, 블룸버그가 집계한 경제학자 73명 중 11명만 맞힌 수치입니다. 10월 FOMC를 앞둔 시점이라 민감하게 받아들여졌습니다.
원화가 강세인데 외국인은 왜 파나요?
환율만으로 설명되지 않는 국면입니다. 14일 원/달러는 6.8원 내린 1,338.3원이었는데도 외국인 순매도는 이어졌습니다. 환 손실 회피보다 반도체 업종에 대한 포지션 조정 성격이 컸던 것으로 보입니다.
참고 자료
- 디지털데일리 ASML 3분기 매출 117억 유로 ‘사상 최대’… “2030년 장비 주문 문의 쇄도” (2026.10.14)
- 한국경제 ASML, 3분기 최대 매출…증산 규모 더 키울 것 (2026.10.14)
- 디지털데일리 “장 초반 2% 반등도 무산”…코스피 6거래일째 하락, 6000선 턱걸이 사수 (2026.10.14)
- 헤럴드경제 ‘멈추지 않는 외인 대탈주’ 코스피 6거래일 연속 하락…’육천피’ 턱걸이 (2026.10.14)
- 인포스탁데일리 [1014마감체크] 코스피, 외인 매도세에 반등 실패… 6거래일 연속 하락 (2026.10.14)
- 머니투데이 美 9월 근원 CPI, 전월비 0.3%↑…”예상 못한 결과” (2026.10.14)
- 뉴스1 SK하이닉스, 28일 3Q 경영실적 발표…영업이익률 80% 달성 주목 (2026.10.14)
#ASML #반도체 #코스피 #SK하이닉스 #삼성전자 #증시분석 #미국CPI #FOMC #코스닥 #외국인수급
본문 도표는 위 참고 자료에서 확인한 수치로 직접 제작했습니다. 지수·수급·종목 등락률은 한국거래소 집계를 인용한 각 언론 보도 기준이며, ASML 실적은 회사 공시를 인용한 보도 기준, 미국 소비자물가는 미국 노동통계국 발표 기준입니다. 집계 기관과 보도 시점에 따라 소수점 단위의 차이가 있을 수 있습니다.
이 글은 정보 제공을 목적으로 작성된 것이며 특정 종목의 매수·매도를 권유하는 투자 자문이 아닙니다. 글에 담긴 해석과 전망은 작성 시점의 공개 자료에 기초한 개인적 견해로, 실제 시장 흐름과 다를 수 있습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으며, 작성자와 운영자는 이 글을 근거로 한 투자 결과에 대해 어떠한 법적 책임도 지지 않습니다. 주식 투자는 원금 손실이 발생할 수 있습니다.
조회수: 2
작성자 소개