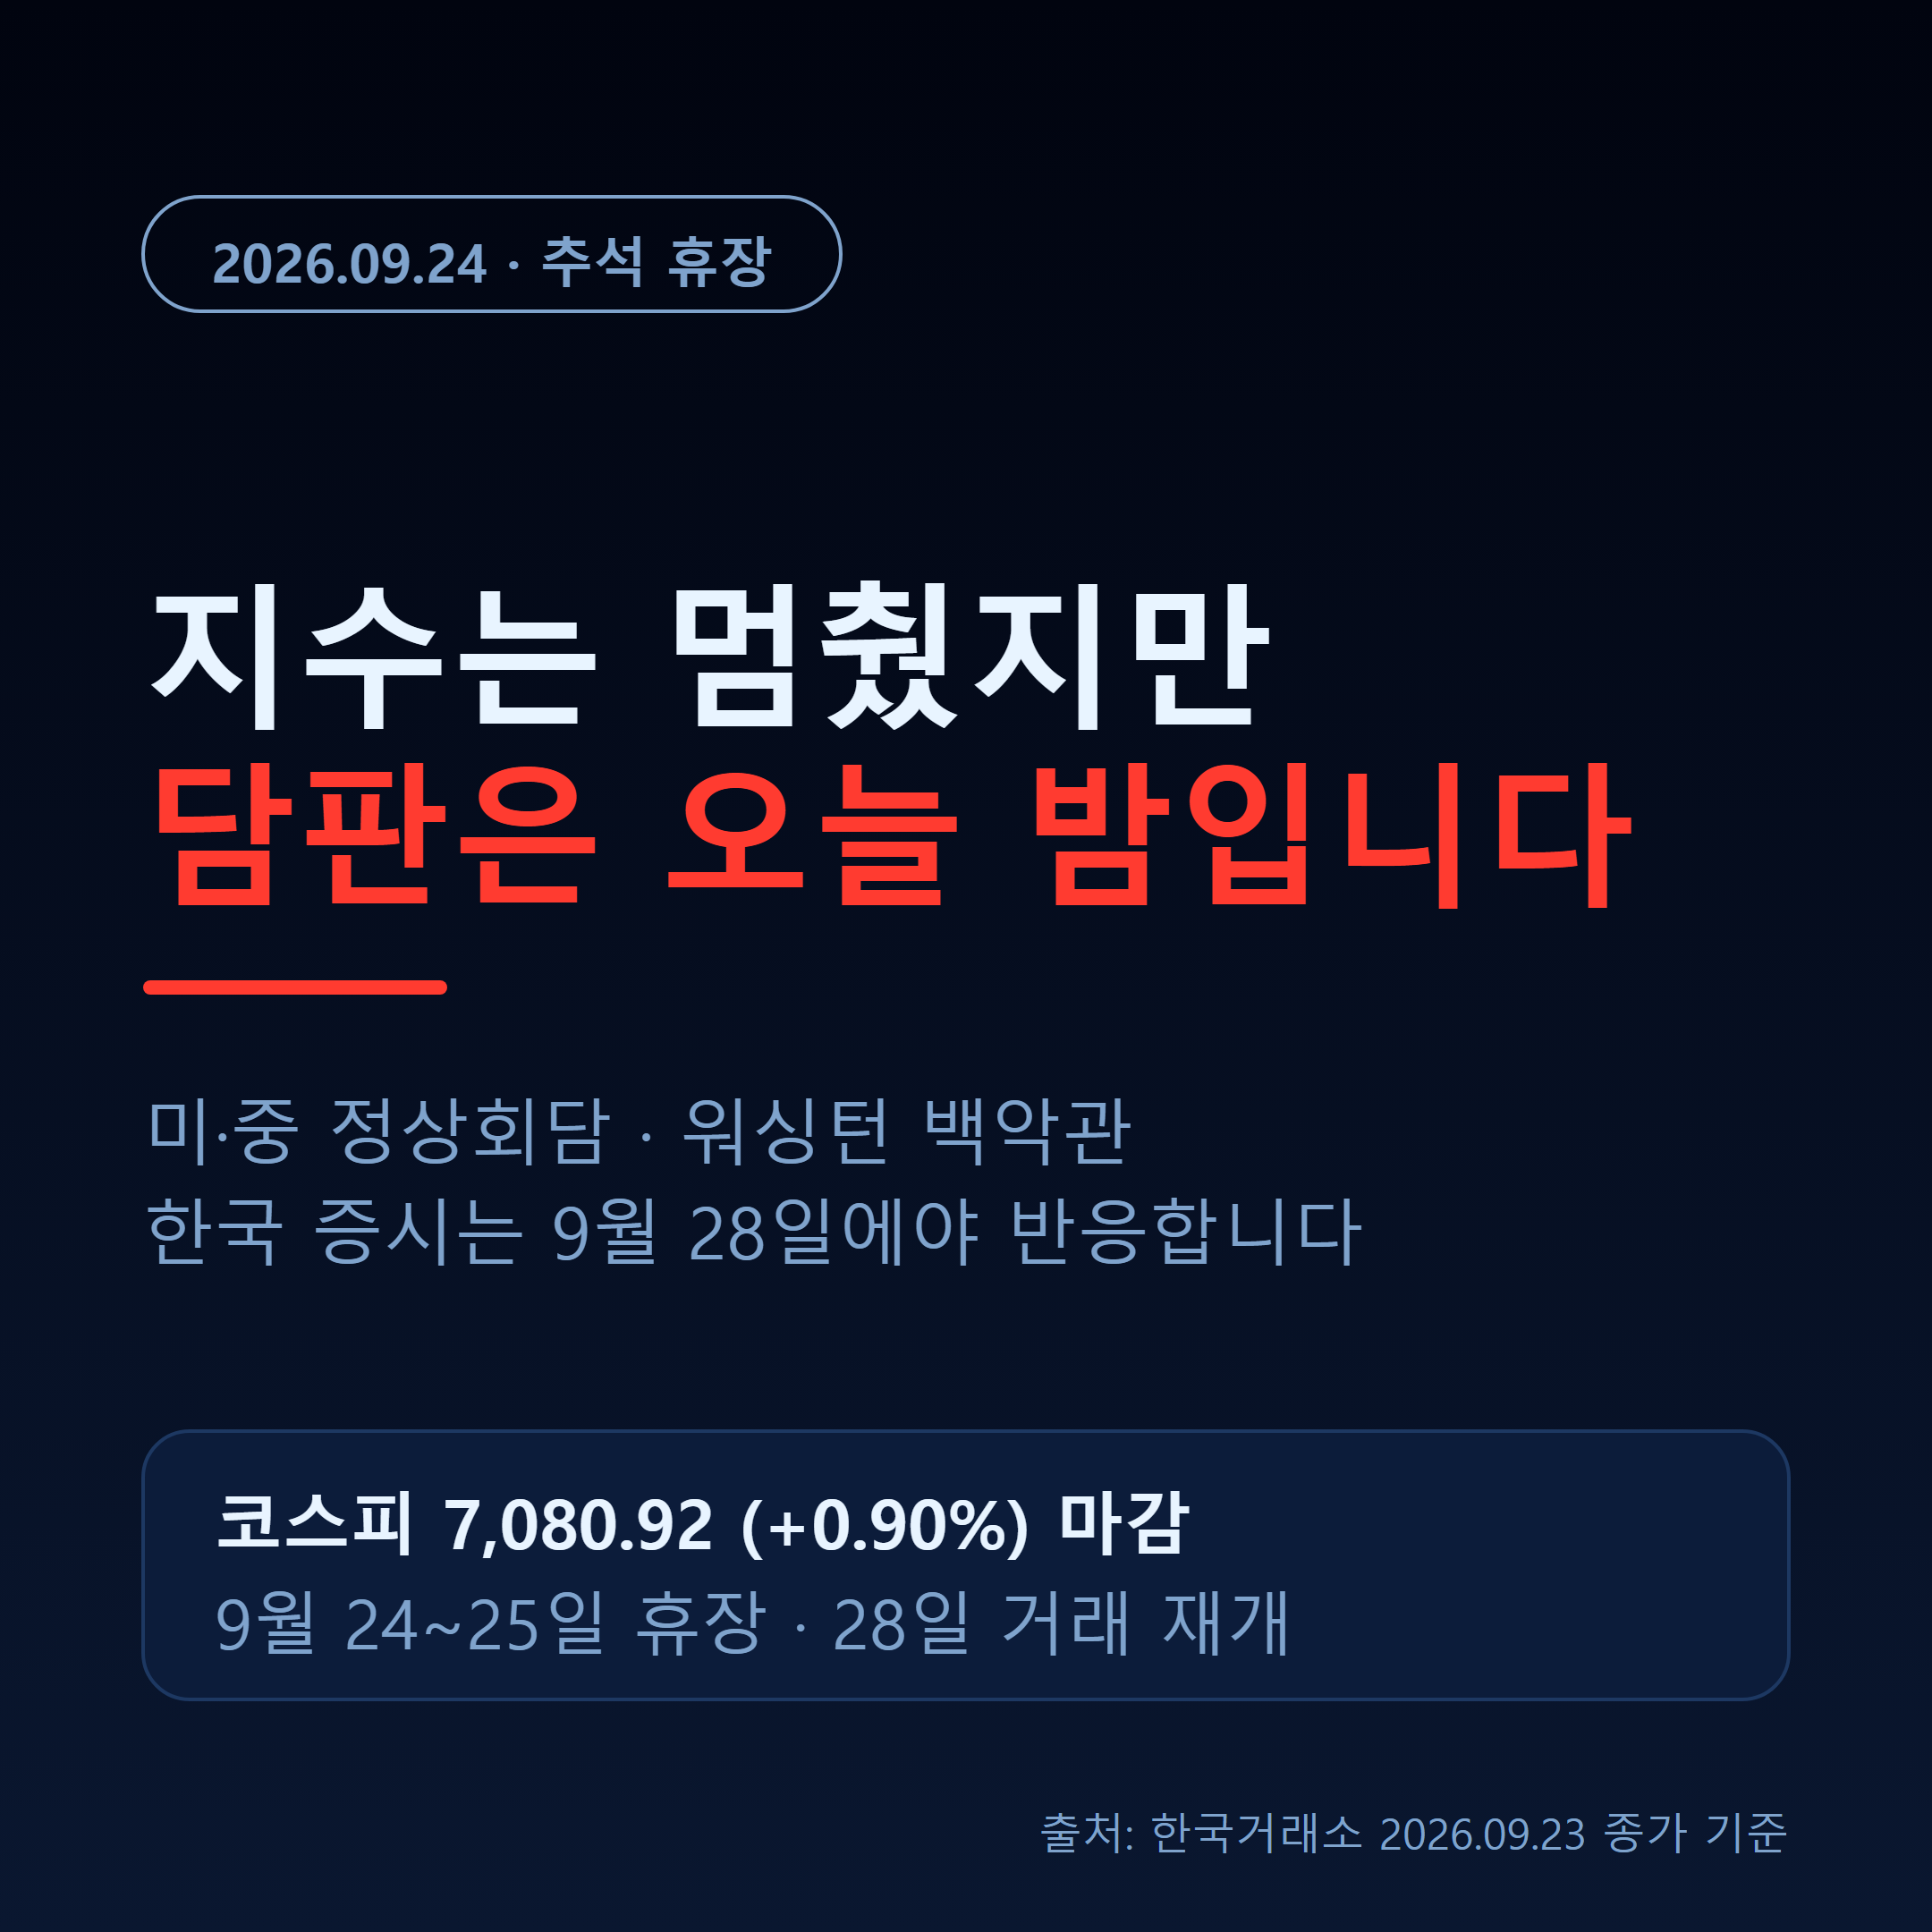
국내 증시는 9월 24일과 25일 문을 닫습니다. 주말을 더하면 다음 거래일인 9월 28일까지 나흘이 비는 셈입니다. 그런데 하필 그 공백의 첫날 밤, 한국시간 기준 9월 24일에 도널드 트럼프 미국 대통령과 시진핑 중국 국가주석이 워싱턴 백악관에서 마주 앉습니다. 관세 휴전 연장, 희토류 수출 통제, 그리고 AI·반도체 규제가 한 테이블에 올라갑니다.
문제는 이 회담의 결과를 한국 시장이 실시간으로 소화할 수 없다는 점입니다. 미국 뉴욕증시는 연휴 내내 정상 거래되지만 코스피와 코스닥은 멈춰 있습니다. 나흘치 재료가 9월 28일 시초가에 한꺼번에 쏟아지는 구조입니다. 게다가 이번 회담에서 가장 주목받는 대중 반도체 규제는, 흔히 생각하는 것과 정반대 방향으로 국내 반도체주에 작용할 수 있습니다. 이 글에서는 연휴 직전 사흘간의 수급부터 회담 의제별 쟁점, 그리고 ‘완화가 오히려 악재’라는 역설의 구조까지 차례로 살펴보겠습니다.
연휴 직전 사흘, 시장은 이미 회담에 베팅했습니다
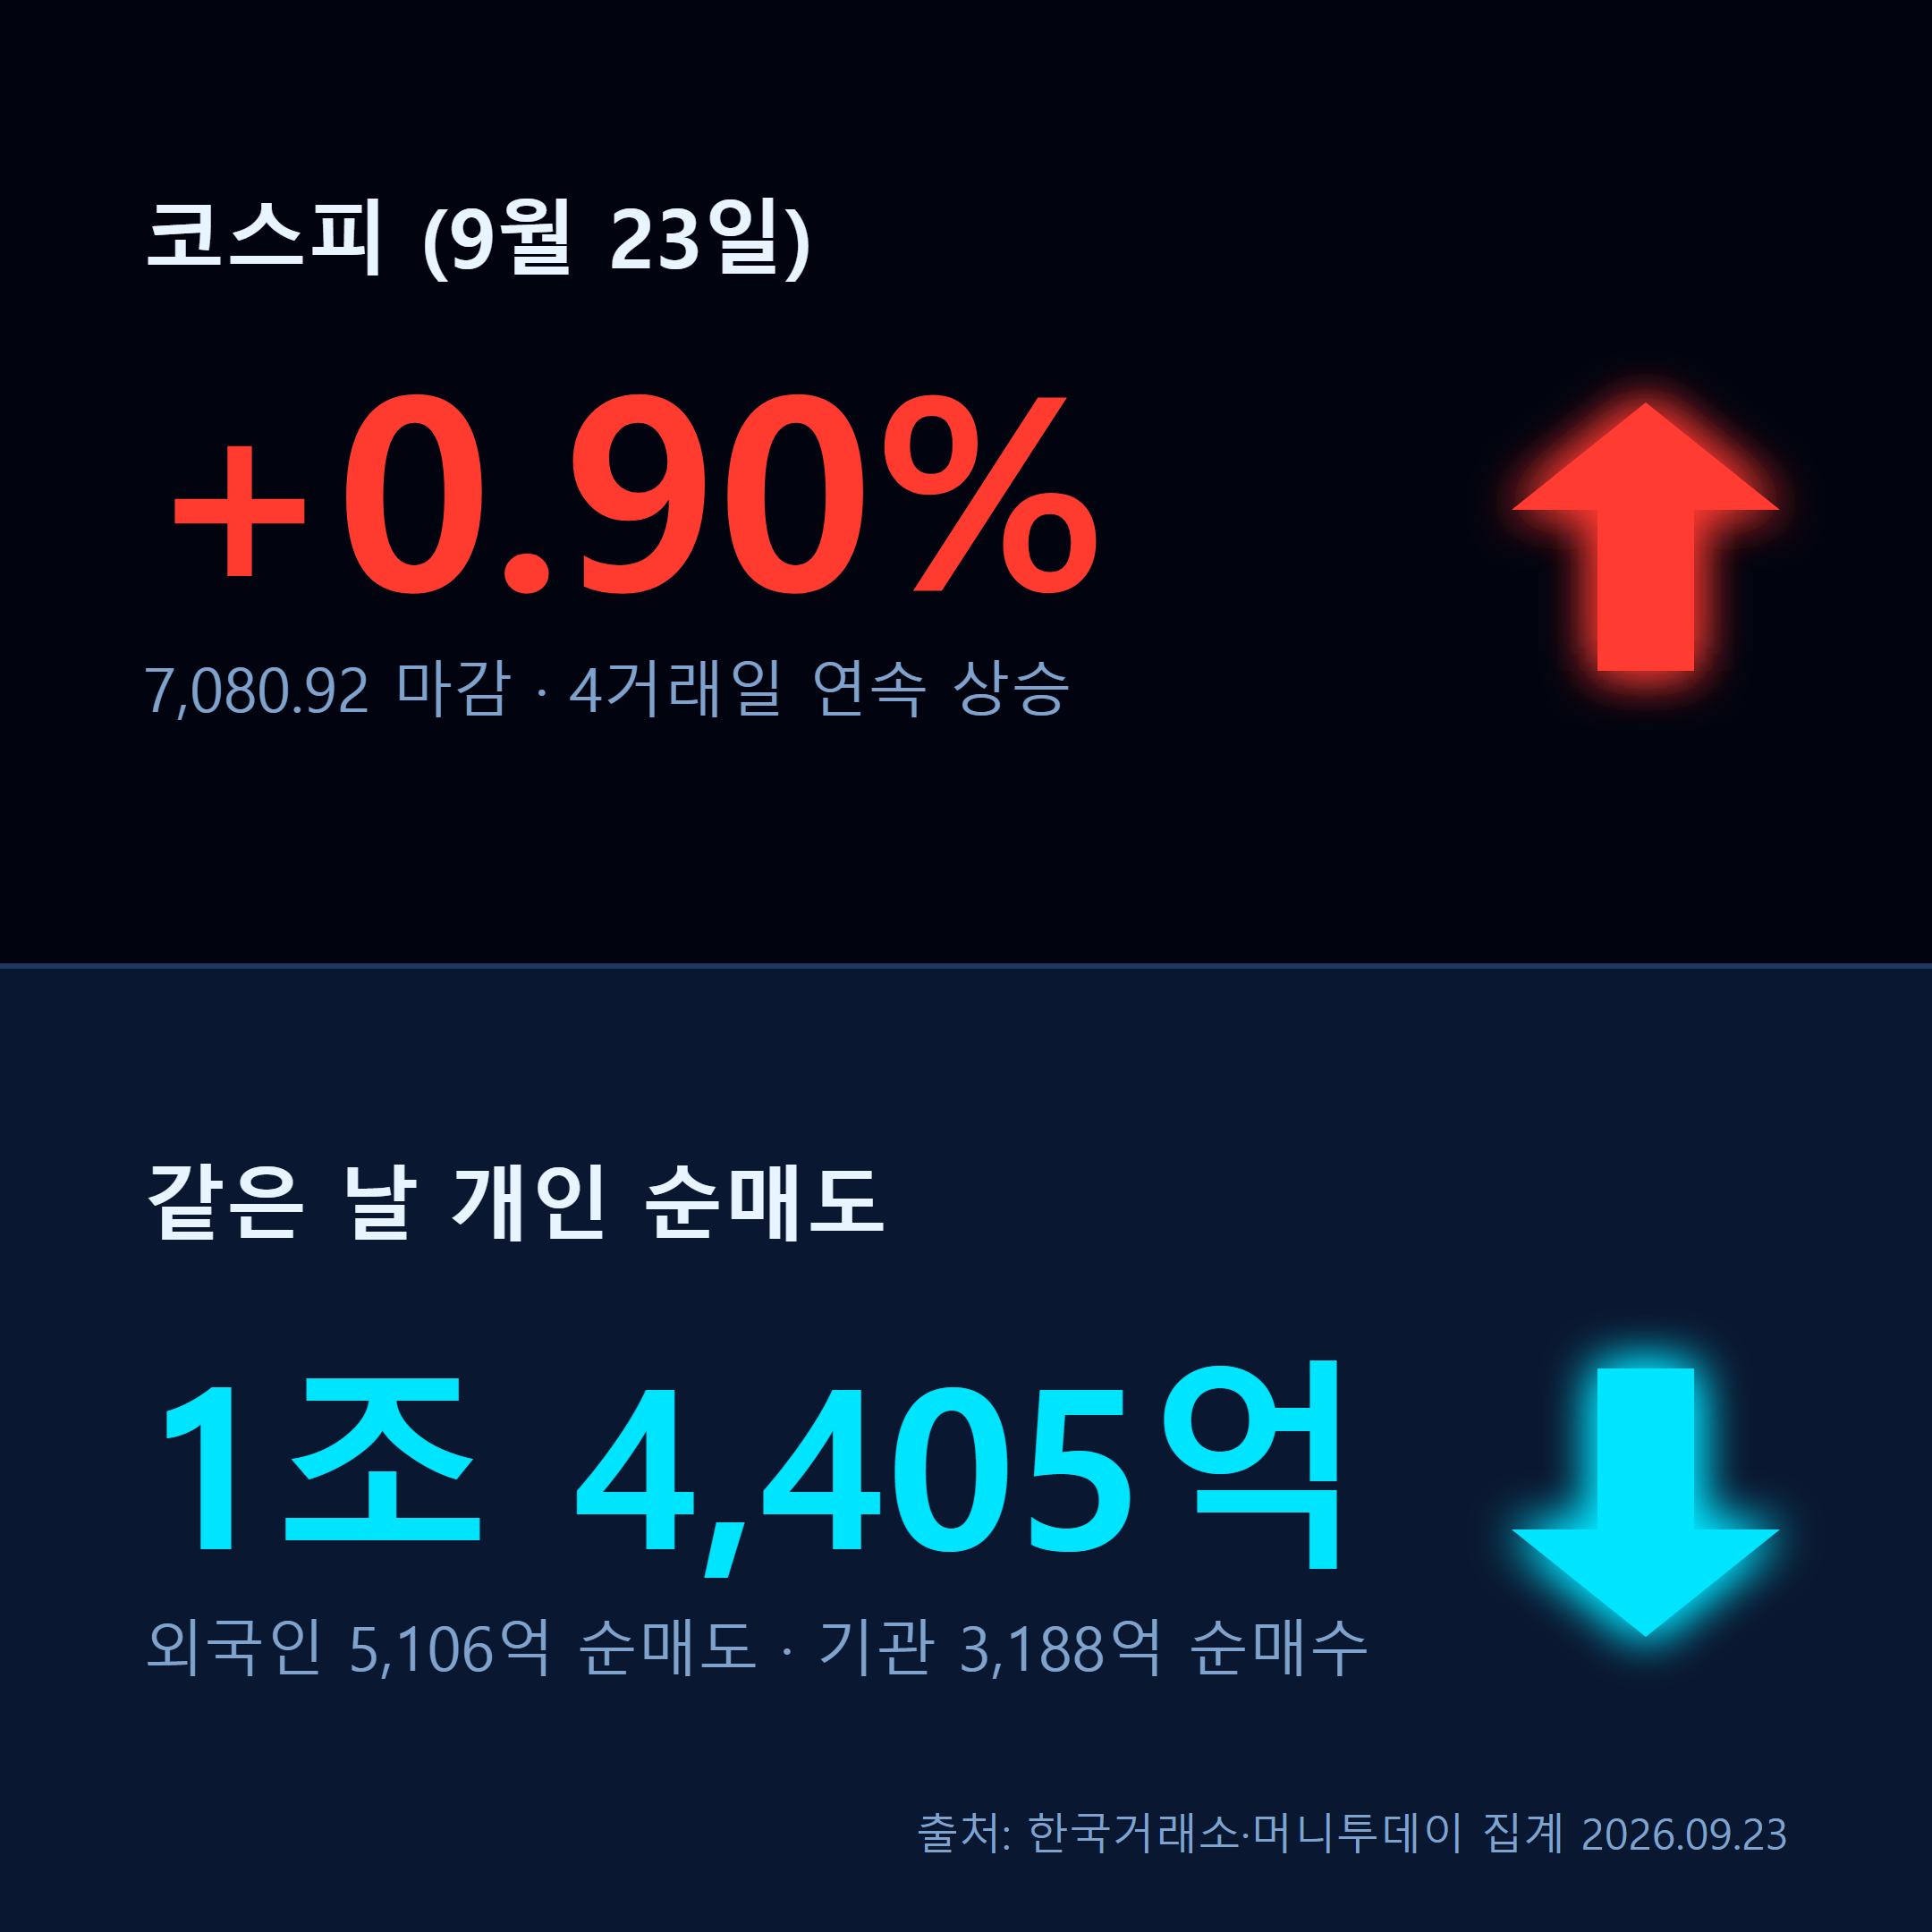
한국거래소 집계 기준 9월 23일 코스피는 전 거래일보다 63.01포인트(0.90%) 오른 7,080.92에 마감했습니다. 4거래일 연속 상승입니다. 코스닥은 10.10포인트(1.21%) 오른 844.48로 마감해 오름폭이 더 컸습니다.
다만 지수를 끌어올린 힘은 시장 전체에 퍼져 있지 않았습니다. 상승분의 대부분이 시가총액 최상위 반도체 종목에서 나왔습니다. 삼성전자는 3.25% 오른 28만 5,500원, SK하이닉스는 1.20% 오른 186만 2,000원에 거래를 마쳤고, SK스퀘어가 5.03%, 삼성전자 우선주가 4.02% 올랐습니다. 반면 현대차는 1.94%, 삼성바이오로직스는 1.80%, 한화에어로스페이스는 3.41% 하락했습니다. 코스피 전체가 오른 장이 아니라 반도체만 오른 장이었다는 뜻입니다.
사흘간의 흐름을 숫자로 보면
| 날짜 | 코스피 종가 | 등락 | 주도 종목 |
|---|---|---|---|
| 9월 21일 | 7,000선 회복 | 7거래일 만에 탈환 | 삼성전자 +4.98%, SK스퀘어 +4.45% |
| 9월 22일 | 7,017.91 | +10.19p (+0.15%) | 장중 7,100 돌파 후 반납 |
| 9월 23일 | 7,080.92 | +63.01p (+0.90%) | 삼성전자 +3.25%, SK하이닉스 +1.20% |
9월 21일 삼성전자가 4.98%, 삼성전자 우선주가 6.07% 급등하며 코스피가 7거래일 만에 7,000선을 되찾았을 때, 기관은 하루에만 1조 3,000억원 규모를 순매수했습니다. 9월 22일에는 장 초반 7,100선을 돌파했다가 상승분을 대부분 반납하고 7,017.91에 마감했습니다. 사흘 내내 같은 패턴, 이른바 전강후약이 반복됐습니다.
외국인은 두 종목을 다르게 봤습니다
수급에서 눈여겨볼 대목은 외국인이 반도체 투톱을 한 덩어리로 다루지 않았다는 점입니다. 파이낸셜뉴스가 전한 9월 22일 집계를 보면 외국인은 삼성전자를 2,156억원 순매수하면서 동시에 SK하이닉스를 4,033억원 순매도했습니다. 같은 날 삼성전자는 0.91% 올라 27만 6,500원, SK하이닉스는 1.50% 내려 184만원에 마감했습니다.
9월 23일 전체 수급은 머니투데이 집계 기준으로 개인이 1조 4,405억원, 외국인이 5,106억원을 순매도했고 기관만 3,188억원을 순매수했습니다. 개인과 외국인이 동시에 판 장을 기관이 받아내며 지수를 지킨 구조입니다. 연휴 리스크를 피하려는 심리가 뚜렷하게 읽히는 수급입니다.
국내 강세의 배경에는 간밤 미국 시장이 있었습니다. AMD가 9.95%, 인텔이 12.14% 급등하며 필라델피아 반도체지수가 4.29% 올랐고, 메타가 11.4%, ARM이 17%가량 뛰면서 AI 관련주 전반에 매수세가 번졌습니다. 원·달러 환율은 9월 23일 1,358.40원으로 전 거래일 대비 0.2원 오르는 데 그쳤고, 서부텍사스산원유(WTI)는 장중 배럴당 89.79달러 부근에서 움직였습니다.
테이블에 오르는 세 가지 — 관세, 희토류, 그리고 AI
이번 회담이 단순한 의례가 아닌 이유는 의제 하나하나가 한국 기업의 손익계산서와 바로 연결되기 때문입니다. 공개된 보도를 종합하면 핵심 의제는 세 가지입니다.
관세 휴전 연장 — 시한은 11월 10일입니다
현재의 휴전은 2025년 10월 부산 합의에서 나왔고, 만료일은 11월 10일입니다. 보도에 따르면 미국은 6개월 단위의 단계적 연장을 선호하는 반면 중국은 1년 이상의 장기 연장을 요구하고 있습니다. 협상 테이블에는 약 300억 달러 규모의 상호 관세 인하안이 올라와 있는 것으로 전해집니다. 중국은 협상 지렛대로 미국산 대두 100만톤 추가 주문과 미국산 액화천연가스(LNG)를 20년간 연 50만톤 수입하는 계약을 내놓은 상태입니다.
정희찬 삼성선물 연구원은 무역 휴전 연장 여부를 주목해야 한다며, 고율 관세가 다시 적용될 경우 수출 기업의 부담이 커질 수 있다고 지적했습니다. 한국 수출 기업 입장에서는 미중 양쪽 모두가 최종 수요처이자 경유지이기 때문에, 관세율 자체보다 불확실성이 언제까지 이어지느냐가 더 큰 변수입니다.
희토류·핵심광물 — 중국이 쥔 카드
중국은 전 세계 희토류 채굴의 최대 70%, 정제 능력의 85% 이상을 차지하고 있습니다. 희토류는 전기차 모터와 반도체 장비에 들어가는 영구자석의 원료입니다. 중국은 올해 8월 일본에 희토류 자석 수출을 풀어준 전례가 있어, 이번에도 공급 허가 절차 단축을 협상 카드로 쓸 가능성이 거론됩니다. 반대로 배터리 업계 입장에서는 흑연 수출 통제가 다시 조여질 위험도 함께 남아 있습니다.
AI·반도체 규제 — 가장 예측이 어려운 항목
미국의 대중 AI 반도체 규제가 추가로 강화될지, 현 수준을 유지할지, 아니면 협상 대가로 일부 풀릴지가 초점입니다. 엔비디아와 AMD 같은 미국 설계 기업에는 현 상태 유지만으로도 긍정적이라는 평가가 나옵니다. 이재원 유안타증권 연구원은 양국 모두 AI 경쟁의 속도를 낮출 유인은 제한적이라고 봤습니다. 김석환 미래에셋증권 연구원은 지난 5월 정상회담이 미중 관계의 전략적 안정을 만든 자리였다면 이번은 결이 다르다고 평가했습니다.
규제가 풀리면 삼성전자와 SK하이닉스가 웃을까요
여기서부터가 이 사안의 핵심입니다. 직관적으로는 규제 완화가 곧 갈등 해소이고 증시에 호재라고 읽힙니다. 실제로 지수 전체로 보면 추가 갈등이 없다는 것만으로도 위험자산에 우호적으로 작용할 수 있습니다. 그런데 반도체 업종만 떼어놓고 보면 계산이 뒤집힙니다.
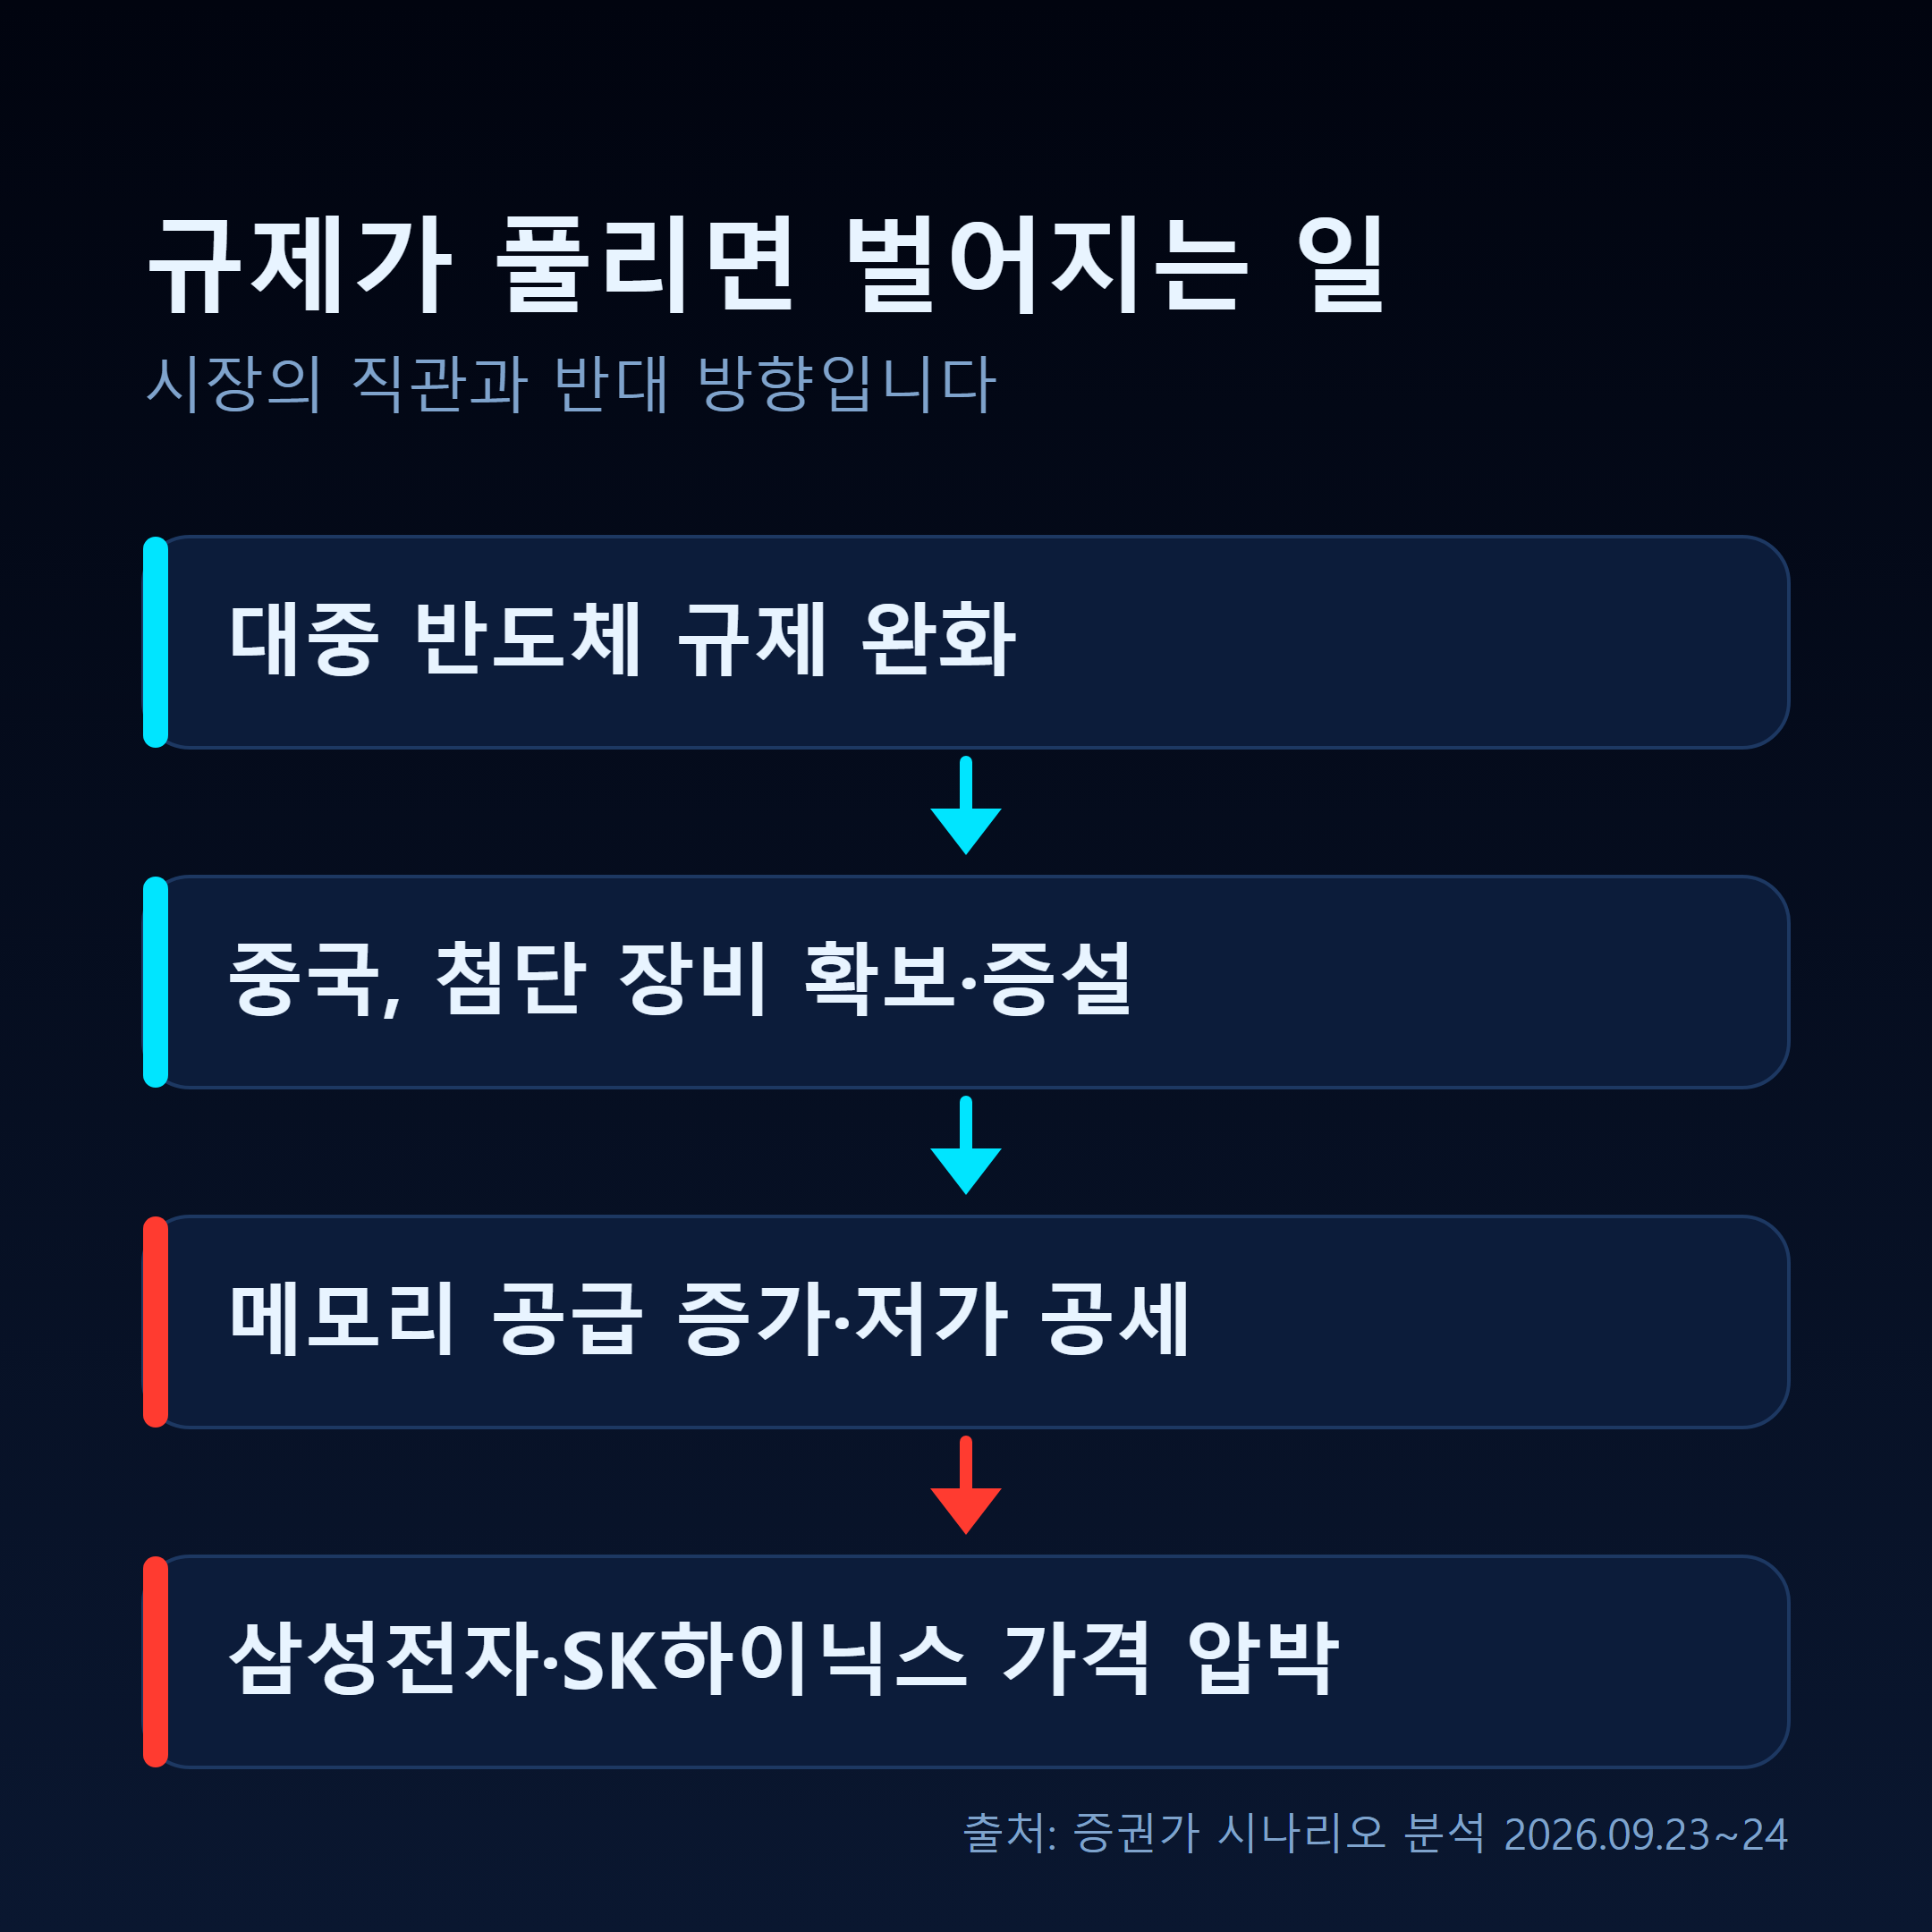
미국이 대중 반도체 장비 규제를 풀면 중국 기업들은 ASML 노광장비를 비롯한 첨단 제조 장비를 다시 사들일 수 있게 됩니다. 여기에 중국 정부의 보조금이 결합되면 증설 속도가 빨라지고, 결국 메모리 시장에 저가 물량 공세로 이어질 수 있습니다. 삼성전자와 SK하이닉스, 그리고 마이크론과 TSMC 입장에서는 점유율 하락과 가격 경쟁에 따른 수익성 악화를 감수해야 합니다.
지금의 실적이 어디에 기대고 있는지를 보면
이 역설이 왜 중요한지는 현재 컨센서스를 보면 분명해집니다. 노컷뉴스가 전한 증권가 전망치를 보면 삼성전자의 3분기 영업이익 컨센서스는 111조 8,176억원, SK하이닉스는 78조 802억원으로 합산 189조 8,978억원에 달합니다.
| 구분 | 3분기 컨센서스 | 비교 대상 |
|---|---|---|
| 삼성전자 | 111조 8,176억원 | 2분기 89조 4,924억원을 22조원 이상 상회 |
| 삼성전자 | 같은 수치 | 작년 연간 영업이익 43조 6,011억원의 약 3배 |
| SK하이닉스 | 78조 802억원 | 최근 2년 합산 70조 6,736억원을 한 분기에 초과 |
| 합산 | 189조 8,978억원 | 분기 신기록 동시 경신 전망 |
이 숫자는 메모리 수요 폭증만으로 설명되지 않습니다. 중국 경쟁사가 따라오지 못하는 상태, 즉 기술 격차라는 프리미엄 위에 쌓인 실적입니다. 방송 보도에서 정리된 바에 따르면 삼성전자는 2분기에 HBM4 인증을 완료하고 출하를 시작했고 SK하이닉스도 3분기 HBM4 양산을 확대하는 반면, 중국 CXMT의 HBM3 초기 수율은 25% 수준으로 추정됩니다. 제품 세대로는 약 한 세대 차이지만 실제 양산 경쟁력 격차는 그보다 크다는 평가입니다. 규제가 이 격차를 유지시켜 온 울타리였다면, 울타리를 낮추는 합의는 국내 기업에 중장기 부담으로 돌아옵니다.
중국 공장이라는 또 다른 변수
반대 방향, 즉 규제가 더 강해지는 경우에도 국내 기업이 마냥 반사이익만 누리는 것은 아닙니다. 삼성전자와 SK하이닉스는 중국에 실제 생산 거점을 두고 있기 때문입니다. 삼성전자는 시안에서 낸드플래시를, SK하이닉스는 우시에서 D램을, 다롄에서 낸드를 생산합니다.
문제는 장비 반입 경로입니다. 미 상무부는 2023년 두 회사의 중국 공장을 검증된 최종사용자(VEU)로 지정해 개별 허가 없이 미국산 장비를 들여올 수 있게 했지만, 2025년 그 지위를 철회했습니다. 2026년부터는 연 단위 허가 심사 방식으로 바뀌어, 심사 결과에 따라 중국 라인의 공정 전환 속도가 좌우되는 상태입니다.
규제 강화는 중국 경쟁사를 묶어두는 동시에 국내 기업의 중국 라인도 함께 묶습니다. 같은 조치가 양쪽으로 작용하는 구조입니다.
올해 8월 로이터는 두 회사가 중국 현지 장비업체 AMEC의 식각 장비를 2년 전부터 시험 평가해 왔다고 보도했고, 양사는 이를 공식 부인했습니다. 사실 여부와 별개로, 이런 보도가 나온다는 것 자체가 장비 조달 경로에 대한 불확실성이 실재한다는 방증으로 읽힙니다. 이번 회담에서 수출 통제가 구체적으로 거론된다면 이 연간 심사 일정이 먼저 흔들릴 수 있습니다.
반도체만의 이야기가 아닙니다
업종별로 보면 같은 합의가 정반대의 의미를 갖습니다. 공개된 증권가 분석을 정리하면 대략 이렇게 갈립니다.
| 업종 | 합의 진전 시 | 남는 위험 |
|---|---|---|
| 반도체 | 지수 전반의 위험선호 회복 | 규제 완화 시 중국 메모리 추격 가속 |
| 2차전지 | 희토류·핵심광물 공급 개선 | 흑연 수출 통제, 중국 배터리 경쟁 심화 |
| 자동차 | 관세 불확실성 완화 | 중국 전기차와의 경쟁 부담 확대 |
| 철강·석유화학 | 교역 환경 안정 | 중국산 저가 물량의 제3국 유입 압력 |
| 전력기기 | 미중 갈등과 무관한 수요 지속 | 상대적으로 영향 제한적 |
9월 23일 현대차가 1.94% 하락한 것도 이 구도와 무관하지 않아 보입니다. 반도체가 회담 기대를 선반영해 오르는 동안, 중국과 직접 경쟁하는 업종은 같은 뉴스를 다르게 받아들인 셈입니다. 한지영 키움증권 연구원은 관세 휴전과 기술 규제뿐 아니라 중동 사태와 호르무즈 해협 물동량까지 함께 주시해야 한다고 짚었습니다.
시장이 놓치고 있는 것
여기서부터는 제 해석입니다. 저는 이번 회담에서 가장 확률이 낮은 시나리오가 반도체 규제의 실질적 완화라고 봅니다. AI 주도권은 미국이 중국에 양보할 수 있는 마지막 항목에 가깝고, 이재원 연구원의 지적처럼 양국 모두 속도를 늦출 유인이 크지 않습니다. 관세와 희토류에서 주고받는 거래가 성사되더라도, 첨단 반도체 통제는 현 수준에서 유지될 가능성에 무게를 둡니다.
그런데 진짜 쟁점은 규제의 방향이 아니라 가격에 이미 무엇이 반영돼 있느냐라고 생각합니다. 연휴 직전 사흘 동안 삼성전자가 9% 넘게 오르는 사이 외국인은 SK하이닉스를 4,000억원 넘게 팔았습니다. 같은 반도체 업종 안에서도 자금이 갈렸다는 것은, 시장이 회담 결과를 한 방향으로 확신하지 않는다는 뜻으로 읽힙니다. 그렇다면 회담이 무난하게 끝나 현상 유지로 귀결될 경우, 9월 28일 시초가에는 재료 소멸에 따른 차익실현이 먼저 나올 여지도 있습니다.
물론 이 판단은 틀릴 수 있습니다. 미국이 관세 인하의 대가로 저사양 AI 칩의 대중 수출을 일부 허용하는 식의 절충안을 내놓는다면 그림이 달라집니다. 그 경우 지수는 안도 랠리를 보일 수 있지만, 메모리 기업의 장기 프리미엄에 대한 질문은 오히려 커집니다. 반대로 회담이 성과 없이 끝나고 11월 10일 시한이 그대로 다가온다면, 수출주 전반이 관세 재적용 위험을 다시 가격에 반영해야 합니다.
제가 재개장 이후 확인하려는 지표는 세 가지입니다. 첫째, 외국인이 SK하이닉스를 다시 사들이는지 여부입니다. 매도 흐름이 이어진다면 회담 결과와 무관하게 밸류에이션 부담이 작동하고 있다고 봐야 합니다. 둘째, 9월 30일 마이크론 실적에서 확인될 메모리 가격 추세입니다. 셋째, 원·달러 환율입니다. 1,358원대에서 안정을 유지하는지, 아니면 회담 결과에 따라 방향성이 생기는지가 외국인 수급의 전제 조건이 됩니다.
연휴가 끝난 뒤 확인할 일정
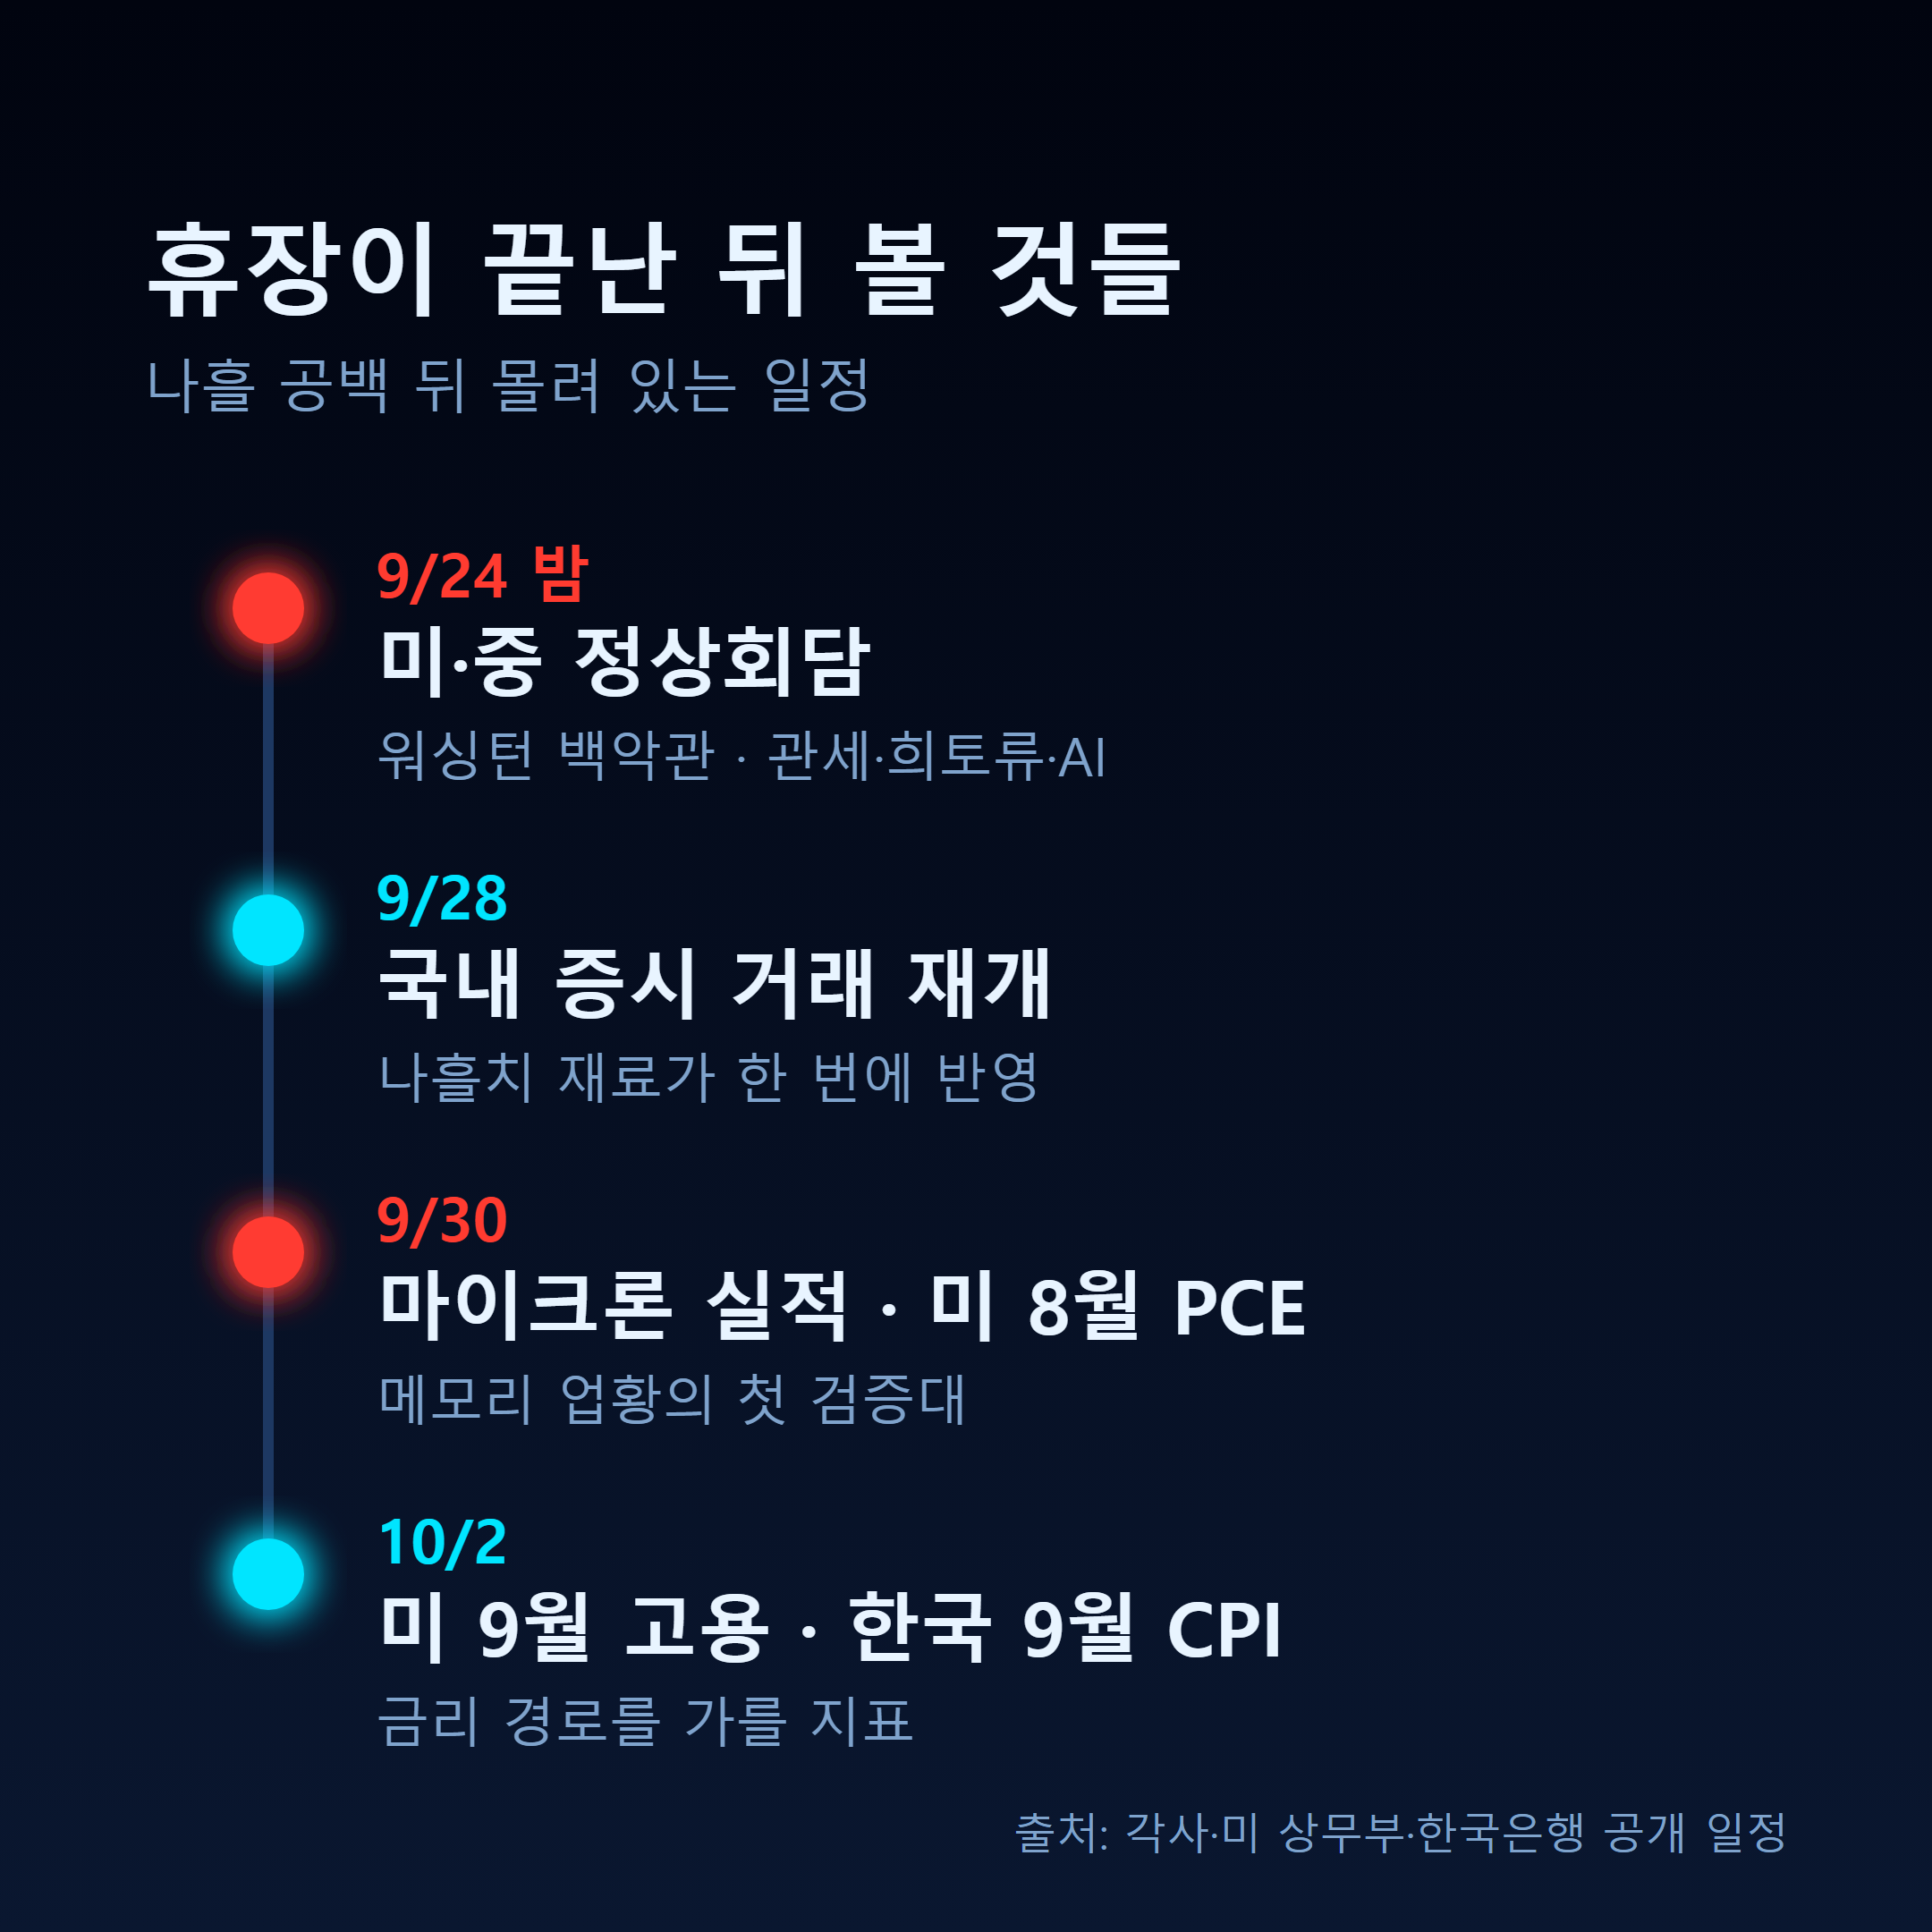
나흘의 공백 뒤에 일정이 몰려 있습니다. 재개장 첫날 시초가 갭과 장중 변동성이 커질 수 있다는 지적이 나오는 이유입니다.
| 일정 | 내용 | 확인 포인트 |
|---|---|---|
| 9월 24일 | 미중 정상회담(워싱턴), 미 주간 신규 실업수당 청구, 코스트코 실적 | 관세·희토류·AI 합의 수준 |
| 9월 25일 | 미 8월 내구재 주문, 9월 미시간대 소비자심리지수 확정치 | 미국 수요 둔화 여부 |
| 9월 28일 | 국내 증시 거래 재개 | 시초가 갭, 외국인 수급 방향 |
| 9월 30일 | 미 8월 PCE 물가, 2분기 GDP 확정치, 마이크론 회계연도 4분기 실적 | 메모리 가격·수요 추세 |
| 10월 1일 | 한국 9월 수출입 지표, 미 ISM 제조업지수 | 반도체 수출 증가율 |
| 10월 2일 | 미 9월 고용보고서, 한국 9월 소비자물가지수 | 금리 경로 |
이경민 대신증권 연구원은 코스피가 6,900~7,100선 구간을 돌파하고 안착하는지가 중요하다고 봤습니다. 현재 지수는 그 구간의 상단 부근인 7,080선에서 멈춰 있습니다. 회담 결과가 이 구간을 위로 뚫어낼지, 아니면 다시 아래로 되돌릴지가 10월 초 장세의 출발점이 될 것으로 보입니다.
자주 묻는 질문
연휴 동안 미국 증시가 급변하면 국내 증시는 어떻게 되나요?
국내 주식시장은 9월 24일과 25일 휴장하므로 그 기간의 해외 변수는 실시간으로 반영되지 않습니다. 나흘치 변동이 9월 28일 시초가에 한꺼번에 반영되는 구조라, 시초가 갭이 평소보다 커질 수 있습니다. 미국 나스닥과 뉴욕증권거래소는 연휴 기간에도 정상 거래됩니다.
규제 완화가 왜 국내 반도체주에 부담이 되나요?
대중 장비 수출 규제가 풀리면 중국 메모리 기업이 첨단 제조 장비를 확보해 증설 속도를 높일 수 있습니다. 정부 보조금이 더해질 경우 저가 물량 공세로 이어져 삼성전자와 SK하이닉스의 점유율과 가격 결정력에 압박이 가해질 수 있다는 것이 증권가의 우려입니다. 다만 이는 중장기 시나리오이며, 단기적으로는 미중 갈등 완화 자체가 지수에 우호적으로 작용할 수 있습니다.
VEU가 무엇인가요?
검증된 최종사용자(Validated End User) 제도로, 미 상무부가 사전에 승인한 사업장에 한해 개별 허가 없이 미국산 규제 장비를 반입할 수 있도록 한 제도입니다. 2023년 삼성전자와 SK하이닉스의 중국 공장이 지정됐으나 2025년 지위가 철회됐고, 2026년부터는 연 단위 허가 심사를 받고 있습니다.
3분기 실적 전망치는 확정된 수치인가요?
아닙니다. 본문의 111조 8,176억원, 78조 802억원은 증권사 추정치를 집계한 컨센서스이며 실제 발표치와 다를 수 있습니다. 원화 강세와 메모리 가격 상승세 둔화가 변수로 거론되고 있어, 잠정 실적 발표 전까지는 참고 수치로만 보는 것이 적절합니다.
회담 결과는 어디서 확인할 수 있나요?
한국시간 기준 9월 24일 밤부터 25일 새벽 사이 결과가 나올 것으로 예상됩니다. 국내 증시는 휴장 중이므로, 미국 시장의 반응은 필라델피아 반도체지수와 마이크론·엔비디아 등 개별 종목 주가, 그리고 미 10년물 국채금리와 달러 인덱스를 통해 간접적으로 가늠할 수 있습니다.
#미중정상회담 #코스피 #삼성전자 #SK하이닉스 #반도체규제 #추석휴장 #마이크론 #희토류 #증시분석 #VEU
참고 자료
- 머니투데이 관세 휴전·기술 규제·중동까지…연휴 증시 변수 미중 정상회담 (2026.09.23)
- 파이낸셜뉴스 미·중 정상회담에 쏠린 증시 눈…반도체 규제 향방이 삼전·닉스 변수 (2026.09.23)
- 뉴스케이알 미중 정상 24일 백악관 회담…韓 반도체·배터리·철강 셈법 제각각 (2026.09.24)
- 더퍼블릭 [추석특집] 추석에 열리는 美·中 워싱턴 담판…국내 증시 흔들 핵심 변수 (2026.09.24)
- 노컷뉴스 삼전닉스, 3분기 합산 영업익 190조 전망…변수도 많다 (2026.09.24)
- 서울파이낸스 반도체 대세 코스피, 7080선 강세 마감…자사주 KSS해운 18% 급등 (2026.09.23)
- 한국경제TV 추석에도 미장은 열린다…분주한 서학개미, 주목할 美이벤트는 (2026.09.24)
본문 도표는 위 참고 자료에서 확인한 수치로 직접 제작했습니다.
투자 유의사항 — 이 글은 공개된 자료를 정리한 정보 제공 목적의 콘텐츠이며, 특정 종목이나 상품의 매수·매도를 권유하는 투자 자문이 아닙니다. 본문의 수치와 해석은 작성 시점의 공개 자료에 근거하며 이후 변경될 수 있고, 오류가 있을 수 있습니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 글쓴이는 이 글을 근거로 한 투자 결과에 대해 어떠한 법적 책임도 지지 않습니다. 주식 투자에는 원금 손실 위험이 있습니다.
조회수: 2
작성자 소개