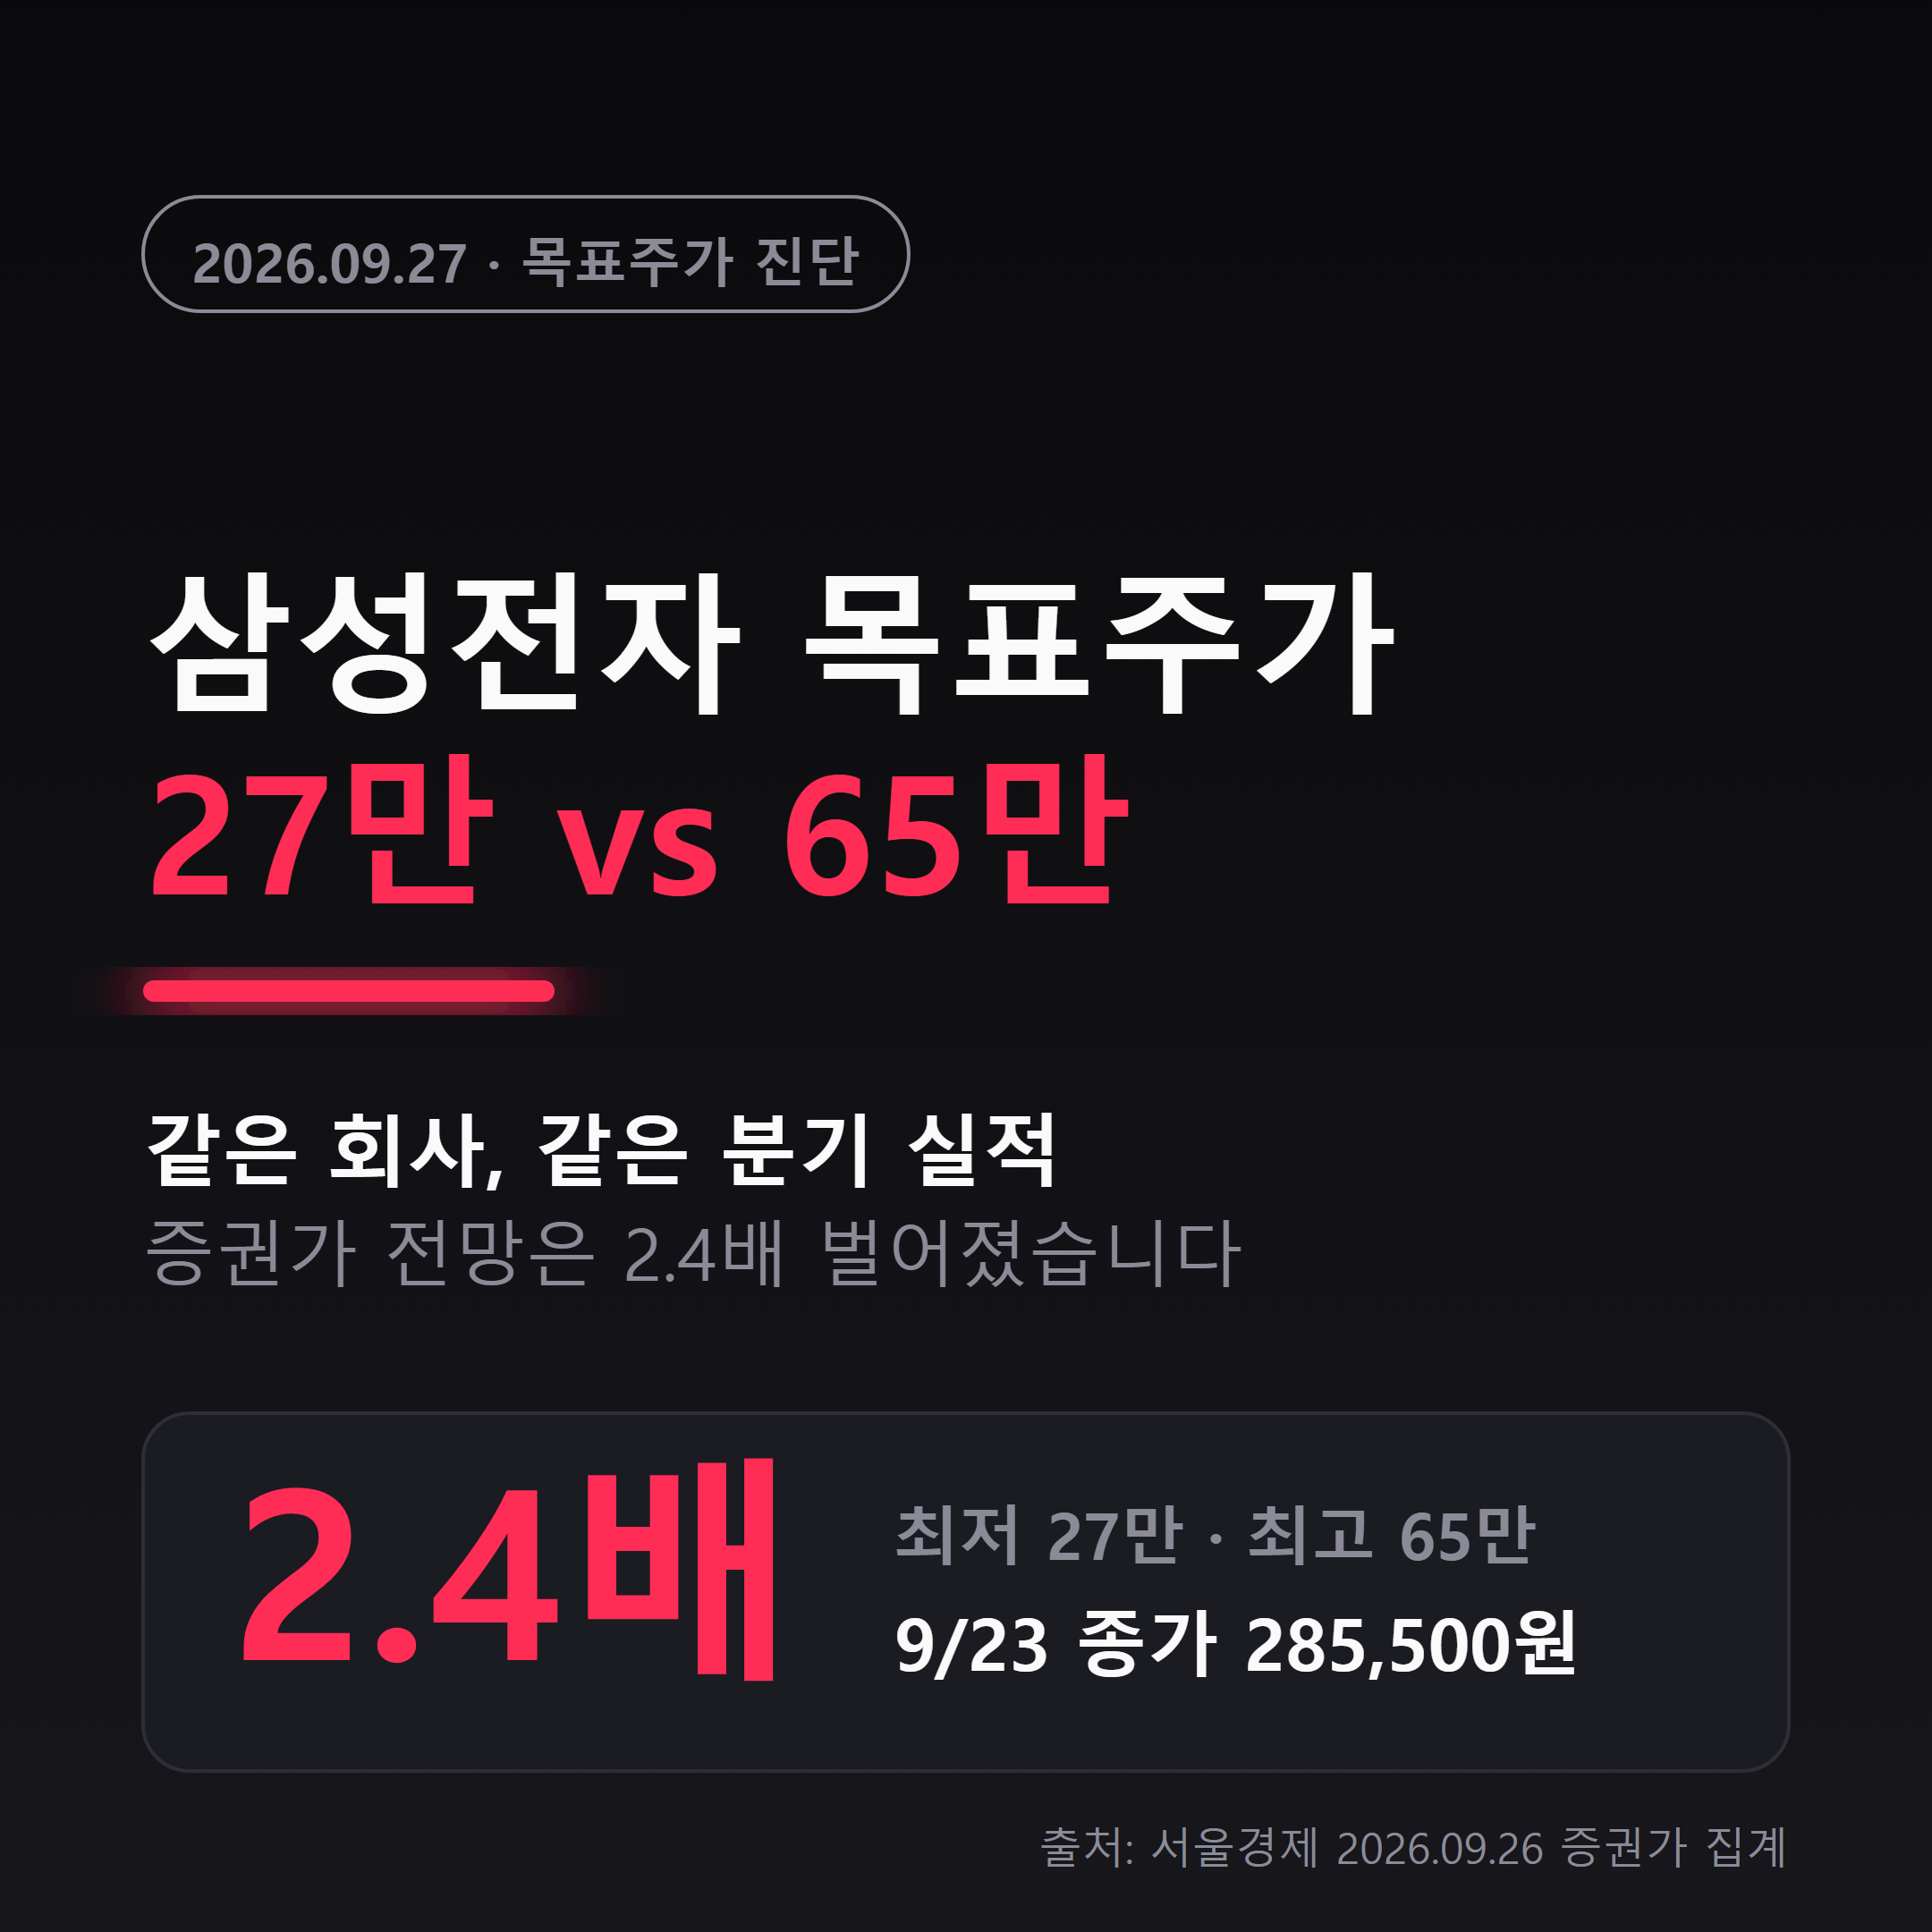
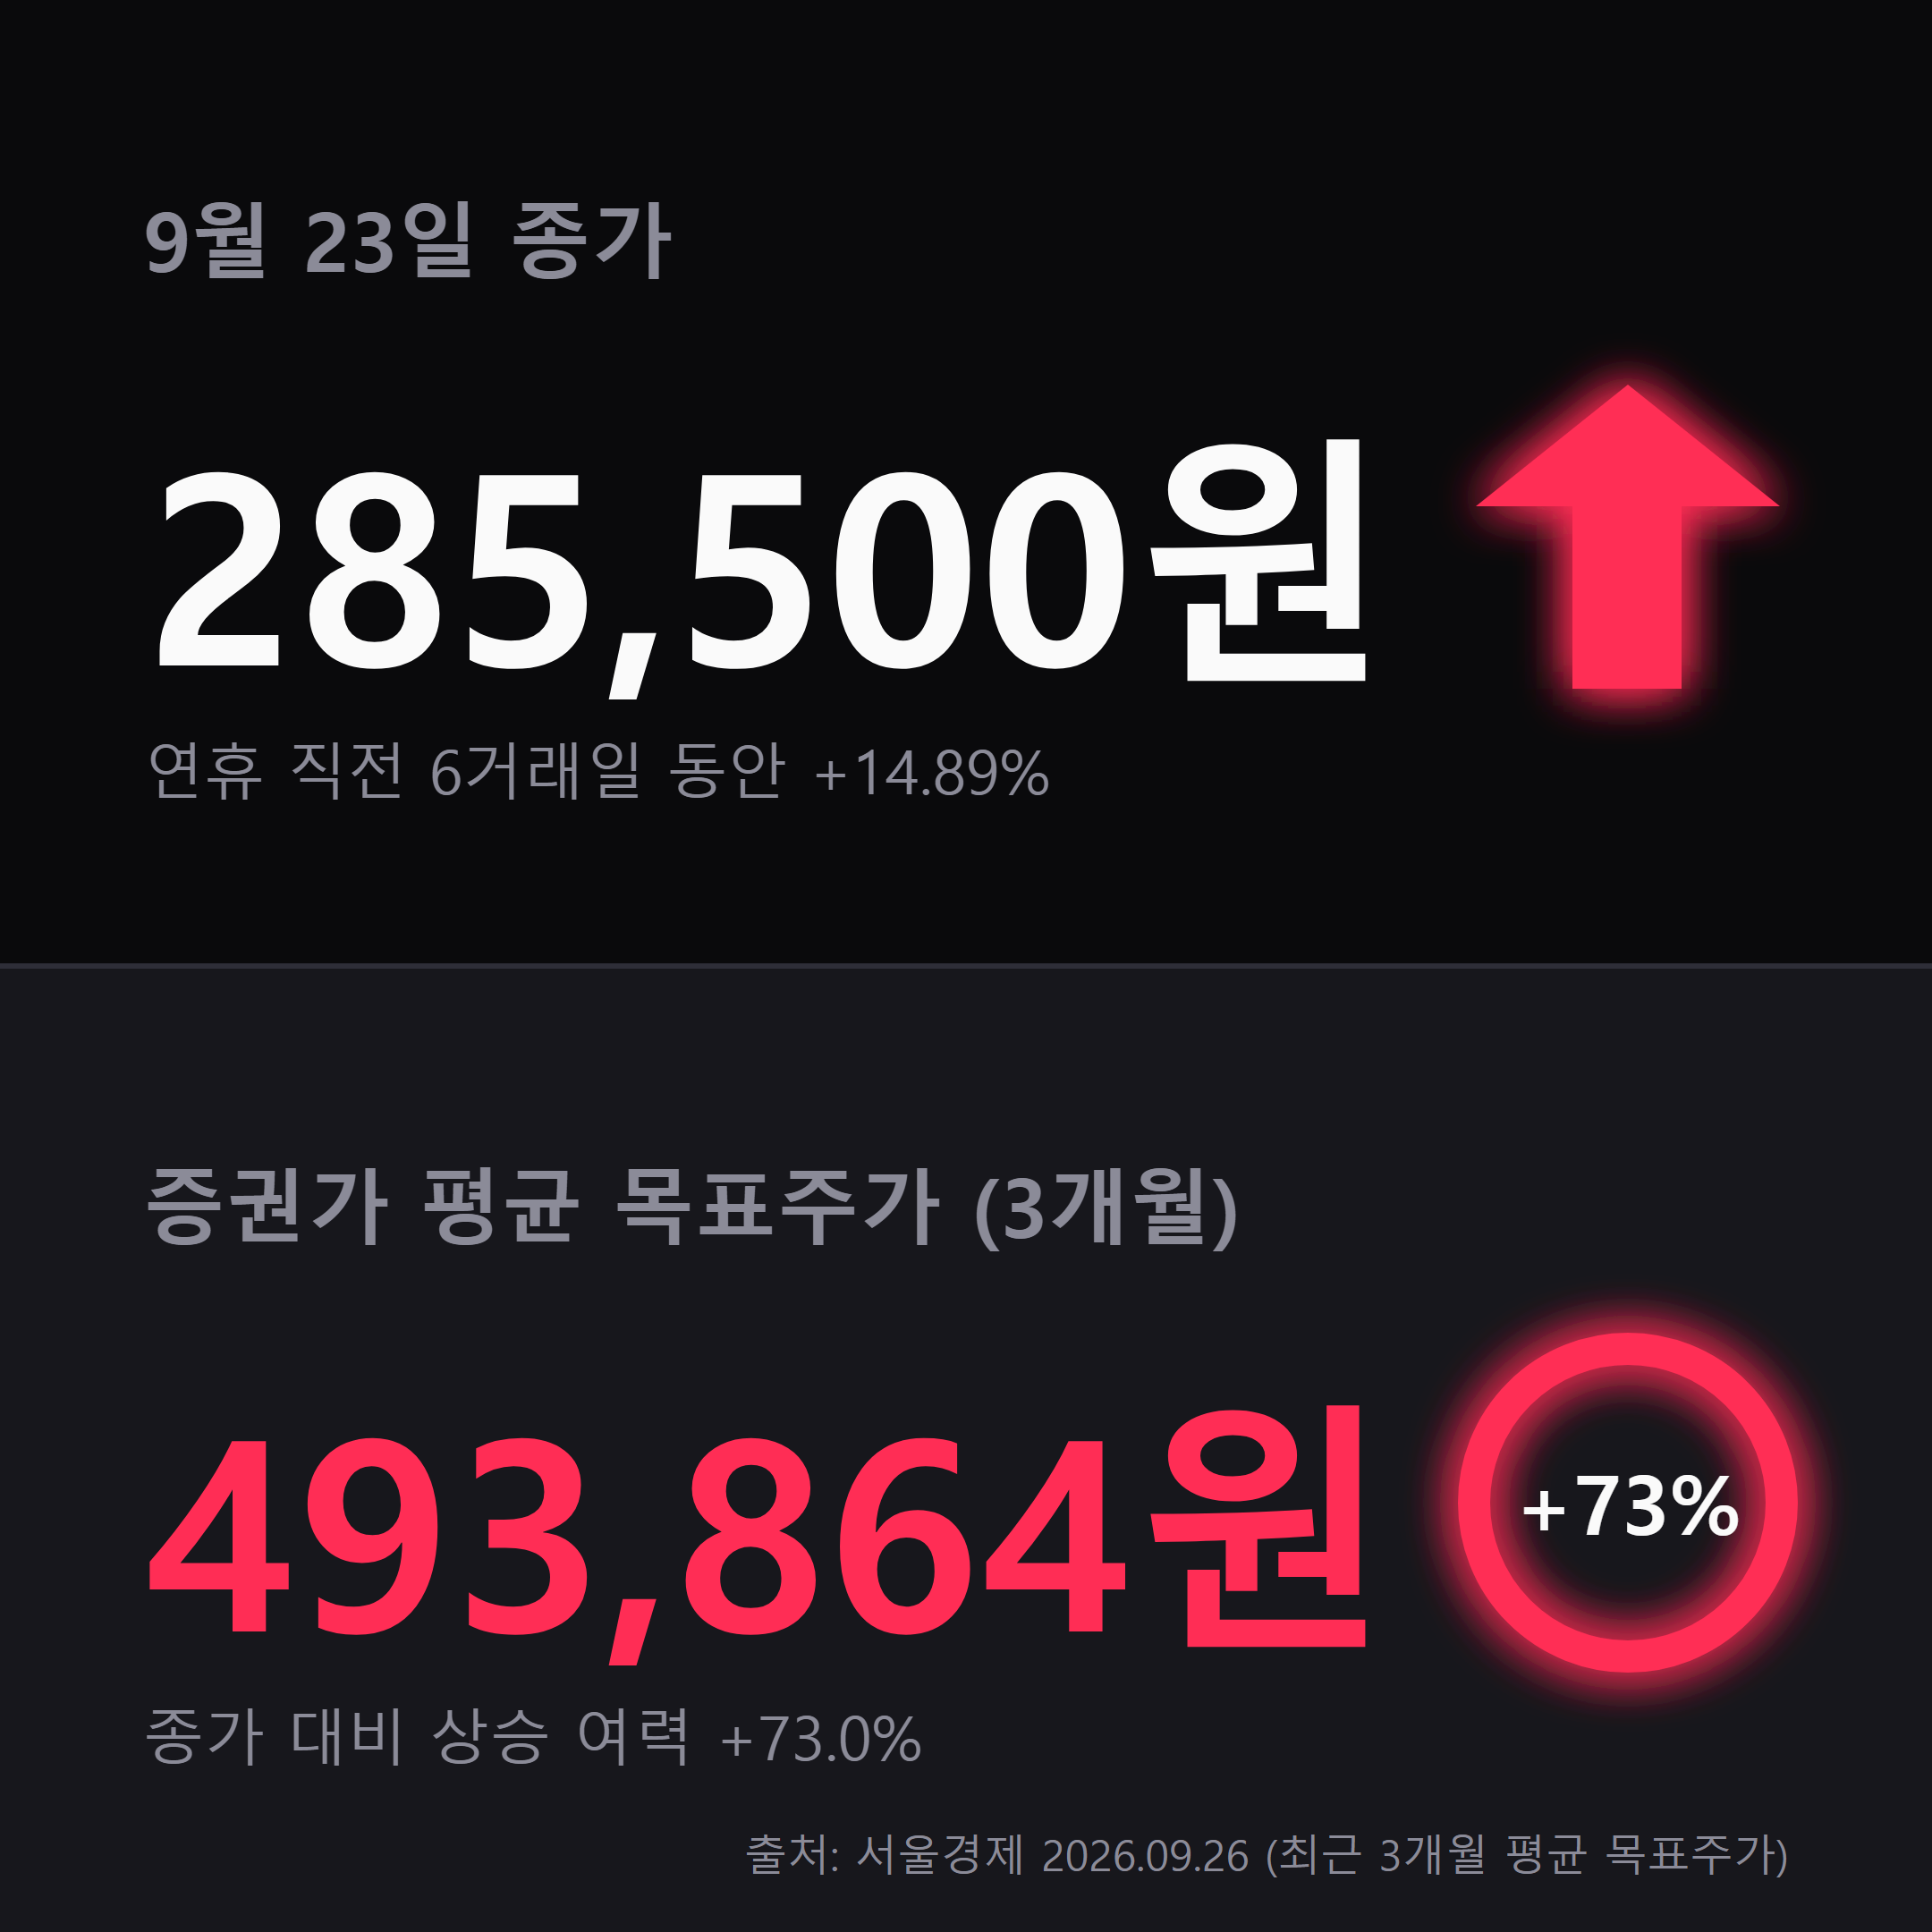
추석 연휴가 끝나고 9월 28일 월요일에 국내 증시가 다시 열립니다. 연휴 직전 마지막 거래일이었던 9월 23일, 삼성전자는 285,500원에 장을 마쳤습니다. 그런데 이 회사를 분석하는 증권사들이 내놓은 적정 주가는 낮게는 27만 원, 높게는 65만 원입니다. 같은 재무제표를 보고, 같은 산업을 취재하고, 같은 분기 실적을 받아 본 애널리스트들이 2.4배 차이 나는 답을 적어낸 것입니다.
목표주가가 갈리는 일 자체는 흔합니다. 다만 이 정도 폭은 흔하지 않습니다. 시가총액 1위 종목에서, 그것도 같은 달 안에 제시된 숫자들이 이렇게 벌어진 것은 시장이 메모리 사이클의 꼭대기를 어디로 보느냐에서 완전히 갈렸다는 뜻입니다. 이 글에서는 양쪽이 각각 무엇을 근거로 삼았는지, 그리고 연휴 직전 기관이 어느 쪽에 돈을 걸었는지를 수치로 짚어 보겠습니다.
27만 원과 65만 원, 숫자부터 확인합니다
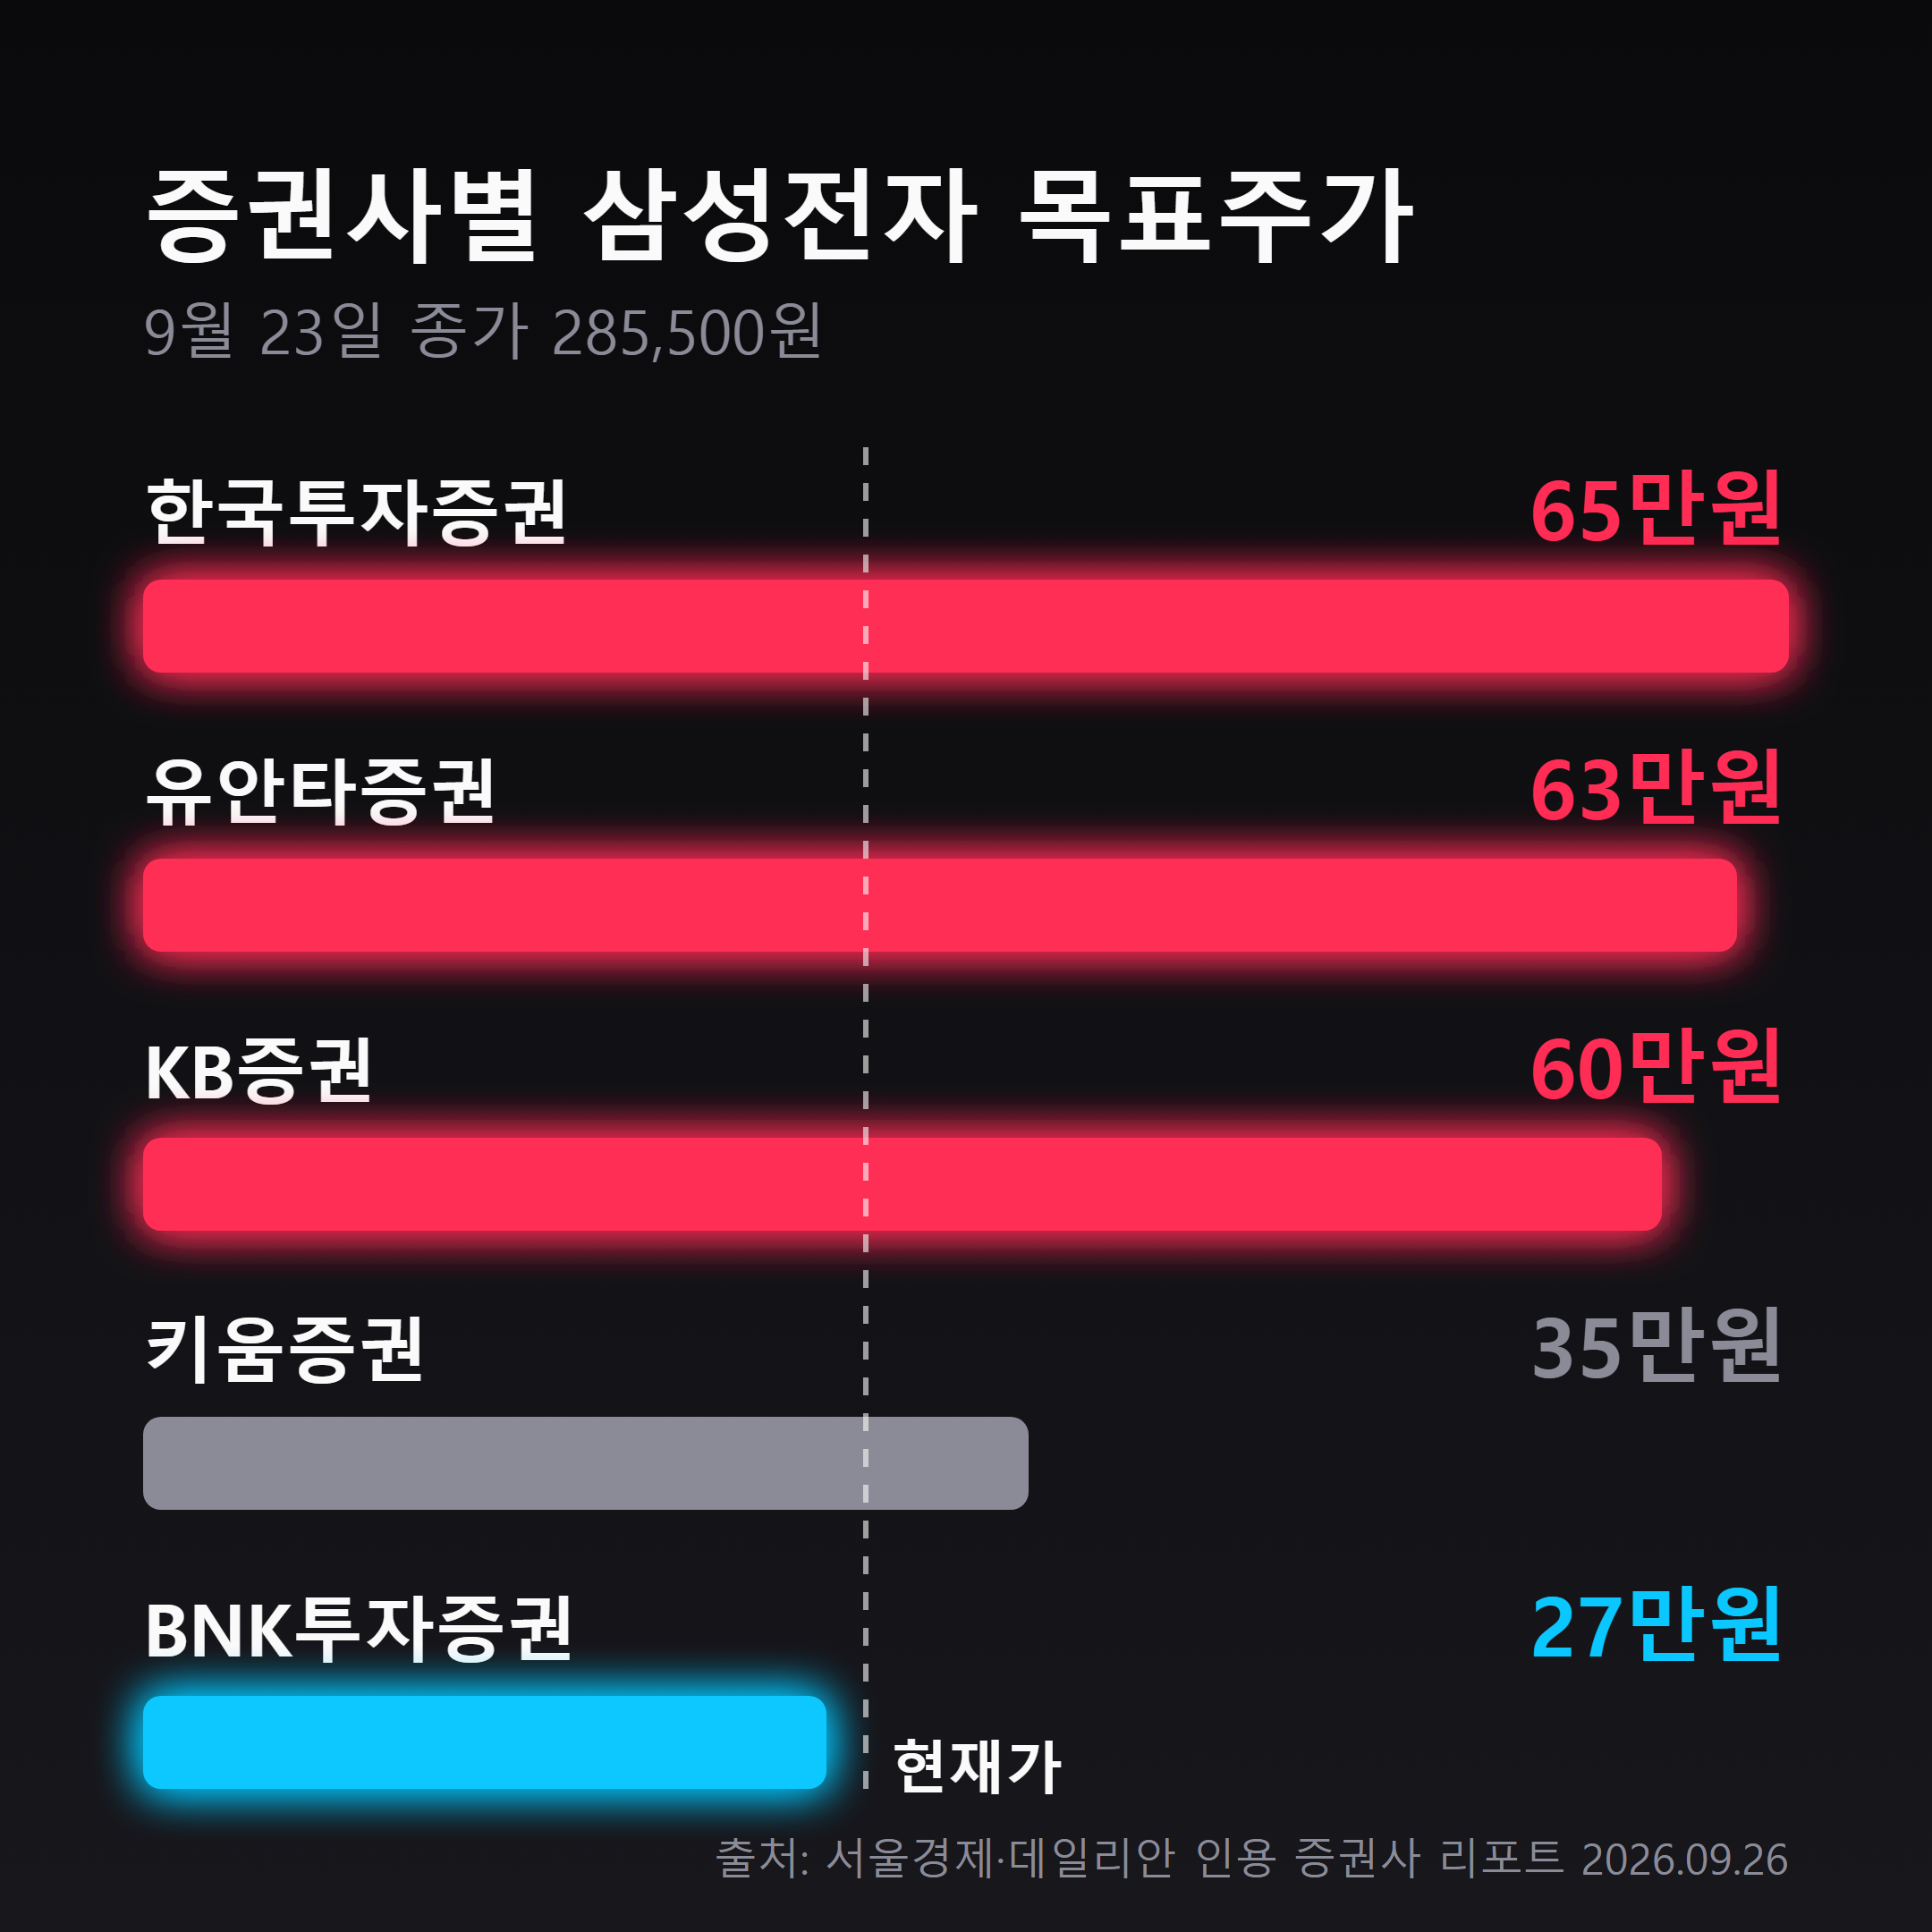
서울경제가 9월 26일 정리한 증권가 집계에 따르면, 현재 유효한 삼성전자 목표주가의 양 끝은 다음과 같습니다.
- 최저 27만 원 — BNK투자증권, 9월 14일. 기존 30만 원에서 낮췄고, 투자의견도 ‘매수’에서 ‘보유’로 내렸습니다.
- 최고 65만 원 — 한국투자증권, 7월 31일. 기존 59만 원에서 10.1% 올린 숫자입니다.
외국계까지 넣으면 폭은 더 벌어집니다. 데일리안 집계 기준으로 노무라증권은 67만 원을 제시하고 있고, 이 경우 최저치와의 차이는 2.48배가 됩니다. 9월 23일 종가 285,500원을 기준으로 환산하면, BNK의 27만 원은 오히려 5.4% 낮은 값이고 노무라의 67만 원은 134.7% 높은 값입니다. 한쪽은 지금 주가가 이미 비싸다고 말하고, 다른 쪽은 두 배 넘게 더 간다고 말하는 상황입니다.
평균을 내면 어떤 숫자가 나오나요
서울경제가 인용한 최근 3개월 기준 평균 목표주가는 493,864원입니다. 9월 23일 종가 대비 약 73%의 상승 여력에 해당합니다. 데일리안이 집계한 국내 22개 증권사 평균은 487,045원으로 비슷한 수준이고, 9월 들어 리포트를 낸 5개사만 추리면 평균은 438,000원으로 조금 내려옵니다.
여기서 이미 한 가지가 드러납니다. 평균값 자체가 내려오고 있습니다. 3개월 평균 49만 원대, 9월 한 달 평균 43만 원대라는 배열은 최근에 나온 리포트일수록 보수적이라는 뜻입니다. 최고치인 65만 원과 67만 원이 각각 7월과 그 이전에 나온 숫자인 반면, 하향 조정은 9월에 몰려 있다는 점도 같은 방향을 가리킵니다.
증권사별 목표주가 한눈에 보기
| 증권사 | 목표주가 | 제시·변경 시점 | 9/23 종가 대비 |
|---|---|---|---|
| 노무라 | 670,000원 | – | +134.7% |
| 한국투자증권 | 650,000원 | 7월 31일 (59만→65만) | +127.7% |
| 유안타증권 | 630,000원 | 9월 23일 (53만→63만) | +120.7% |
| KB증권 | 600,000원 | 9월 4일 유지 | +110.2% |
| 골드만삭스 | 490,000원 | 48만→49만 상향 | +71.6% |
| 씨티그룹 | 430,000원 | 9월 3일 (45만→43만) | +50.6% |
| CLSA | 400,000원 | – | +40.1% |
| 키움증권 | 350,000원 | 9월 23일 유지 | +22.6% |
| BNK투자증권 | 270,000원 | 9월 14일 (30만→27만) | -5.4% |
※ 서울경제·데일리안·인포스탁데일리 보도에 인용된 증권사 리포트를 모은 것이며, 등락률은 9월 23일 종가 285,500원을 기준으로 계산했습니다.
27만 원을 적어낸 쪽의 계산
BNK투자증권의 논리는 의외로 단순합니다. 메모리 가격이 너무 많이 올라서 문제라는 것입니다.
유례없는 메모리 가격 폭등으로 부품 원가 부담이 커져 PC·스마트폰·서버 완제품 수요가 둔화하고 있고, 반도체 업체들은 불확실한 매크로 환경에서도 공격적으로 증설에 나서 공급 여건이 나빠지고 있습니다.
이 관점에서 보면 지금의 실적은 가격이 만든 실적입니다. 삼성전자의 2026년 2분기 영업이익은 89조 5,000억 원으로 전년 동기 대비 1,813.8% 늘었고, 매출은 171조 5,000억 원으로 130.0% 증가했습니다. 주당순이익(EPS)은 10,849원으로 전 분기보다 52% 올랐습니다. 문제는 이 숫자를 만든 동력이 물량이 아니라 단가였다는 점입니다. 단가가 오른 만큼 세트 업체들의 원가가 올랐고, 원가가 오르면 결국 완제품 수요가 줄어듭니다.
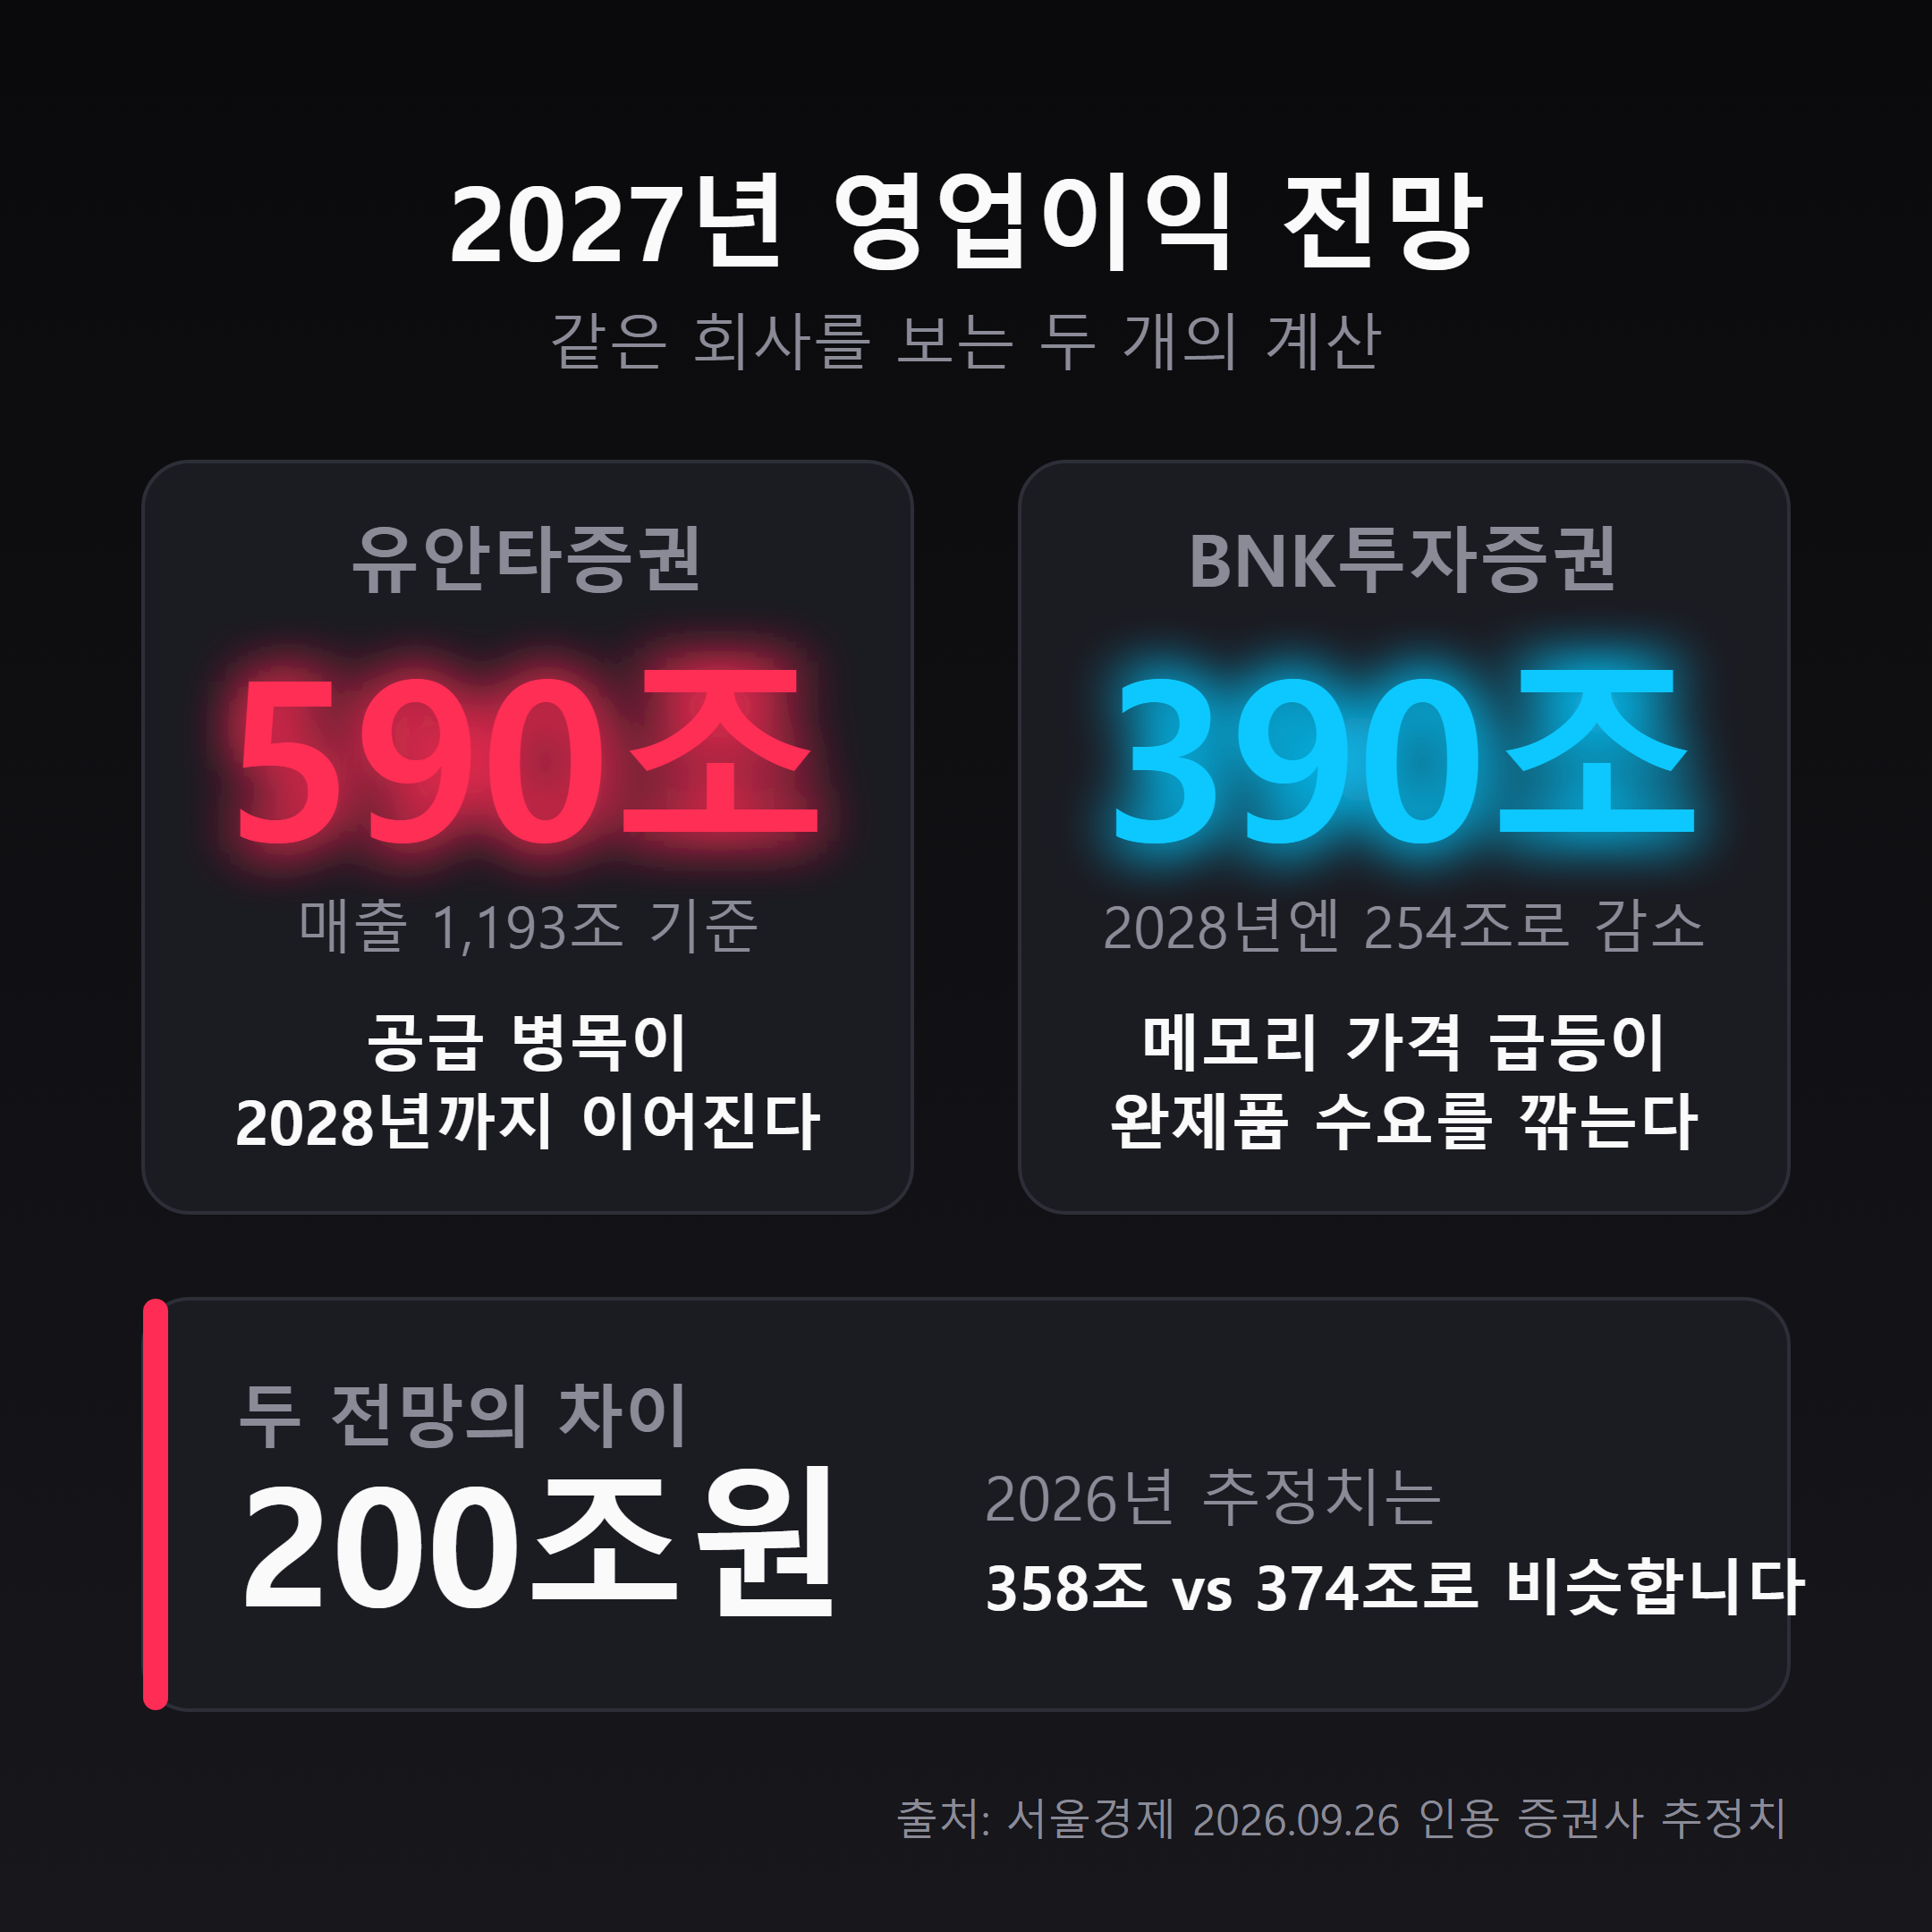
BNK의 추정치는 이 흐름을 그대로 담고 있습니다. 2026년 매출 712조 2,000억 원에 영업이익 374조 원, 2027년 영업이익 390조 원까지는 완만하게 늘지만, 2028년에는 영업이익이 254조 원으로 꺾인다고 봅니다. 2027년 대비 35% 감소입니다. 여기에 하반기에는 이연된 성과급 충당금이 추가 비용으로 잡히고, 시스템LSI 부문의 적자도 예상보다 크다는 점을 덧붙였습니다.
사이클 산업에서 목표주가를 정할 때는 ‘정상화된 이익’에 배수를 매기는 것이 보통입니다. 2028년에 이익이 3분의 1 넘게 빠진다고 보면, 지금의 최대 실적에 높은 배수를 얹을 이유가 사라집니다. 27만 원은 그 계산의 결과입니다.
65만 원을 적어낸 쪽의 계산
반대쪽은 이번 사이클은 과거와 구조가 다르다는 데서 출발합니다.
한국투자증권은 7월 말 목표주가를 59만 원에서 65만 원으로 올리면서, 다년 장기공급계약(LTA)의 확대가 과거 사이클에서 반복되던 공급 과잉의 재현 가능성을 낮춘다고 진단했습니다. 예전에는 가격이 오르면 모두가 증설했고, 증설분이 한꺼번에 쏟아지면서 가격이 무너졌습니다. 그런데 지금은 물량의 상당 부분이 수년짜리 계약으로 미리 묶여 있어서, 현물 가격이 흔들려도 실적이 같은 폭으로 흔들리지는 않는다는 논리입니다.
유안타증권은 9월 23일 목표주가를 53만 원에서 63만 원으로 18.9% 올렸습니다. 반도체 공급 병목이 2028년까지 이어지고, AI 추론 수요가 늘면서 HBM 수요 확대가 공급 정상화를 늦춘다는 것이 근거입니다. 유안타의 추정치는 BNK와 정면으로 갈립니다. 2026년 매출 745조 9,000억 원·영업이익 358조 5,000억 원에서, 2027년 매출 1,193조 5,000억 원·영업이익 590조 5,000억 원으로 이익이 다시 65% 늘어난다고 봅니다. BNK가 본 2027년 영업이익 390조 원과 비교하면 200조 원 넘게 차이가 납니다.
강세론의 두 번째 축 — 점유율과 수율
KB증권이 목표주가 60만 원을 유지하면서 든 근거는 실적 전망보다 구체적입니다. 삼성전자의 HBM 시장 점유율이 2분기 33%에서 4분기 40%에 근접할 것으로 보고, 3분기 HBM4 매출이 전 분기보다 3배 이상 늘어나 하반기 전체 HBM 매출에서 HBM4 비중이 60%를 넘어설 것으로 전망했습니다. 파운드리에서는 4나노 수율이 80% 이상으로 안정됐고 2나노 GAA 수율도 70%를 넘어선 것으로 추정했습니다. 2나노 수율은 연초만 해도 50% 미만이었습니다.
LS증권이 8월 31일 내놓은 분석도 같은 흐름을 짚습니다. 삼성전자의 전체 HBM 출하 가운데 HBM4 비중이 1분기 5%에서 2분기 35% 수준으로 올라왔다는 것입니다. LS증권은 이 변화를 두고 HBM 시장이 ‘공급 집중’에서 ‘복수 공급자 경쟁’ 국면으로 넘어가고 있다고 표현했습니다. 실제로 같은 리포트에서 LS증권은 삼성전자 목표주가를 40만 원에서 45만 원으로 12.5% 올린 반면, SK하이닉스 목표주가는 330만 원에서 240만 원으로 27.3% 낮췄습니다. 같은 산업 안에서 무게중심이 옮겨 가고 있다는 판단입니다.
기관은 어느 쪽에 돈을 걸었을까요
리포트는 말이고, 수급은 행동입니다. 연휴 직전 6거래일의 매매 기록을 보면 기관이 어느 쪽 시나리오에 서 있었는지가 비교적 뚜렷하게 드러납니다.
서울경제가 한국거래소 집계를 인용해 정리한 바에 따르면, 기관투자가는 9월 16일부터 연휴 직전 마지막 거래일인 23일까지 6거래일 동안 유가증권시장에서 4조 7,109억 원을 순매수했습니다. 9월 22일 하루 1,295억 원 순매도를 빼면 나머지 다섯 거래일이 모두 순매수였습니다. 일별로는 16일 1조 2,250억 원, 18일 1조 5,320억 원, 21일 1조 5,160억 원이 들어왔습니다.
같은 기간 개인은 10조 1,540억 원, 외국인은 3조 5,130억 원을 순매도했습니다. 두 주체가 13조 원 넘게 판 물량을 기관 혼자 받아낸 셈입니다. 그리고 그 돈이 가장 많이 들어간 곳이 삼성전자였습니다.
| 순위 | 종목 | 기관 순매수 | 기간 등락률 |
|---|---|---|---|
| 1 | 삼성전자 | 2조 7,762억원 | +14.89% |
| 2 | SK하이닉스 | 6,928억원 | +10.18% |
| 3 | 삼성전기 | 5,435억원 | +14.43% |
| 4 | 두산 | 1,470억원 | – |
| 5 | KB금융 | 1,275억원 | – |
※ 한국거래소 집계를 인용한 서울경제 보도(2026.09.26), 2026년 9월 16~23일 유가증권시장 기준.
기관 순매수 총액의 59%가 삼성전자 한 종목에 들어갔습니다. 반대로 기관이 가장 많이 판 종목은 네이버로 1,955억 원 순매도였고, 같은 기간 주가는 5.49% 내렸습니다. 이 기간 코스피는 6.85% 올라 9월 21일에 7거래일 만에 7,000선을 회복했고, 23일에는 7,080.92로 연휴에 들어갔습니다.
덧붙이자면 9월 16일 삼성전자 종가는 253,000원이었습니다. 불과 6거래일 만에 285,500원까지 올라온 것입니다. BNK가 27만 원으로 목표주가를 내린 9월 14일 시점의 주가는 이보다도 낮았습니다. 목표주가를 낮춘 직후에 주가가 그 목표주가를 넘어서 버린 것인데, 이런 일이 벌어졌다는 사실 자체가 지금 시장의 속도를 보여 줍니다.
2.4배라는 간극을 어떻게 볼까
개인적으로는 이 숫자들을 ‘누가 맞고 누가 틀렸나’의 문제로 읽기보다는, 논쟁의 축이 무엇인지를 알려 주는 지표로 읽는 편이 낫다고 봅니다.
양쪽의 2026년 추정치를 나란히 놓으면 흥미로운 점이 보입니다. 유안타는 2026년 영업이익을 358조 5,000억 원, BNK는 374조 원으로 봅니다. 올해 숫자는 오히려 약세론 쪽이 더 높습니다. 즉 두 진영은 지금 벌어지고 있는 일에 대해서는 거의 다투지 않습니다. 갈리는 건 2027년이고, 진짜로 갈리는 건 2028년입니다. 유안타는 2027년 590조 5,000억 원을 보고, BNK는 2027년 390조 원을 거쳐 2028년 254조 원으로 꺾인다고 봅니다.
그렇다면 2.4배의 격차는 ‘삼성전자를 어떻게 평가하느냐’의 차이가 아니라 ‘이번 메모리 사이클이 언제 끝나느냐’에 대한 판단 차이에 가깝습니다. 사이클이 2028년까지 간다고 보면 지금 이익에 배수를 얹을 수 있고, 2028년에 꺾인다고 보면 얹을 수 없습니다. 목표주가라는 한 개의 숫자에는 이 시간축이 보이지 않기 때문에 숫자만 보면 혼란스럽지만, 근거를 펼쳐 놓으면 오히려 구도가 단순해 보입니다.
이 판단이 틀릴 수 있는 지점
다만 약세론을 단순히 ‘보수적인 시각’으로 치부하기는 어렵다고 봅니다. BNK가 지목한 것은 수요 자체의 붕괴가 아니라 가격 상승이 수요를 갉아먹는 구조입니다. D램 값이 오르면 PC·스마트폰 제조사의 원가가 올라가고, 그 부담이 세트 가격에 전가되면 출하가 줄고, 출하가 줄면 결국 메모리 수요가 줄어듭니다. 이 경로는 과거 사이클에서 실제로 여러 번 작동했습니다. 장기계약이 이 경로를 얼마나 막아 줄지는 아직 검증되지 않은 영역입니다.
반대로 강세론이 틀릴 수 있는 조건도 분명합니다. HBM 점유율 40%라는 전망은 아직 전망입니다. 파운드리 2나노 수율 70%도 추정치이고, 그 수율이 실제 대형 고객 수주로 이어질지는 다른 문제입니다. 강세론의 전제가 하나씩 확인되지 않을 때마다 63만 원과 65만 원은 조용히 내려올 수 있습니다. 실제로 9월 평균이 43만 원대로 내려온 것이 그 과정의 일부로 보입니다.
그래서 저는 양 끝 숫자보다 ‘어느 쪽 전제가 먼저 확인되는가’를 보는 쪽에 무게를 둡니다. 목표주가는 결론이고, 투자자가 실제로 추적할 수 있는 것은 그 결론을 만든 전제들이기 때문입니다.
9월 28일 재개장부터 확인할 것들
연휴 동안 해외에서 벌어진 일도 월요일 개장가에 한꺼번에 반영됩니다. 한국경제 보도 기준으로 미국 증시는 현지 9월 25일 S&P500이 0.51% 오른 7,743.41, 나스닥이 0.5% 오른 27,068.72, 다우가 0.93% 오른 51,828.62로 마감했습니다. 지수는 버텼지만 10년 만기 미 국채 금리가 2007년 이후 최고 수준까지 올랐고, 시장은 10월 연방공개시장위원회에서 금리 인상이 단행될 확률을 64%로 보고 있습니다. 국제유가(WTI)는 2.3% 내렸습니다.
이 조합은 삼성전자 논쟁과 직접 닿아 있습니다. 금리가 높게 유지될수록 먼 미래의 이익에 매기는 할인율이 커지고, 2027~2028년 이익을 근거로 삼는 강세론 쪽 목표주가가 먼저 압박을 받습니다. 반대로 실적이 눈앞에서 확인되면 할인율 논쟁은 뒤로 밀립니다.
앞으로 확인할 만한 지점을 정리하면 다음과 같습니다.
- 3분기 잠정실적 — 삼성전자는 통상 분기 종료 후 영업일 기준 며칠 안에 잠정실적을 공시해 왔습니다. 2026년 3분기 숫자는 10월 초에 나올 가능성이 큽니다. 2분기 영업이익 89조 5,000억 원을 넘어서는지, 그리고 증권가 추정치와의 괴리가 어느 방향인지가 첫 번째 시험대입니다.
- HBM4 비중과 점유율 — KB증권이 제시한 4분기 점유율 40% 근접, 하반기 HBM 매출 내 HBM4 비중 60% 초과가 실제로 확인되는지. 강세론의 핵심 전제입니다.
- 메모리 고정거래가격 — 가격 상승이 계속되는지, 아니면 세트 수요 둔화가 먼저 나타나는지. BNK 논리의 출발점입니다.
- 목표주가 수정 방향 — 3분기 실적 발표 직후 나오는 리포트들이 평균을 올리는지 내리는지. 9월 평균 43만 원대가 기준선이 됩니다.
- 기관 수급의 연속성 — 6거래일 2조 7,762억 원이라는 삼성전자 순매수가 재개장 이후에도 이어지는지, 아니면 차익 실현으로 돌아서는지.
정리하면
삼성전자 목표주가가 27만 원에서 65만 원까지 벌어진 것은 애널리스트들의 실력 차이 때문이 아니라, 메모리 사이클의 종착점을 어디로 잡느냐가 갈렸기 때문입니다. 2026년 이익 추정치는 양쪽이 358조~374조 원으로 거의 붙어 있고, 2027년부터 390조 원과 590조 원으로 갈라집니다.
연휴 직전 6거래일 동안 기관은 삼성전자를 2조 7,762억 원 순매수했고, 주가는 14.89% 올라 285,500원에 멈췄습니다. 개인과 외국인이 합쳐 13조 원 넘게 판 물량을 기관이 받아낸 구도였습니다. 9월 28일 재개장 이후에는 미 국채 금리와 10월 금리 인상 확률 64%라는 외부 변수, 그리고 10월 초 3분기 잠정실적이라는 내부 변수가 차례로 이 논쟁에 답을 요구하게 됩니다. 어느 쪽 숫자가 맞는지는 지금 고를 문제가 아니라, 전제가 하나씩 확인되는 것을 따라가며 판단할 문제로 보입니다.
자주 묻는 질문
목표주가가 이렇게 차이 나는 것이 정상인가요?
사이클 산업에서는 흔한 일입니다. 반도체처럼 이익이 몇 배씩 출렁이는 업종은 ‘어느 해 이익에 배수를 매기느냐’에 따라 결과가 크게 달라집니다. 다만 시가총액 1위 종목에서 같은 달 안에 2.4배 격차가 나는 것은 자주 있는 일이 아니며, 그만큼 사이클 고점 시점에 대한 합의가 없다는 신호로 읽을 수 있습니다.
평균 목표주가 49만 원은 믿을 만한 숫자인가요?
평균은 참고 지표일 뿐 예측치가 아닙니다. 특히 이번처럼 분포가 넓게 퍼져 있을 때는 평균이 어느 한쪽 진영도 대표하지 못합니다. 3개월 평균 493,864원과 9월 5개사 평균 438,000원의 차이처럼, 집계 기간을 바꾸면 값 자체가 달라진다는 점도 감안해야 합니다.
투자의견 ‘보유’는 팔라는 뜻인가요?
국내 증권사 관행상 ‘보유(Hold)’나 ‘중립’은 적극적인 매도 권유라기보다, 시장 수익률을 웃돌기 어렵다고 본다는 의미로 쓰입니다. BNK투자증권이 9월 14일 투자의견을 ‘매수’에서 ‘보유’로 내린 것은 국내 리포트에서 비교적 드문 조정이어서 주목을 받았습니다.
3분기 실적은 언제 확인할 수 있나요?
삼성전자는 분기 종료 직후 잠정실적(매출·영업이익)을 먼저 공시하고, 몇 주 뒤에 부문별 수치가 담긴 확정실적을 발표하는 방식을 이어 왔습니다. 3분기는 9월 30일에 끝나므로 잠정실적은 10월 초에 나올 가능성이 큽니다. 정확한 일정은 삼성전자 IR 페이지의 공지를 확인하는 것이 가장 정확합니다.
참고 자료
- 서울경제 삼성전자 적정 주가는 27만 vs 65만…엇갈린 목표주가들 [이런국장 저런주식] (2026.09.26)
- 서울경제 추석 연휴 직전 코스피 쓸어담았다…’큰손’ 기관의 픽은? [코주부] (2026.09.26)
- 데일리안 “삼전 60만원 vs 27만원?”…널뛰는 목표가에 개미 ‘혼란’ (2026.09)
- 인포스탁데일리 삼성전자 목표가 ’30만 vs 65만원’…증권가 전망 두 배 넘게 갈려 (2026.09.23 갱신)
- 헤럴드경제 하이닉스 목표가 ‘240만원’으로 ‘뚝’…삼성전자는 올랐다? HBM4 경쟁 구도 재평가 (2026.08.31)
- 한국경제 10년물 금리 2007년 이후 최고…美증시는 버텼다 [뉴욕증시 브리핑] (2026.09.26)
#삼성전자 #목표주가 #반도체 #HBM #코스피 #증시분석 #메모리사이클
본문 도표는 확인한 수치로 직접 제작했습니다. 수치의 출처는 각 도표 하단과 위 참고 자료에 표기했습니다.
투자 유의 안내 — 이 글은 공개된 자료를 정리하고 해석한 개인 의견이며, 특정 종목의 매수·매도를 권유하는 투자 자문이 아닙니다. 본문에 인용한 증권사 목표주가는 각 기관의 전망치일 뿐 향후 주가를 보장하지 않습니다. 본문의 수치는 작성 시점의 공개 자료를 기준으로 하며 이후 변경될 수 있습니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 글쓴이는 투자 결과에 대해 어떠한 법적 책임도 지지 않습니다. 주식 투자에는 원금 손실의 위험이 있습니다.
조회수: 0
작성자 소개